


夫婦や親子で住宅を買うとき、2人の収入を合わせて住宅ローンを借りる「収入合算」を考える方もいるでしょう。合わせる人の年齢によっては、借りられる期間が短くなることがあります。
住宅金融支援機構の【フラット35】では、収入を合算できるのは1人までです。合算する額がその人の年収の50%を超えると、借入期間はその人の申込時の年齢をもとに計算されます。
この記事では、関東の二人以上世帯の住宅ローン残高を金融経済教育推進機構(J-FLEC)の調査で確認したうえで、【フラット35】の収入合算の条件と借入期間の決まり方を整理します。
1. 関東で住宅ローンなどの借入金がある二人以上世帯は19.4%
まずは、住宅ローンなどの借入金がある世帯の割合を地域別に確認します。使うのは、J-FLECの「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」です。
1.1 借入金がある二人以上世帯は、地域別では中国の22.2%が最も高い
同調査の各種分類別データ(表29「借入金の有無」)によると、全国の二人以上世帯5000世帯のうち、借入金がある世帯は18.7%でした。関東は1735世帯のうち19.4%です。地域別にみると、次のとおりです。
- 北海道:14.2%
- 東北:18.9%
- 関東:19.4%
- 北陸:16.5%
- 中部:17.8%
- 近畿:16.3%
- 中国:22.2%
- 四国:20.3%
- 九州:21.6%
この「借入金」は住宅ローンに限らず、自動車ローンなどほかのローンも含んだ割合です。
2. 関東の住宅ローン残高は平均1398万円、中央値1000万円
次に、住宅ローンの残高を見ます。同調査の表32「住宅ローン残高(借入金額回答世帯)」は、借入金があり、その金額を回答した世帯を分母にしています。関東では337世帯です。
2.1 関東の29.4%は住宅ローン残高が2000万円以上
関東の二人以上世帯の住宅ローン残高は、平均1398万円、中央値1000万円でした。残高の分布は次のとおりです。
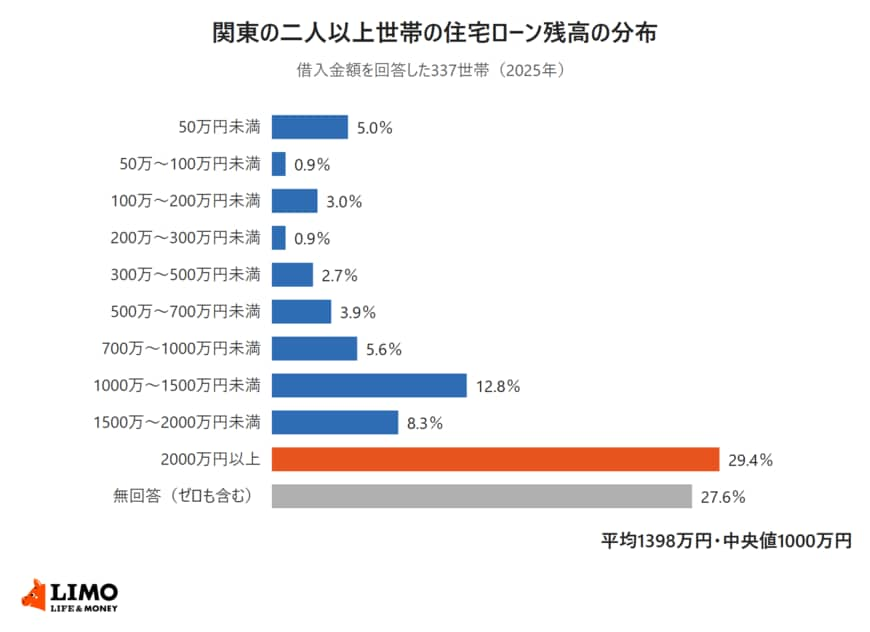
- 50万円未満:5.0%
- 50万円以上100万円未満:0.9%
- 100万円以上200万円未満:3.0%
- 200万円以上300万円未満:0.9%
- 300万円以上500万円未満:2.7%
- 500万円以上700万円未満:3.9%
- 700万円以上1000万円未満:5.6%
- 1000万円以上1500万円未満:12.8%
- 1500万円以上2000万円未満:8.3%
- 2000万円以上:29.4%
- 無回答(ゼロも含む):27.6%
この割合の分母は、借入金がある世帯のうち借入金額を回答した世帯です。関東の二人以上世帯全体に対する割合ではありません。
2.2 住宅ローン残高の平均は、地域別では中部の1585万円が最も多い
同じ表32で、住宅ローン残高の平均と中央値を地域別に並べると、次のとおりです。
- 北海道(30世帯):平均820万円、中央値600万円
- 東北(63世帯):平均1101万円、中央値750万円
- 関東(337世帯):平均1398万円、中央値1000万円
- 北陸(33世帯):平均709万円、中央値5万円
- 中部(127世帯):平均1585万円、中央値1500万円
- 近畿(133世帯):平均1443万円、中央値900万円
- 中国(64世帯):平均1059万円、中央値900万円
- 四国(30世帯):平均1011万円、中央値650万円
- 九州(120世帯):平均1116万円、中央値550万円
北海道・北陸・四国は回答した世帯が30世帯台と少ないため、数字は目安として見ておく必要があります。
北陸は「無回答(ゼロを含む)」が51.5%と半数を超えるため、中央値が5万円と低く出ています。
3. 【フラット35】の収入合算は1人まで、合算できる金額は年収の全額まで
住宅ローンの借入額を増やす方法の一つが、収入合算です。住宅金融支援機構の「住宅ローン利用者の実態調査(2024年4月調査)」は、住宅ローンの申込本人の収入と、その配偶者や親子等の収入を合算して、1つの住宅ローンを利用する形態を「収入合算」としています。【フラット35】の案内で、収入合算の条件を確認します。
3.1 【フラット35】で収入を合算できるのは、同居して連帯債務者になる1人
【フラット35】で収入を合算できるのは、次の要件をすべて満たす人で、合算できるのは1人の収入です。
- 申込本人の親、子等の直系親族または配偶者
- 申込時の年齢が満70歳未満
- 申込本人と同居する
- 連帯債務者になる
本人が住むための住宅で、本人に配偶者がいない場合は、同居する兄弟姉妹の収入を合算できます。親子リレー返済を利用する場合は、後継者に同居の要件はありません。
3.2 【フラット35】の収入合算で、合算額が年収の50%を超えると借入期間が短くなる場合がある
収入合算できる金額は、収入合算者の年収の全額までです。ただし、合算する額が収入合算者の年収の50%を超える場合は、借入期間が短くなる場合があります。
【フラット35】の借入期間は「80歳−申込時の年齢(1年未満切上げ)」で、申込本人と、合算額が年収の50%を超える収入合算者のうち、年齢が高い方を使って計算します。住宅金融支援機構が示している例は、次のとおりです。
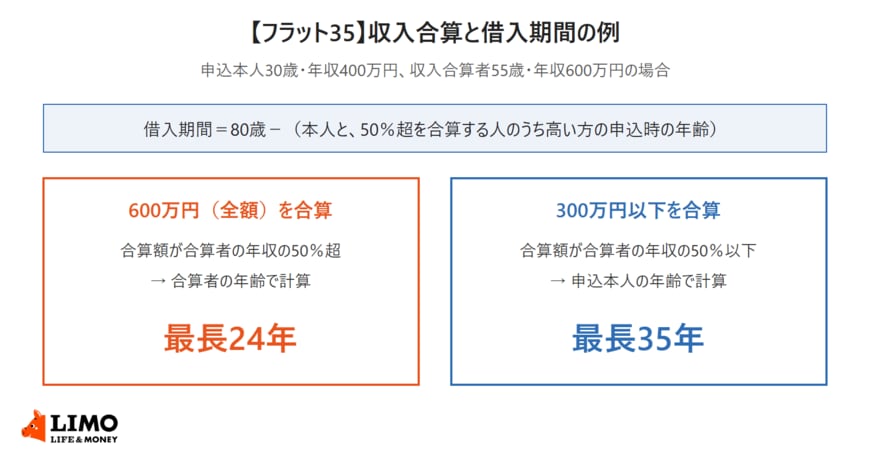
- 600万円(全額)を合算する場合:借入期間は最長24年
- 合算する額を300万円以下にする場合:借入期間は最長35年
申込本人が30歳・年収400万円、収入合算者が55歳・年収600万円の例です。600万円を全額合算すると、合算額が年収の50%を超えるため、55歳の収入合算者の年齢をもとに計算します。1年未満を切り上げて56歳とするため、80歳から56歳を引いた24年が最長です。300万円以下なら50%以下に収まり、30歳の申込本人の年齢で計算するため、最長の35年まで借りられます。
関東の二人以上世帯の住宅ローン残高は平均1398万円で、借入金額を回答した世帯の29.4%が2000万円以上でした。【フラット35】の収入合算では、合算する額が収入合算者の年収の50%を超えるかどうかで、借入期間の上限が変わります。
親の収入を合算するときは、申込みの前に、合算する額と親の年齢から借入期間の上限を【フラット35】の取扱金融機関で確かめられます。
ここからは、借入期間が短くなったときの毎月の返済額を計算例で確かめ、夫婦で【フラット35】を組むときの団体信用生命保険の違いを、元銀行員としてご相談を受けてきた立場から見ていきます。


