
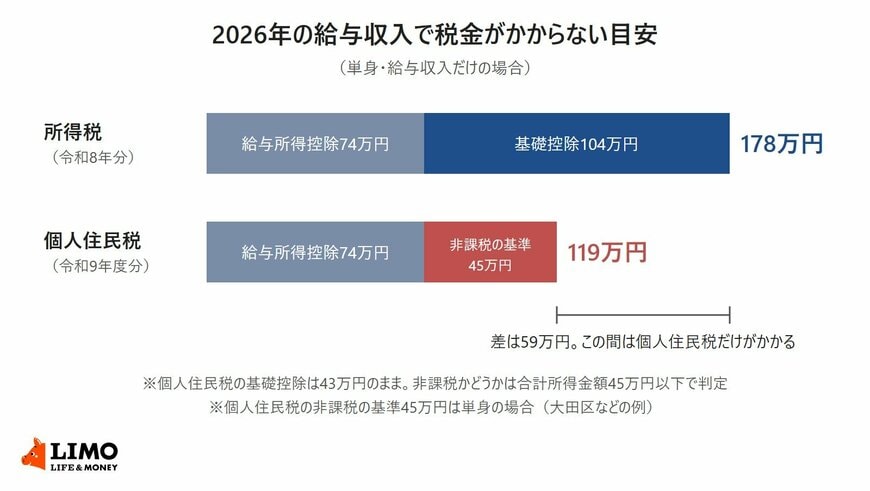
2026年12月の年末調整から、所得税がかからない給与収入の目安は178万円に引き上げられます。一方で、同じ2026年の給与にかかる個人住民税は、単身なら給与収入119万円を超えるとかかり始めます。
総務省が10月9日に公表した家計調査(2026年8月分)では、二人以上の世帯のうち勤労者世帯の個人住民税は月2万2939円で、勤労所得税の月1万6669円を上回っていました。
この記事では、所得税と個人住民税で「かからない目安」が59万円違う理由と、給与収入別の個人住民税の計算例を確認します。
1. 年収の壁、2026年の給与収入なら所得税は178万円、個人住民税は119万円までかからない
年収の壁の引き上げは、所得税と個人住民税で中身が違います。まず、2026年1月から12月の給与収入について、それぞれ税金がかからない目安がいくらになるかを確認します。
1.1 所得税の178万円は、基礎控除104万円と給与所得控除74万円の合計
令和8年分の所得税では、給与所得控除の最低保障額が74万円、基礎控除が最大104万円になりました。給与収入だけの人なら、2つを合わせた178万円までは所得税がかかりません。
改正は2026年12月1日に施行され、11月までに給与から差し引かれた所得税は、12月の年末調整で精算されます。
1.2 個人住民税は基礎控除43万円のまま。単身なら給与収入119万円以下で非課税
個人住民税でも、令和9年度分(2026年の所得にかかる分)から給与所得控除の最低保障額が74万円に引き上げられます。69万円への引き上げに、令和9年度・令和10年度に限って5万円を上乗せした額です。
一方、個人住民税の基礎控除は43万円のままで、所得税のような引き上げはありません。単身で給与収入だけの人は、合計所得金額45万円以下なら均等割・所得割ともに非課税となるため、給与所得控除74万円と合わせて給与収入119万円以下が非課税の目安になります。
1.3 個人住民税の非課税の目安は、令和8年度分の110万円から9万円上がった
令和8年度分(2025年の所得にかかる分)の給与所得控除の最低保障額は65万円で、単身の非課税の目安は給与収入110万円以下でした。令和9年度分からは、給与所得控除の引き上げ分だけ、119万円以下に上がります。
2. 給与収入119万円超178万円以下は、所得税がかからず個人住民税だけがかかる
給与収入が119万円を超え178万円以下なら、2026年分の所得税はかかりませんが、個人住民税はかかります。個人住民税の2つの部分と、給与収入別の計算例を見ていきます。
2.1 個人住民税は「均等割」と「所得割」の2つでできている
個人住民税は以下の2つで構成されています。
【均等割】所得に関係なく一律に課税される
【所得割】所得に応じて税額が決まる
この均等割と所得割の両方において税負担が発生しないことを住民税非課税といいます。
2.2 個人住民税の所得割は、所得から控除を引いた額の10%から調整控除を差し引く
所得割の税率は、標準で市区町村民税6%と道府県民税4%の合わせて10%です。給与所得から基礎控除43万円などの所得控除を引いた額に10%をかけ、そこから調整控除を差し引きます。
均等割は市区町村民税3000円と道府県民税1000円の年4000円で、森林環境税(国税)の年1000円と合わせて、年5000円が個人住民税と一緒に課されます。
2.3 給与収入150万円なら、個人住民税は年3万5500円
単身で給与収入だけ、社会保険料などの控除がない場合で計算します。給与収入150万円なら、給与所得は74万円を引いた76万円で、基礎控除43万円を引くと33万円です。
33万円の10%は3万3000円で、調整控除2500円を引いた所得割は3万500円です。均等割と森林環境税の5000円を加えると、個人住民税は年3万5500円になります。
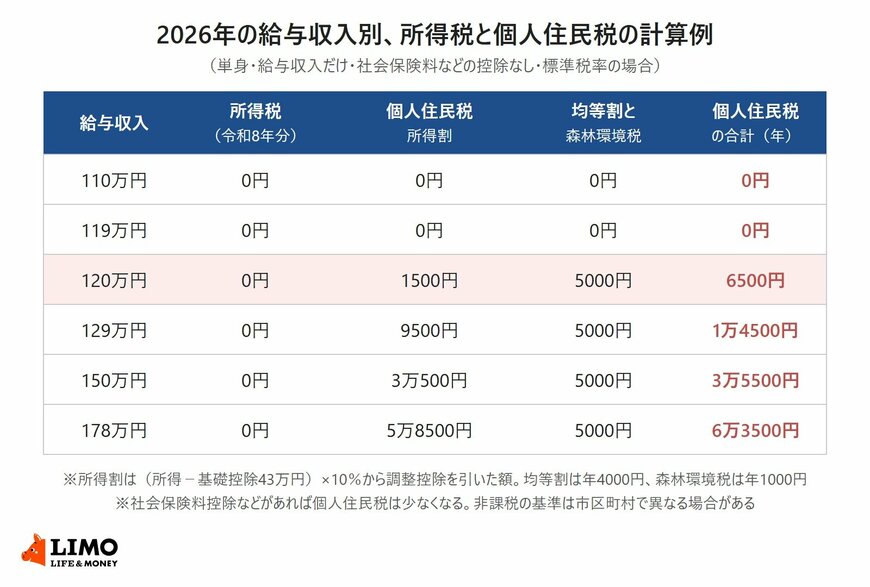
【給与収入別の個人住民税(年額)】
- 110万円:0円
- 119万円:0円
- 120万円:6500円(所得割1500円+均等割と森林環境税5000円)
- 129万円:1万4500円(所得割9500円+5000円)
- 150万円:3万5500円(所得割3万500円+5000円)
- 178万円:6万3500円(所得割5万8500円+5000円)
いずれの給与収入でも、令和8年分の所得税は0円です。社会保険料を給与から差し引かれている人は、社会保険料控除の分だけ所得割が少なくなります。
3. 家計調査(2026年8月分)、勤労者世帯の個人住民税は月2万2939円で勤労所得税を上回った
家計の支出の中でも、個人住民税は所得税より大きな負担になっています。総務省の家計調査(2026年8月分)で、二人以上の世帯のうち勤労者世帯の税金の額を確認します。
3.1 勤労者世帯の個人住民税は月2万2939円、勤労所得税は月1万6669円
2026年8月の勤労者世帯の実収入は月61万6704円で、そのうち直接税は月4万1929円でした。内訳は、個人住民税が月2万2939円、勤労所得税が月1万6669円、他の税が月2321円です。
個人住民税は、勤労所得税より月6270円多くなっていました。税金や社会保険料などの非消費支出は月10万3087円で、そのうち社会保険料は月6万1082円でした。
3.2 世帯主の配偶者のうち女性の収入は月9万7406円
同じ調査で、世帯主の配偶者のうち女性の収入は月9万7406円でした。この額は、配偶者が働いていない世帯も含めた平均です。
仮に月9万7406円が12か月続くと、年116万8872円で、個人住民税の非課税の目安119万円に近い水準です。
2026年の給与収入なら、所得税は178万円まで、個人住民税は単身で119万円までかからないのが目安です。119万円を超えて178万円以下の部分では、所得税は0円でも個人住民税がかかり、給与収入150万円の計算例では年3万5500円でした。
自分の給与収入がどの区分に入るかは、12月の給与明細や、勤務先から受け取る令和8年分の源泉徴収票の「支払金額」の欄で確かめられます。
ここからは、2026年の給与にかかる個人住民税をいつ納めるのかと、119万円を少し超えたときの税額の動き方を見ていきます。