物価高への対策として、国の交付金を財源にした給付金が、住民税非課税世帯などに向けて市区町村から支給されてきました。自治体が独自に、子育て世帯や高齢の人へ給付を行う例もありましたね。
しかし、「もし受け取ったお金が所得として扱われるなら、翌年の税金や国民健康保険料などが上がるのではないか」と考えて、申請をためらう人もいるかもしれません。
国民健康保険と後期高齢者医療制度の保険料を計算していた元自治体職員の筆者が、こうした疑問に答えます。
1. 【給付金と住民税・国民健康保険料】受け取ったら上がるのか
今回取り上げるのは、次のような疑問です。
「自治体から給付金を受け取ったら、来年の住民税や国民健康保険料が上がってしまうのでは?」
先に結論をお伝えすると、多くの給付金は住民税や国民健康保険料の計算に入りません。ただし、法律で非課税と定められていない自治体の給付のうち、何回にも分けて支給されるものは「雑所得」として扱われ、計算に入ることがあります。
分かれ目になるのは、法律で非課税と定められているかどうかと、一時的な給付か、手続きなしに支給が続く給付かです。順に見ていきましょう。
1.1 保険料の計算に使うのは前年の所得
国民健康保険料のうち、所得に応じてかかる「所得割」は、前年の所得から基礎控除の43万円を差し引いた額をもとに計算します。国民健康保険法施行令では、この所得を地方税法の総所得金額などから求めると定めているのです。
東京都中央区の案内でも、保険料の計算に使う所得として、給与所得や雑所得、一時所得が挙げられています。受け取った給付金がどの所得にあたるかで、計算に入るかどうかが決まります。
2. 給付金は3つに分けると国民健康保険料への影響が分かる
給付金は、税金での扱いによって大きく3つに分かれます。住民税の所得も所得税と同じ計算の例で決まるため、ここで説明する区分は住民税にもそのまま当てはまります。
給付金の区分と住民税・国民健康保険料の計算1/2
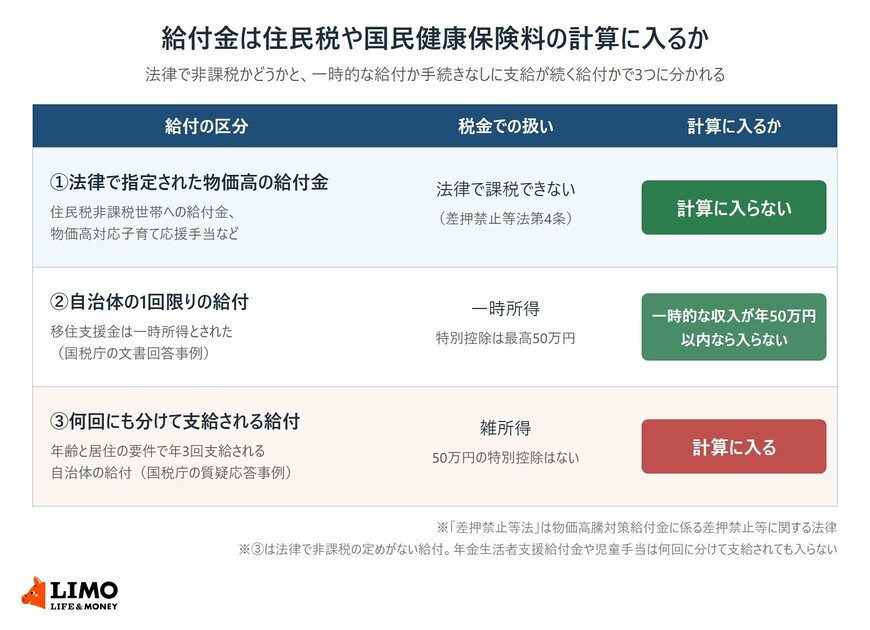
出所:e-Gov法令検索「物価高騰対策給付金に係る差押禁止等に関する法律」、国税庁「一の申請に対し複数回支給される地方公共団体からの給付金の所得区分」を参考にLIMO編集部作成
2.1 法律で指定された物価高の給付金は計算に入らない
過去に実施された「住民税非課税世帯などへの7万円や10万円、3万円の給付金」には、専用の法律があります。2023年11月に施行された「物価高騰対策給付金に係る差押禁止等に関する法律」です。
この法律の第4条は、次のように定めています。
租税その他の公課は、物価高騰対策給付金として支給を受けた金品を標準として課することができない。
出所:e-Gov法令検索「物価高騰対策給付金に係る差押禁止等に関する法律」
対象になる給付は施行規則で決められていて、2025年12月の改正では物価高対応子育て応援手当なども加わりました。こうした給付金は税金の計算に入らないため、国民健康保険料の所得割にも影響しないのです。
同じ交付金を財源にしていても、自治体が独自に配る物価高の給付は、施行規則で指定されていなければこの法律の対象外です。その場合は一時所得や雑所得として扱われるため、自治体の案内に法律名の記載があるかを確かめておきましょう。
2.2 自治体の1回限りの給付は一時所得
法律で非課税と定められていない自治体の給付は、所得として扱われるのが基本です。1回限りで支給される給付については、国税庁の文書回答事例で、自治体の移住支援金が一時所得にあたるとされました。
一時所得には、最高50万円の特別控除があります。国税庁によると、収入から支出と特別控除を差し引いた一時所得の金額のうち、ほかの所得と合計するのは2分の1です。
そのため、1回限りの給付が数万円であれば、同じ年に生命保険の一時金などがない限り、一時所得の金額はゼロになり、国民健康保険料の計算にも入りません。一方、移住支援金のように50万円を超える給付では、支出と特別控除を差し引いた残りの2分の1が計算に入ります。
2.3 何回にも分けて支給される給付は雑所得
注意したいのは、一度申請すると、年に何回かに分けて支給が続く給付です。国税庁の質疑応答事例では、年齢と居住の要件を満たす人に年3回支給される自治体の給付金について、次のように回答しています。
あなたが受け取る本件給付金は、雑所得に該当します。
出所:国税庁「一の申請に対し複数回支給される地方公共団体からの給付金の所得区分」
あらかじめ支給の時期が決まっていて、次の回も手続きなしに支給されるため、継続して生じる所得と判断されました。雑所得には50万円の特別控除がなく、必要経費がなければ、受け取った額がそのまま所得になります。
身近な例では、東京都の018サポートが、都内に住む18歳以下の子供に月5000円(年額最大6万円)を年3回に分けて支給しています。東京都では、子供の1年間の所得が018サポートだけなら課税されず、ほかに収入がある場合は課税されることがあると案内しているのです。
018サポートは、非課税と定めた法律のある給付ではなく、受け取った子供本人の所得として扱われ、保護者の所得が増えるわけではありません。所得の区分までは示されていないため、ほかに収入のある子供がいる家庭は、税務署で扱いを確かめておくと安心です。
ただし、これは法律で非課税と定められていない給付の話です。年金生活者支援給付金や児童手当は、年に何回かに分けて支給されても、それぞれの法律で税金や保険料をかけられないと定められています。
3. もし雑所得の給付が「年6万円」なら国民健康保険料はいくら変わるか
では、もしも本人が雑所得にあたる給付を年6万円受け取ると、国民健康保険料はどれくらい変わるのでしょうか。東京都中央区の2026年度の料率で試算しました。
3.1 所得割は年7806円増える
中央区の2026年度の所得割の料率は、医療分7.51%、後期高齢者支援金分2.8%、介護分2.43%、子ども・子育て支援金分0.27%です。40歳から64歳の人は介護分を含めて、合計13.01%になります。
雑所得が6万円増えると、所得割は6万円×13.01%で年7806円増えます。
3.2 軽減の境目にいる人は年3万3268円増える
影響が大きいのは、均等割の軽減の境目にいる人です。所得が一定以下の世帯は、加入者1人ごとにかかる均等割が7割・5割・2割のいずれかで軽減されます。
2026年度の判定の基準は、5割軽減が「43万円+31万円×被保険者数」以下、2割軽減が「43万円+57万円×被保険者数」以下です。単身で所得70万円の人は5割軽減の74万円以下に収まっていますが、雑所得6万円が加わって76万円になると、2割軽減に変わるのです。
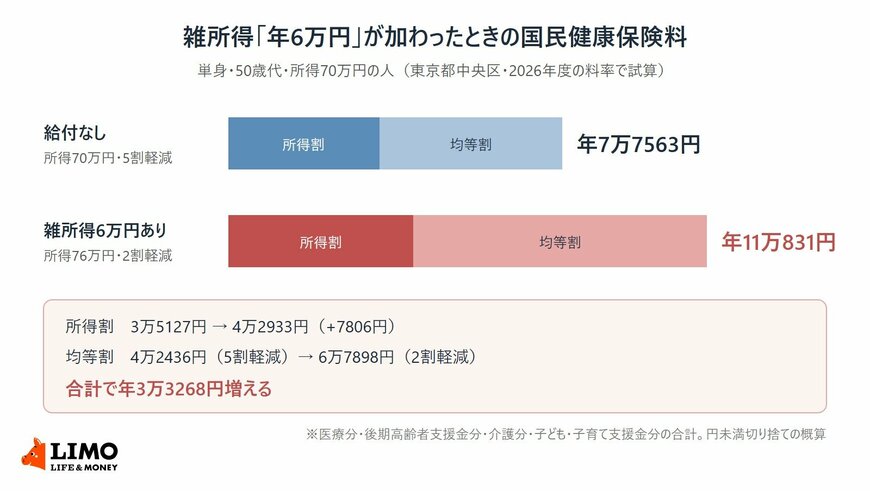
- 給付なし:所得割3万5127円、均等割4万2436円(5割軽減)、合計年7万7563円
- 雑所得6万円あり:所得割4万2933円、均等割6万7898円(2割軽減)、合計年11万831円
保険料は年3万3268円増え、6万円の給付のうち半分以上が保険料の増加に回る計算です。
試算では、均等割を医療分4万7600円、後期高齢者支援金分1万7600円、介護分1万7800円、子ども・子育て支援金分1873円の合計8万4873円としました。円未満を切り捨てた概算なので、区が実際に算定する額とは端数が異なることがあります。
法律で指定された物価高の給付金や、1回限りの少額の給付であれば、保険料を心配して申請を控える必要はありません。何回にも分けて支給される給付を受けていて、所得が軽減の境目に近い人は、翌年度の保険料が変わることを知っておくと慌てずに済みます。

保険料の計算を担当していた頃、窓口では保険料の計算根拠を尋ねる相談を多く受けてきました。給付の区分が分からないときは、受け取る前に自治体の担当課で、所得としての扱いを聞いておくと安心です。