
住宅ローンを組むときに、年収のうちどれくらいを返済に回してよいのかは、多くの人が迷うところです。住宅金融支援機構が2026年7月24日に公表した「2025年度【フラット35】利用者調査」によると、年収に占める返済額の割合(総返済負担率)の平均は22.8%でした。
一方で、すでに住宅ローンを返している世帯の残高は、年収によって大きく違います。
この記事では、金融経済教育推進機構(J-FLEC)の調査で年間収入別の住宅ローン残高を確認したうえで、【フラット35】の利用者が年収のどれくらいを返済に充てているかを見ていきます。
1. 年間収入別に見ると、住宅ローンなどの借入金がある世帯は年収500万円以上で2割を超える
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で、まず年間収入別に、住宅ローンなどの借入金がある世帯の割合を確認します。
1.1 二人以上世帯全体で借入金がある世帯は18.7%
同調査によると、二人以上世帯全体で住宅ローンなどの借入金が「ある」と答えた世帯は18.7%でした。年間収入別の割合は次のとおりです。
- 300万円未満:14.9%
- 300万円以上500万円未満:16.0%
- 500万円以上750万円未満:21.1%
- 750万円以上1000万円未満:22.7%
- 1000万円以上1200万円未満:19.8%
- 1200万円以上:21.2%
1.2 年収750万円以上1000万円未満の世帯は22.7%で最も高い
借入金がある世帯の割合は、年収500万円以上の区分でいずれも2割前後になり、750万円以上1000万円未満の22.7%が最も高いことがわかりますね。年収300万円未満の区分は14.9%で、全体の18.7%を下回ります。
2. 年間収入別の住宅ローン残高は、年収1200万円以上で平均2226万円
次に、同じ調査で住宅ローン残高の金額を回答した世帯について、年間収入別の平均と中央値を見ます。二人以上世帯全体の住宅ローン残高は、平均1295万円、中央値900万円でした。
2.1 年収が上がるほど住宅ローン残高の平均も多くなる
住宅ローン残高の平均は、年収300万円未満の496万円から年収1200万円以上の2226万円まで開きがあります1/2
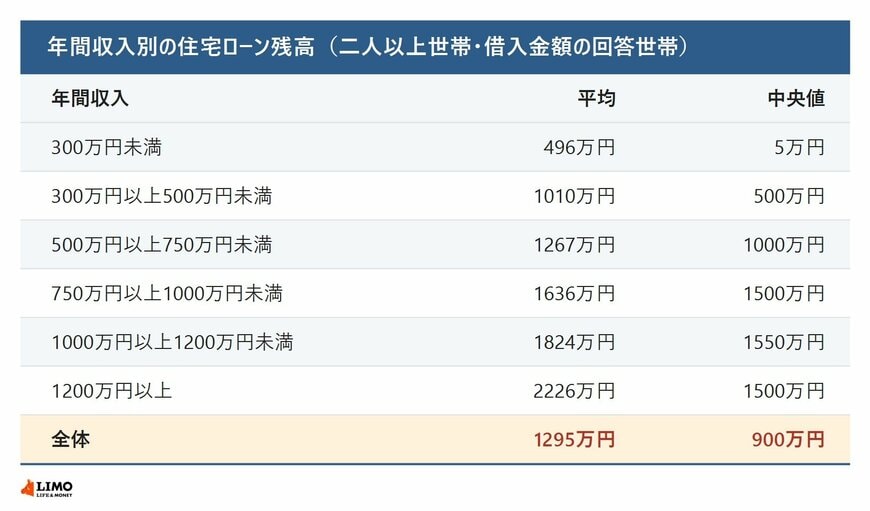
出所:金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」をもとにLIMO編集部作成
- 300万円未満:平均496万円・中央値5万円
- 300万円以上500万円未満:平均1010万円・中央値500万円
- 500万円以上750万円未満:平均1267万円・中央値1000万円
- 750万円以上1000万円未満:平均1636万円・中央値1500万円
- 1000万円以上1200万円未満:平均1824万円・中央値1550万円
- 1200万円以上:平均2226万円・中央値1500万円
中央値は、年収750万円以上の3つの区分でいずれも1500万円前後です。たとえば年収1200万円以上の区分では、平均が2226万円まで上がる一方、中央値は1500万円で、一部の世帯の大きな残高が平均を押し上げていると読めます。
2.2 年収750万円以上の世帯は、4割超が「2000万円以上」の住宅ローン残高を抱える
残高が2000万円以上の世帯の割合を年間収入別に並べると、300万円未満が13.5%、300万円以上500万円未満が19.7%、500万円以上750万円未満が27.0%、750万円以上1000万円未満が41.0%、1000万円以上1200万円未満が42.2%、1200万円以上が43.9%です。
この割合の分母は、借入金がある世帯のうち借入金額を回答した世帯で、残高が無回答(ゼロも含む)の世帯も含みます。年収300万円未満の区分は無回答(ゼロも含む)が45.2%と多く、中央値は5万円です。
3. 【フラット35】利用者の総返済負担率は平均22.8%、30%以上は17.7%
ここからは、これから住宅ローンを組む人が年収のどれくらいを返済に充てているかを、住宅金融支援機構の「2025年度【フラット35】利用者調査」で確認します。調査の対象は、2025年4月から2026年3月に買取承認や付保承認を受けた案件のうち、借換えを除く3万5553件です。
3.1 総返済負担率は、1か月あたりの予定返済額を世帯の月収で割った割合
同調査の総返済負担率は、1か月あたりの予定返済額を世帯月収で割った数値です。2025年度の平均は22.8%で、前年度の23.2%から0.4ポイント下がりました。
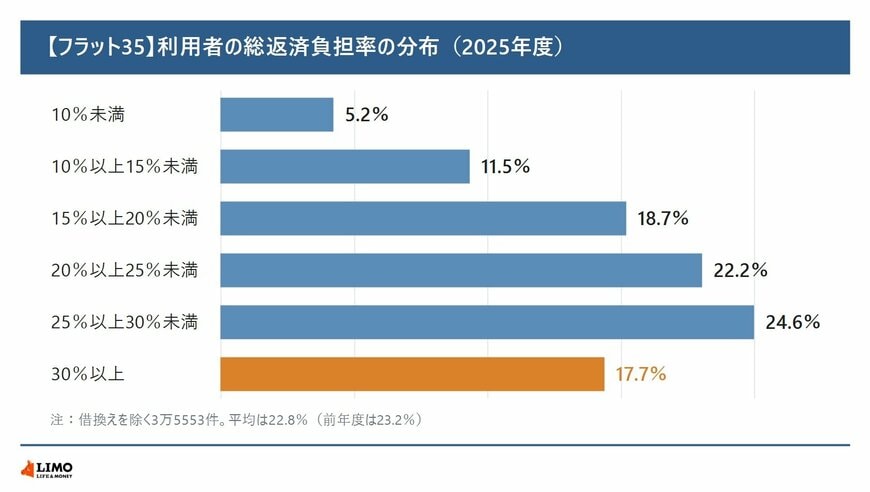
総返済負担率の分布は、25%以上30%未満が24.6%で最も多く、20%以上25%未満が22.2%、15%以上20%未満が18.7%と続きます。30%以上は17.7%で、25%以上の2つの区分を合わせると42.3%です。
3.2 総返済負担率が30%以上の人は、2015年度の7.7%から10.0ポイント増えた
同調査によると、2015年度の総返済負担率の平均は21.2%、30%以上の割合は7.7%でした。2025年度は30%以上が17.7%で、10年で10.0ポイント増えています。
2025年度の【フラット35】利用者の平均世帯年収は716万円で、前年度から47万円増えました。住宅の購入などにかかった平均所要資金も、融資区分別では中古戸建の2783万円から、マンションの5882万円まで、すべての区分で前年度を上回っています。