
個人向け国債は、子や孫などの家族に贈ることもできます。財務省は、個人向け国債を1万円から1万円単位で譲渡や相続ができると案内しています。
贈った個人向け国債は、受け取った人がもらった財産として扱われ、金額によっては贈与税がかかります。国税庁によると、暦年課税の贈与税は、1年間にもらった財産の合計額から基礎控除の110万円を差し引いて計算します。
この記事では、10月30日まで募集している個人向け国債の利率を確認したうえで、個人向け国債を贈るときの評価の仕方と、暦年課税の贈与税の計算方法を見ていきます。
1. 個人向け国債の10月募集分は10月30日まで、固定5年の利率は年2.39%
はじめに、いま申し込める個人向け国債の条件を確認します。財務省が公表している10月募集分の募集期間は2026年10月8日から10月30日までで、発行日は11月16日です。
1.1 固定3年は年2.07%、変動10年は初回の利子の適用利率が年2.05%
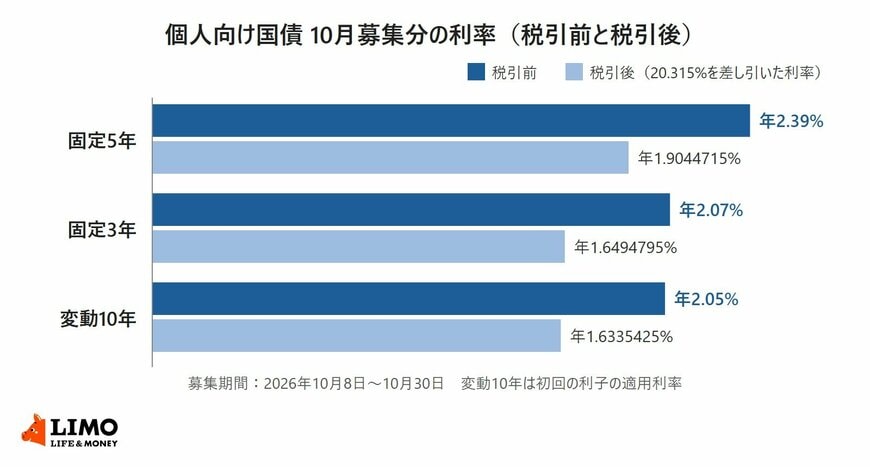
10月募集分の利率(年率・税引前)は、固定5年(第187回債)が年2.39%、固定3年(第197回債)が年2.07%、変動10年(第199回債)が年2.05%です。変動10年の年2.05%は初回の利子に使われる利率で、半年ごとに見直されます。
利子からは20.315%分の税金が差し引かれるため、税引後の利率は固定5年が1.9044715%、固定3年が1.6494795%、変動10年が1.6335425%になります。
1.2 個人向け国債の利率は基準金利から決まり、年0.05%の下限がある
利率は、固定5年が「基準金利-0.05%」、固定3年が「基準金利-0.03%」、変動10年が「基準金利×0.66」の算式で決まります。3タイプとも、利率には年0.05%の下限があります。
2. 個人向け国債は個人から個人へ贈ることができ、評価額は中途換金の額で計算する
個人向け国債を家族に贈る場合、まず確認しておきたいのは、誰に渡せるのかと、贈与税を計算するときにいくらとして扱うのかの2点です。
2.1 財務省は「個人間であればいつでも譲渡することができる」と案内している
財務省の「個人向け国債についてのよくある質問」は、個人向け国債について、1万円から1万円単位で譲渡や相続ができ、個人間であればいつでも譲渡できると案内しています。手続きは金融機関によって取り扱いが異なる場合があるため、取引のある金融機関に問い合わせるよう求めています。
なお、令和8年12月募集分(令和9年1月発行分)から販売対象が一部の法人等に広がり、商品名が「個人向け国債プラス」に変わる予定です。財務省は、個人から個人への譲渡はこれまでと同様にできる一方、個人から法人等へは譲渡できないとしています。
2.2 個人向け国債の評価額は「額面金額+経過利子相当額-中途換金調整額」
国税庁の質疑応答事例によると、個人向け国債は、課税時期に中途換金した場合に取扱機関から支払いを受けることができる価額で評価します。算式は「額面金額+経過利子相当額-中途換金調整額」です。
財務省の商品概要によると、中途換金調整額は、直前2回分の各利子(税引前)相当額に0.79685を掛けた額です。0.79685を掛けるのは、利子を受け取るときに20.315%分の税金が差し引かれているためと説明されています。
中途換金ができない発行後1年未満の個人向け国債を贈与で取得した場合も、原則として中途換金の額で評価して差し支えないとされています。額面の金額と、贈与税の計算に使う金額は一致しないことがあります。
3. 暦年課税の贈与税は、1年間にもらった合計額から基礎控除110万円を差し引いて計算する
国税庁のタックスアンサー「贈与税の計算と税率(暦年課税)」で、贈与税の計算の流れを確認します。
3.1 1年間(1月1日から12月31日)にもらった財産の合計が110万円以下なら、贈与税はかからない
暦年課税の贈与税は、その年の1月1日から12月31日までの1年間にもらった財産の価額を合計し、そこから基礎控除の110万円を差し引いた残りの額に税率をかけて計算します。合計額が110万円以下であれば、贈与税はかかりません。
合計するのは、もらった人ごとの1年間の財産の価額です。個人向け国債のほかに現金などを同じ年にもらっていれば、それも合わせて計算します。
3.2 18歳以上の子や孫が父母や祖父母から受けた贈与には「特例税率」を使う
贈与を受けた年の1月1日に18歳以上の人が、父母や祖父母などの直系尊属から受けた贈与は「特例贈与財産」となり、特例税率で計算します。夫婦間や兄弟間の贈与、贈与を受けた年の1月1日に18歳未満の子や孫が受けた贈与などは「一般贈与財産」となり、一般税率を使います。
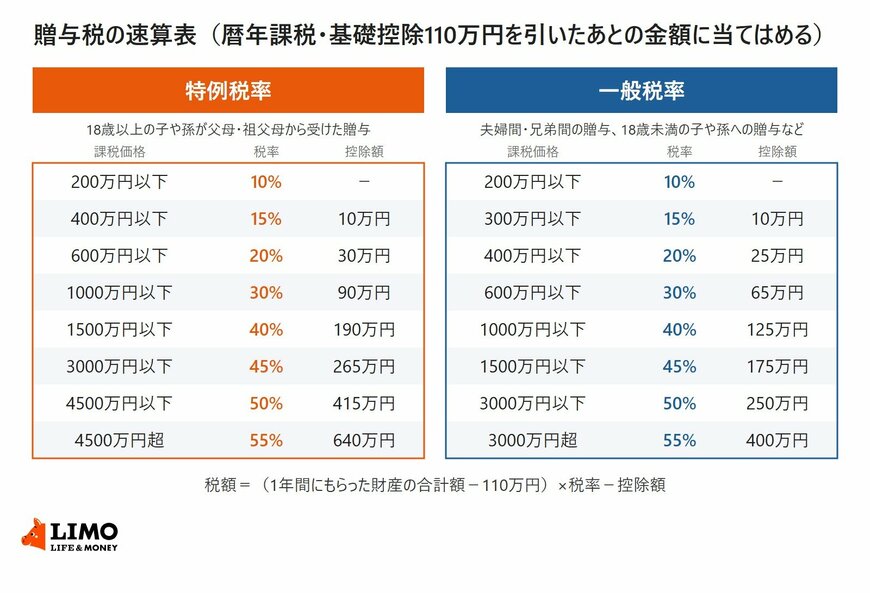
国税庁の計算例では、1年間にもらった財産が500万円の場合、基礎控除後の390万円に税率をかけて、特例税率なら48万5000円、一般税率なら53万円になります。
- 特例税率:390万円×15%-10万円=48万5000円
- 一般税率:390万円×20%-25万円=53万円
個人向け国債を贈るときの贈与税は、評価額とその年にもらったほかの財産を合わせた金額で決まります。贈与税がかかるかどうかは、1年間の合計額が110万円を超えるかどうかで確かめられます。
贈る前に、受け取る人の年齢と、あげる人との続柄で、特例税率と一般税率のどちらを使うかもあわせて確かめておくと安心です。
ここからは、元銀行員として相続や口座の手続きのご相談を受けてきた立場から、相続時精算課税を選んだ場合の扱いと、贈った人が亡くなったときに相続財産に加算される贈与を見ていきます。
個人向け国債は口座の記録で管理されているので、贈るときは受け取る人の口座へ移す手続きになります。いつ、誰に、いくら分を移したのかを書面で残しておくと、あとで家族が確かめやすくなります。