【奨学金の代理返還】10月27日に返還が始まった人も、返還途中の人も使える。勤め先が日本学生支援機構へ直接返す企業は「4852社」

maroke/shutterstock.com


目次[開く][閉じる]
- 1. 奨学金返還支援(代理返還)制度は、勤め先が日本学生支援機構へ返還額を直接送金する仕組み
- 1.1 支援の対象は、第一種奨学金と第二種奨学金の返還残額の一部または全額
- 1.2 返還期限猶予や減額返還を利用している間は、原則として支援を受けられない
- 2. 代理返還を利用する企業は令和8年3月末で4852社、2024年5月末から約2.4倍に
- 2.1 2024年5月末は2023社、2025年8月末は4052社だった
- 2.2 代理返還を導入している企業は、日本学生支援機構のホームページで地域と業種から探せる
- 3. 代理返還で勤め先が送金した額は、所得税が非課税となり得る
- 3.1 給与と区分して機構へ直接送金されるため、所得税は非課税となり得る
- 3.2 社会保険料の標準報酬月額の算定には、原則として含めない
- 4. 代理返還の支援額と期間は企業ごとに決まり、上限額と期間を定めた例がある
- 4.1 日本学生支援機構が紹介する4社のうち3社は、支援期間が最大5年
- 4.2 支援期間が終わったあとの返還は、自分の口座から続く
- 5. 勤め先の送金が期日に遅れると、自分の口座から引き落とされた分が繰上返還として扱われることがある
- 5.1 払込取扱票の送金期日に遅れても、その月の27日までに勤め先が送金すれば、本人口座の引き落とし分は繰上返還になる
- 5.2 代理返還は、勤め先が本人に返還額を求めることを想定していない
- 6. 子どもの就職先を考えるときに、奨学金返還支援の有無を家族で確かめておく
- 6.1 毎月の返還額と勤め先の支援額を並べ、手元に残る額で比べる
- 6.2 支援の上限・期間・退職したときの扱いは、内定後に書面で確かめる
- 7. まとめ
- 参考資料
2026年3月に大学などを卒業し、日本学生支援機構の貸与奨学金を受け終えた人は、10月27日が初回の返還の口座振替日です。返還は、貸与終了の翌月から数えて7か月目に始まり、口座振替は原則として毎月27日です。
社会人になってからの返還を勤め先が支える仕組みに、「奨学金返還支援(代理返還)制度」があります。日本学生支援機構によると、令和8年3月末時点で全国4852社がこの制度を利用しています。
この記事では、代理返還の仕組みと利用企業数の推移、勤め先が送金した額にかかる所得税や社会保険料の扱いを、日本学生支援機構の資料で確認します。
1. 奨学金返還支援(代理返還)制度は、勤め先が日本学生支援機構へ返還額を直接送金する仕組み
代理返還は、従業員が借りた奨学金の返還を、勤め先の企業などが代わりに行う制度です。お金は従業員の口座を通らず、企業から日本学生支援機構へ直接送られます。
1.1 支援の対象は、第一種奨学金と第二種奨学金の返還残額の一部または全額
日本学生支援機構の貸与奨学金(第一種奨学金・第二種奨学金)を受けていた従業員に対し、企業などが返還残額の一部または全額を機構に直接送金します。企業から機構への直接送金は、2021年4月から受け付けられるようになりました。
送金の方法は、口座振替と払込取扱票の2つです。口座振替は毎月6日に企業の口座から引き落とされ、1件あたり135円の手数料は企業が負担します。
1.2 返還期限猶予や減額返還を利用している間は、原則として支援を受けられない
日本学生支援機構は、返還期限猶予の期間中や減額返還の期間中は、原則として代理返還の支援ができないとしています。
返還が苦しいときの救済制度と、勤め先の代理返還は同時には使えないと考えておくと、手続きの順番を誤りにくくなります。
2. 代理返還を利用する企業は令和8年3月末で4852社、2024年5月末から約2.4倍に
代理返還を利用する企業は、ここ2年ほどで大きく増えました。日本学生支援機構が公表している3つの時点の数を並べます。
2.1 2024年5月末は2023社、2025年8月末は4052社だった
日本学生支援機構の資料によると、2024年5月末時点で代理返還を利用していた企業などは全国で2023社で、6868人に支援が行われていました。2025年8月末時点では4052社に増えています。
令和8年(2026年)3月末時点では4852社です。2024年5月末からの1年10か月で、約2.4倍になりました。
代理返還を利用する企業等は、2024年5月末から2026年3月末までに約2.4倍に増えた1/2
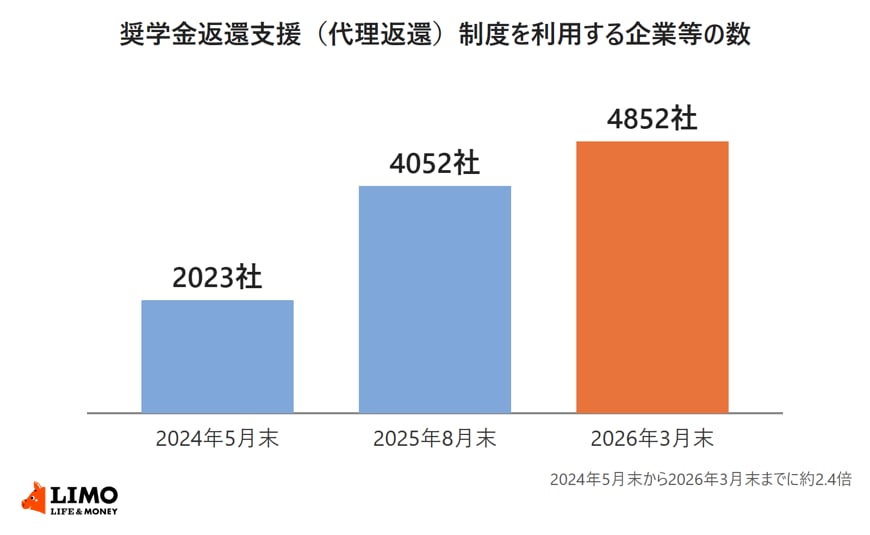
出所:日本学生支援機構「企業等の奨学金返還支援(代理返還)制度」、日本学生支援機構「企業等の奨学金返還支援(代理返還)への対応」、日本学生支援機構「日本学生支援機構について(令和6事業年度業務実績等)」を参考にLIMO編集部作成
- 2024年5月末:2023社
- 2025年8月末:4052社
- 2026年3月末:4852社
2.2 代理返還を導入している企業は、日本学生支援機構のホームページで地域と業種から探せる
日本学生支援機構のホームページには、制度を導入している企業を「地域」「業種」「企業等名」で探せる検索ページがあります。掲載は企業の了解を得たものに限られ、令和8年9月30日更新の掲載数は2365社です。
地方公共団体のなかには、代理返還を行う企業に対し、支援した額の一定額を補助する制度を設けているところもあります。こうした地方公共団体の一覧も、同じホームページに載っています。
3. 代理返還で勤め先が送金した額は、所得税が非課税となり得る
勤め先が奨学金を返してくれる場合、その額が給料と同じように税金や社会保険料の計算に入るのかが気になります。日本学生支援機構は、代理返還の税と社会保険料の扱いを次のように示しています。
3.1 給与と区分して機構へ直接送金されるため、所得税は非課税となり得る
企業などが直接機構に送金することで、通常の給与と返還額が区分され、奨学金の返還であることが明確になります。そのため、その返還額にかかる所得税は非課税となり得るとされています。
ただし、従業員が役員である場合など一定の場合には、所得税の課税対象となることがあります。企業が本人に返済用の手当を上乗せして払う形では、所得税を非課税とするのは難しいとされています。
3.2 社会保険料の標準報酬月額の算定には、原則として含めない
代理返還による返還金は、原則として、社会保険料の標準報酬月額を算定するもとになる報酬に含めません。ただし、給与規程などにより給与に代えて奨学金の返還を行う場合は、報酬に含みます。
企業の側では、代理返還は給与として損金に算入でき、一定の要件を満たせば「賃上げ促進税制」の対象にもなり得ます。
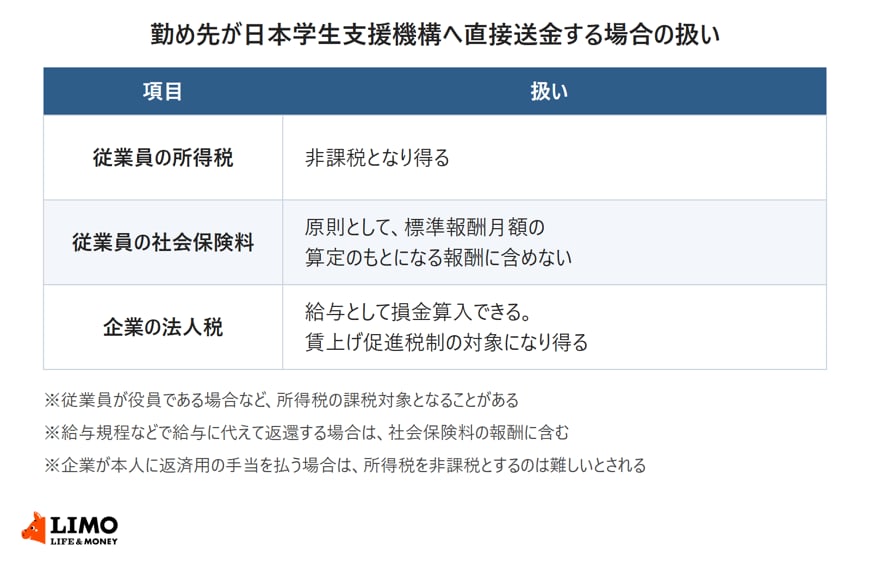
代理返還は、勤め先が日本学生支援機構へ直接返還する仕組みで、利用する企業は令和8年3月末で4852社になりました。直接送金される形なら、所得税は非課税となり得て、社会保険料の報酬にも原則として含めません。
自分の勤め先に制度があるかどうかは、就業規則や福利厚生の案内のほか、日本学生支援機構の制度導入企業の検索ページでも確かめられます。
ここからは、代理返還を受けるときに家計の側で確かめておきたい点を整理します。

