
年収の壁を気にして働く時間を抑えてきたパートの人にとって、社会保険に入ると手取りがどれだけ減るかは大きな関心事です。2026年10月1日から、その負担を一時的に軽くする「保険料調整制度」が始まりました。
日本年金機構によると、事業主が短時間労働者の健康保険料と厚生年金保険料の一部を一時的に追加で負担し、本人の負担を軽くする制度です。対象は、2026年10月以降に任意特定適用事業所となった従業員50人以下の会社などで働く、標準報酬月額12万6000円以下の人です。
この記事では、保険料調整制度の対象と期間、標準報酬月額ごとの負担割合、標準報酬月額8万8000円の人の保険料を、日本年金機構の資料で確認します。
1. 保険料調整制度は、短時間労働者の社会保険料の一部を事業主が追加で負担する仕組み
社会保険料は、本人と事業主が半分ずつ負担するのが基本です。保険料調整制度を使うと、事業主の負担割合が増え、その分だけ本人の負担が軽くなります。
1.1 保険料調整制度の対象は、標準報酬月額12万6000円以下の短時間労働者
対象になるのは、短時間労働者として健康保険・厚生年金保険に加入し、標準報酬月額が12万6000円以下の人です。短時間労働者は、所定労働時間または所定労働日数が通常の労働者の4分の3未満で、週の所定労働時間が20時間以上、かつ学生でない人を指します。
複数の事業所で社会保険に加入している人や、産前産後休業・育児休業などで保険料が免除されている人は対象外です。70歳以上の人は、健康保険料だけが対象になります。
1.2 保険料調整制度の期間は事業主が申し出た月から通算3年間で、3年目は軽減が半分になる
保険料調整制度は、事業所が利用を申し出た月から通算3年間使えます。3年目は、1〜2年目の軽減割合の半分になります。
制度は事業所単位で適用され、利用する事業所では対象となる全員に適用されます。希望する一部の人だけが使うことはできず、事業主の申出がなければ始まりません。
事業主が追加で負担した分は、いったん納付したあとに還付されるため、事業主の最終的な納付額は増えません。日本年金機構は、本人の将来の年金額が減ることもないとしています。
2. 保険料調整制度を使えるのは、2026年10月以降に任意特定適用事業所となった事業所など
保険料調整制度を使える事業所には、時期の区切りがあります。社会保険の適用範囲の広がり方とあわせて確認します。
2.1 2026年10月1日以降に任意特定適用事業所となった事業所が最初の対象
まず対象になるのは、2026年10月1日から2035年9月30日までに任意特定適用事業所となった事業所です。2026年9月30日以前に任意特定適用事業所となっていた事業所は対象外です。
任意特定適用事業所は、短時間労働者の加入が義務になる企業規模に当たらない事業所が、労使の合意にもとづいて申し出て、短時間労働者を社会保険の加入対象にした事業所です。
2.2 2027年10月以降は、企業規模の要件の縮小で新たに加入対象になる事業所も対象
短時間労働者が社会保険の加入対象になる事業所の範囲は、厚生年金保険の被保険者数で段階的に広がります。新たに特定適用事業所となる事業所も、保険料調整制度の対象です。
- 2027年10月から:被保険者数36〜50人
- 2029年10月から:被保険者数21〜35人
- 2032年10月から:被保険者数11〜20人
- 2035年10月1日から:被保険者数10人以下
3. 標準報酬月額8万8000円なら、社会保険料の本人負担は1〜2年目に通常の半分
保険料調整制度で本人の負担がどれだけ軽くなるかは、標準報酬月額によって変わります。標準報酬月額が低い人ほど、本人の負担割合は小さく設定されています。
3.1 本人と事業主の負担割合は、8万8000円で1〜2年目25:75、3年目37.5:62.5
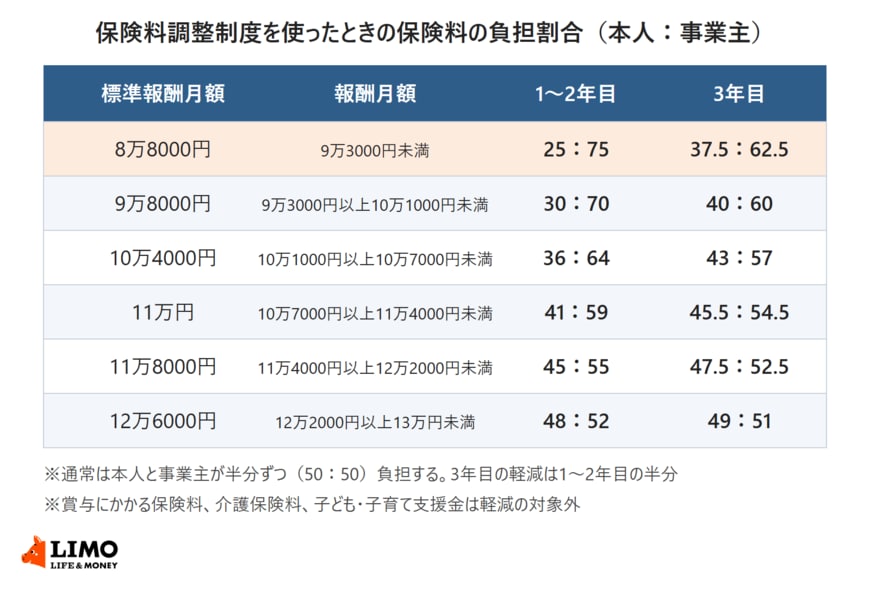
日本年金機構が示す負担割合(本人:事業主)は次のとおりです。通常は50:50なので、標準報酬月額8万8000円の人は、1〜2年目の本人負担が通常の半分になります。
【標準報酬月額ごとの負担割合(本人:事業主)】
- 8万8000円(報酬月額9万3000円未満):1〜2年目25:75、3年目37.5:62.5
- 9万8000円(9万3000円以上10万1000円未満):1〜2年目30:70、3年目40:60
- 10万4000円(10万1000円以上10万7000円未満):1〜2年目36:64、3年目43:57
- 11万円(10万7000円以上11万4000円未満):1〜2年目41:59、3年目45.5:54.5
- 11万8000円(11万4000円以上12万2000円未満):1〜2年目45:55、3年目47.5:52.5
- 12万6000円(12万2000円以上13万円未満):1〜2年目48:52、3年目49:51
3.2 標準報酬月額8万8000円の本人負担は、1〜2年目に月6226円、3年目に月9339円
日本年金機構の計算例によると、標準報酬月額8万8000円の厚生年金保険料は月1万6104円です。通常の本人負担は8052円ですが、1〜2年目は4026円、3年目は6039円になります。
健康保険料は加入する健康保険の料率で変わります。日本年金機構が示す料率10%の例では、保険料8800円のうち通常の本人負担は4400円で、1〜2年目は2200円、3年目は3300円です。
2つを合わせると、通常の本人負担は月1万2452円です。保険料調整制度を使うと、1〜2年目は月6226円、3年目は月9339円になります。
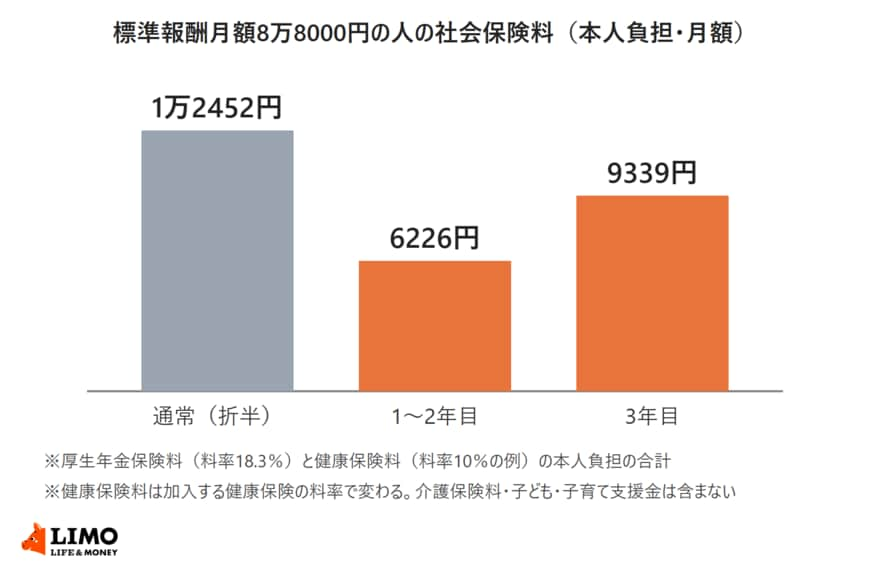
賞与にかかる保険料、介護保険料、子ども・子育て支援金は、保険料調整制度の軽減の対象外です。
保険料調整制度は、2026年10月以降に任意特定適用事業所となった事業所などで、標準報酬月額12万6000円以下の短時間労働者の保険料を、通算3年間軽くする制度です。標準報酬月額8万8000円なら、1〜2年目の本人負担は通常の半分になります。
制度を使うかどうかは事業主の申出で決まります。自分の勤め先が対象になるか、利用を申し出ているかは、勤め先の担当者に確かめられます。
ここからは、保険料調整制度の3年間を家計でどう受け止めるかを整理します。