2. 【状況別】ペアローンの対処方法を詳しく説明
2/3
Jo Panuwat D/shutterstock.com
ペアローンを組んだ状態で離婚をする場合、今後の不動産をどうするか、現在の不動産がどのような状態になっているかによって対処方法が異なります。
ここからは、状況別にペアローンの対処方法を解説します。
2.1 どちらか一方が住み続ける場合
どちらか一方が住み続ける場合、住み続ける側が単独で返済できるか、まず金融機関へ相談します。返済の選択肢は、単独ローンへの借り換え、相手側ローンの完済、連帯保証人の差し替えなどです。
ただし、収入や残債、物件評価によっては審査に通らないことも多く、希望どおりに進むとは限りません。
2.2 家を売却する場合
売却価格が住宅ローン残債を上回るアンダーローンなら、売却代金でローンを完済し、残った金額を財産分与で整理できます。
まずは査定額とローン残高を確認し、売却後にいくら残るのかを把握しましょう。共有名義の場合は双方の同意が必要となるため、売却先や売却時期については話し合う必要があります。
2.3 オーバーローンになっている場合
売却価格より住宅ローン残債が多い状態はオーバーローンと呼ばれており、不足分を自己資金で補えない場合、通常売却は難しくなります。返済継続が困難になると、最悪の場合は家が競売にかけられる恐れがあります。
今後の返済が難しい場合、金融機関の同意を得て任意売却を検討しましょう。任意売却とは、住宅ローンを完済できない状態でも、金融機関の承諾を得て市場で不動産を売却する方法です。
競売よりも売却価格が高くなりやすく、引っ越し時期や売却条件を相談しやすい点が、任意売却の大きなメリットです。ただし、売却後に残ったローンは原則として返済義務が残るため、残債の返済方法について金融機関と協議する必要があります。
3. 本記事のまとめ・「ペアローンの対処方法」一覧表
3/3
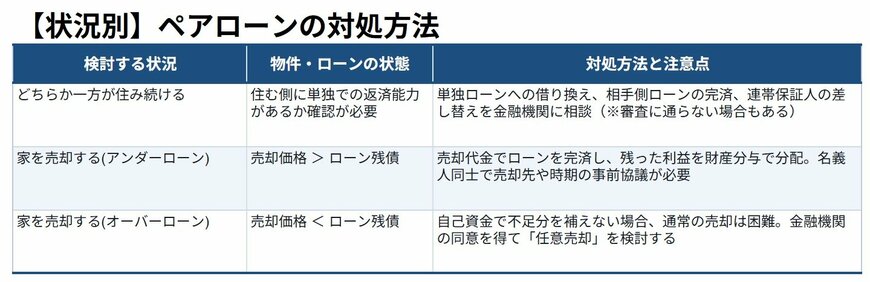
本記事に記載の内容を基にLIMO編集部作成
ペアローンは借入額を増やしやすい一方、離婚時には名義・保証・残債が大きな問題になります。
感情面だけで判断せず、まず住宅ローン残債、査定価格、登記名義、金融機関の対応可否を確認し、住み続けるか売却するかを現実的に判断しましょう。
参考資料
- SBI新生銀行「住宅ローンの名義変更は基本的に不可!では離婚した場合はどうする?」
- 住宅金融支援機構「融資住宅等の任意売却」
- 新生インベストメント&ファイナンス「ペアローンを組んだ自宅は離婚したらどうなる?よくある問題と対処方法」
- 株式会社エイミックス「ペアローン離婚で払えない…オーバーローンの体験談と任意売却の解決策」
- 一般社団法人全国任意売却協会「任意売却とは?メリット・デメリットと競売回避の手順を解説」
- 【SUUMO】住まいの売却ガイド「離婚時のペアローン(共有名義)の注意点とは?連帯保証・連帯債務との違い、財産分与などについて解説 」
狩俣 瑞季