
贈与税と相続税は、どちらも「財産をもらったときの税金」ですが、かかる仕組みが大きく違います。贈与税の基礎控除は年110万円、相続税の基礎控除は3000万円と法定相続人1人あたり600万円です。同じ財産を渡しても、生前に贈与するか、亡くなったあとに相続するかで、税額は変わります。
この記事では、国税庁の公表資料(令和8年4月1日現在法令等)をもとに、贈与税のかかる場合、暦年課税と相続時精算課税の違い、計算の流れ、相続税との違い、申告の期限を整理します。同じ3000万円を、暦年課税・相続時精算課税・相続の3通りで渡した場合の税額も、編集部で試算しました。
生前贈与は、相続税にも関わります。暦年課税の贈与が相続財産に加算される期間は、令和9年(2027年)1月から、段階的に3年から7年へ延び始めます。課税の可否や申告の要否は、個別の事情で変わるため、判断の前に税務署や税理士へ相談してください。
1. 贈与税とは:個人から財産をもらったときにかかる税金
贈与税は、個人から贈与によって財産を取得したときにかかる税金です。納めるのは、財産を渡した人ではなく、もらった人です。
法人から財産をもらったときは、所得税がかかります。相手が個人か法人かで、税の種類が変わります。
実際に財産を渡されていなくても、贈与を受けたものとみなされる場合があります。自分が保険料を負担していない生命保険金を受け取った場合や、借金の免除などで利益を受けた場合です。
ただし、亡くなった人が自分を被保険者として保険料を負担していた生命保険金を受け取った場合は、相続税がかかります。同じ生命保険金でも、保険料を誰が負担したかで、税の種類が変わる点には注意が必要です。
2. 課税方法は2つ:暦年課税と相続時精算課税
贈与税の課税方法は、「暦年課税」と「相続時精算課税」の2つです。一定の要件に当てはまる場合に限り、相続時精算課税を選べます。
暦年課税は、その年の1月1日から12月31日までの1年間に、贈与を受けた財産の価額を合計して計算します。合計から基礎控除額の110万円を引いた残りに、税がかかります。1年間の合計が110万円以下なら、贈与税はかからず、申告も不要です。
相続時精算課税は、贈与のときの税負担を軽くして、相続のときにまとめて精算する仕組みです。贈与者は、贈与をした年の1月1日に60歳以上の父母や祖父母などで、受贈者は、贈与を受けた年の1月1日に18歳以上の、贈与者の子や孫などです。
この制度では、贈与者ごとに、1年間の贈与の合計から、基礎控除110万円と、特別控除2500万円を引きます。引いたあとの金額に、一律20%の贈与税がかかります。特別控除は、期限内に申告書を出した場合に限り、使えます。
一度選ぶと、その贈与者からの贈与は、選んだ年以降すべてこの制度になり、暦年課税へは戻せません。選ぶには、贈与を受けた年の翌年2月1日から3月15日までに、相続時精算課税選択届出書を出す必要があります。
3. 暦年課税の計算:110万円を引いて、一般税率か特例税率で
暦年課税の計算は、3つの手順です。1年間にもらった財産を合計し、基礎控除の110万円を引き、残りに税率をかけます。国税庁の速算表(税率から控除額を引く表)を使うと、簡単に求められます。
速算表は2種類あります。「特例税率」は、贈与を受けた年の1月1日に18歳以上の人が、父母や祖父母などの直系尊属から受ける贈与に使います。祖父から孫、父から子への贈与が例です。夫の父からの贈与には使えません。
「一般税率」は、それ以外の贈与に使います。兄弟間や夫婦間の贈与、親から子への贈与で子が未成年者の場合などです。同じ金額なら、特例税率のほうが、税額は同じか低くなります。
国税庁の公式の計算例では、500万円の贈与を受けた場合、基礎控除を引いた390万円に税率をかけます。一般税率なら390万円×20%−25万円で53万円、特例税率なら390万円×15%−10万円で48万5000円です。
1人から贈与を受けるとは限りません。特例税率の贈与と、一般税率の贈与を同じ年に両方受けた場合は、合計額をもとに、それぞれの税率で税額を出して、財産の割合で按分します。計算が複雑になるため、速算表の全区分と按分の計算は、国税庁のページで確認できます。
4. 贈与税と相続税は何が違うか:基礎控除の単位が違う
両者の違いで、いちばん大きいのは基礎控除です。贈与税の基礎控除は、1年間で110万円です。相続税の基礎控除は、3000万円に、法定相続人1人あたり600万円を足した額です。
単位も違います。贈与税の110万円は、もらった人ごと、1年ごとの控除です。相続税の基礎控除は、亡くなった人の遺産全体に対する控除で、相続の機会に1度だけ使います。
法定相続人の数は、相続放棄をした人がいても、放棄がなかったものとして数えます。養子は、実子がいる場合は1人まで、実子がいない場合は2人までを、法定相続人に含めます。
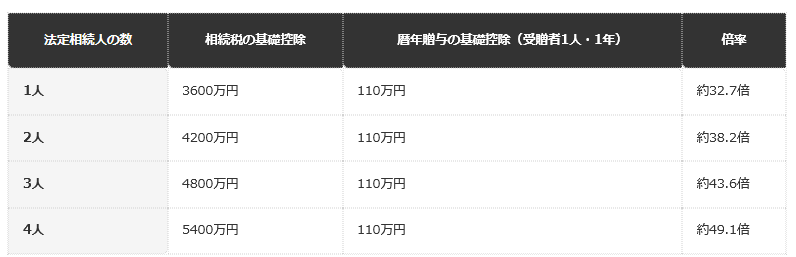
法定相続人が1人なら、基礎控除は3600万円です。贈与税の110万円の約32.7倍にあたります。法定相続人が4人なら、5400万円で、約49.1倍です。財産の規模によっては、相続税がかからなくても、贈与税がかかる場面があります。
4.1 【相続税の基礎控除と暦年贈与の基礎控除の違い】
前提条件:相続税の基礎控除は3000万円+600万円×法定相続人の数。暦年贈与の基礎控除は1年110万円。倍率は編集部の割り算1/2
出所:国税庁「No.4152 相続税の計算」、同「No.4402 贈与税がかかる場合」を基にLIMO編集部作成
法定相続人が1人・2人の場合
- 法定相続人1人:相続税の基礎控除は3600万円/暦年贈与の基礎控除は1年110万円/倍率は約32.7倍
- 法定相続人2人:相続税の基礎控除は4200万円/暦年贈与の基礎控除は1年110万円/倍率は約38.2倍
法定相続人が3人・4人の場合
- 法定相続人3人:相続税の基礎控除は4800万円/暦年贈与の基礎控除は1年110万円/倍率は約43.6倍
- 法定相続人4人:相続税の基礎控除は5400万円/暦年贈与の基礎控除は1年110万円/倍率は約49.1倍
5. 同じ3000万円を渡したら:暦年課税・相続時精算課税・相続で試算する
同じ3000万円を、受け取る側(子)に渡すとして、税額を試算します。前提は、財産は現金3000万円のみで、法定相続人は子1人、特例や他の財産はなく、子は贈与を受けた年の1月1日に18歳以上です。
暦年課税で、1年に3000万円を一括で贈与した場合です。基礎控除を引いた2890万円に、特例税率の45%をかけて265万円を引くと、1035万5000円です。一般税率なら、2890万円×50%−250万円で、1195万円になります。
相続時精算課税を選んだ場合は、3000万円から基礎控除の110万円と特別控除の2500万円を引いた390万円に、20%をかけます。贈与税は78万円です。
相続は、法定相続人が1人なら基礎控除が3600万円なので、3000万円の財産には、相続税はかかりません。相続税の額は0円です。
相続時精算課税の贈与は、贈与者が亡くなったとき、相続財産に加算して、相続税を計算します。令和6年1月1日以後の贈与は、基礎控除を引いた2890万円が加算されます。この前提では、基礎控除の3600万円以下なので、相続税は0円です。
先に納めた贈与税78万円は、相続税から引ききれません。国税庁の説明では、控除しきれない分は、相続税の申告をすることで、還付を受けられます。この前提なら、78万円が戻る計算です。
5.1 【同じ3000万円を渡した場合の税額の比較】
前提条件:現金3000万円、法定相続人は子1人、他の財産・特例なし、子は贈与を受けた年の1月1日に18歳以上の編集部試算。令和8年4月1日現在法令等2/2
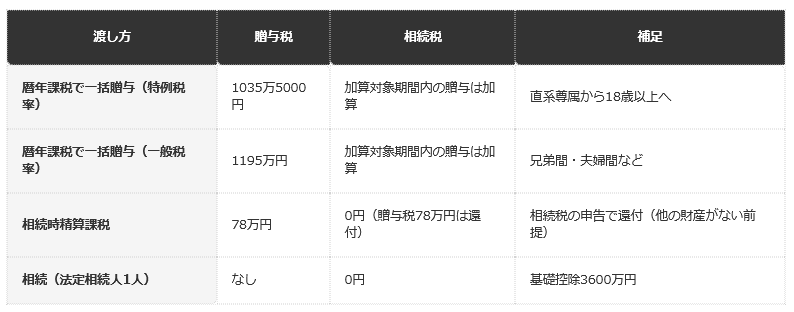
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」、同「No.4103 相続時精算課税の選択」などを基にLIMO編集部試算
暦年課税で一括贈与
- 暦年課税で一括贈与(特例税率):贈与税は1035万5000円/相続税は加算対象期間内の贈与は加算/補足は直系尊属から18歳以上へ
- 暦年課税で一括贈与(一般税率):贈与税は1195万円/相続税は加算対象期間内の贈与は加算/補足は兄弟間・夫婦間など
相続時精算課税・相続
- 相続時精算課税:贈与税は78万円/相続税は0円(贈与税78万円は還付)/補足は相続税の申告で還付(他の財産がない前提)
- 相続(法定相続人1人):贈与税はなし/相続税は0円/補足は基礎控除3600万円
家族間で、新NISAの口座へ送金する場合の贈与税の考え方は、新NISAの家族間送金は贈与税が「バレる」って本当?1800万円を一括でもらうと贈与税「495万5000円」、相続でNISAの非課税が終わる仕組みも解説します 年110万円の非課税枠の使い方、生活費のつもりが課税される境界線、家族名義口座に潜む相続税調査のリスクまで実務目線で整理しますで扱っています。
この表の数字は、特定の前提を置いた試算です。財産に不動産や預貯金が含まれたり、相続人が増えたり、小規模宅地等の特例などの控除が使えたりすると、結果は変わります。また、相続時精算課税は、一度選ぶと暦年課税へは戻せず、贈与時の価額が相続に加算されます。どちらが適するかは、財産の規模、相続人の数、時期で変わるため、判断は税理士や税務署に相談します。
6. 【編集者の視点】
贈与税と相続税は、つながった税です。暦年課税の贈与は、一定期間、相続財産に加算されます。相続時精算課税は、相続のときに贈与分を精算します。贈与の記録は、あとで相続の計算に使われるため、いつ・誰から・いくらを受け取ったかを、残しておきます。
試算の表は、「贈与のほうが重い」と読む表ではありません。基礎控除の使い方が、贈与と相続で違うことを示す表です。法定相続人の数に対して、財産が相続税の基礎控除の範囲に収まる家庭では、税額だけを見れば、贈与より相続のほうが小さくなる場合もあります。
家庭ごとの状況で判断が変わるため、数字だけで決めることはできません。贈与の前に、税務署の税についての相談窓口や、税理士に相談します。贈与する側・される側で、状況を伝えられるよう、財産の内訳を整理しておくと進めやすくなります。
7. 申告と納税:翌年2月1日から3月15日、110万円を超えたら
贈与税の申告と納税は、贈与を受けた年の翌年2月1日から3月15日までに行います。申告が必要なのは、その年に、暦年課税の財産の合計が110万円を超える場合と、相続時精算課税の財産の合計が110万円を超える場合です。
110万円以下なら、申告は不要です。ただし、令和5年12月31日以前に、相続時精算課税に係る贈与を受けた場合は、基礎控除が使えないため、110万円以下でも申告が必要です。
相続時精算課税を初めて選ぶ年は、贈与者ごとに、相続時精算課税選択届出書と、戸籍の謄本などの一定の書類を、所轄の税務署へ出します。贈与税の申告書を出す場合は、これらを申告書に添付します。
納税は、金銭で一度に納めるのが原則です。贈与税額が10万円を超え、納期限までに金銭で納めることが難しい場合は、何年かに分けて納める延納の制度があります。延納を希望する場合は、申告書の提出期限までに、税務署へ申請して許可を受ける必要があります。
8. 【編集者の視点】
申告するのは、もらった人です。渡した側が申告するものだと思い込んでいると、期限を過ぎてしまいます。もらった側の年間合計が110万円を超えたら、もらった側に申告の義務があります。
申告書は、国税庁の確定申告書等作成コーナーで、画面の案内に沿って金額を入力すると、自宅で作成して提出できます。相続時精算課税を初めて選ぶ年は、申告書の作成の前に、選択届出書と添付書類の準備が必要です。戸籍の謄本などは、取り寄せに時間がかかる場合があるため、早めに動きます。
年が明けてから慌てないよう、もらった年のうちに、1月1日から12月31日までの贈与の合計額を、足し算しておきます。複数の人からもらっている場合は、贈与者ごとに分けて、特例税率に当たる贈与と、そうでない贈与も区別して控えておきます。
9. 生前贈与は相続税に加算される:加算期間は2027年1月から延び始める
暦年課税の贈与は、贈与税を払えば終わり、という話ではありません。相続や遺贈で財産を取得した人が、亡くなった人から、一定期間内に暦年課税で贈与を受けていると、その贈与時の価額を、相続税の課税価格に加算します。
この加算は、贈与税がかかったかどうかに関係なく行われます。基礎控除の110万円以下の贈与や、亡くなった年にあった贈与も、加算の対象です。贈与を受けた人が、すでに贈与税を納めていた場合は、その贈与税額は相続税額から引かれます。
加算の対象になる期間は、令和9年1月から延び始めます。相続開始日が令和8年12月31日までなら、相続開始前3年以内です。令和9年1月1日から令和12年12月31日までは、令和6年1月1日から相続開始の日までの間です。令和13年1月1日以降は、相続開始前7年以内になります。
延びた期間の分には、救済があります。相続開始が令和9年1月2日以後の場合、加算対象期間内の贈与のうち、相続開始前3年以内に取得した財産以外の分は、贈与時の価額の合計から、総額100万円までは加算されません。
贈与税の配偶者控除の適用を受けた財産のうち、控除額に相当する金額や、直系尊属から贈与を受けた住宅取得等資金のうち、非課税の適用を受けた金額などは、加算されません。個別の適用は、税務署で確認します。
9.1 【暦年課税の贈与が相続財産に加算される期間】
令和8年12月31日まで・令和9年から令和12年
- 被相続人の相続開始日が令和8年12月31日まで:加算対象期間は相続開始前3年以内
- 被相続人の相続開始日が令和9年1月1日から令和12年12月31日まで:加算対象期間は令和6年1月1日から相続開始の日までの間
令和13年1月1日以降
- 被相続人の相続開始日が令和13年1月1日以降:加算対象期間は相続開始前7年以内
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
10. まとめ
- 贈与税は、個人から財産をもらった人が払う税金で、暦年課税は年110万円を超えた分にかかり、110万円以下なら申告も不要です。
- 課税方法は暦年課税と相続時精算課税の2つです。
- 相続税の基礎控除は3000万円+600万円×法定相続人の数で、1人でも3600万円と、暦年贈与の約32.7倍です。
- 同じ3000万円を、特例税率の暦年課税で一括贈与すると1035万5000円、相続時精算課税なら78万円、相続(法定相続人1人)なら相続税0円の試算です。
- 暦年贈与は相続財産に加算され、加算対象期間は令和9年1月から延び始め、令和13年1月1日以降の相続では7年になります。
贈与税と相続税は、基礎控除の単位が違う、つながった税です。税額の大小だけでなく、いつ・誰から・いくら受け取ったかの記録と、相続時の加算まで含めて考えると、全体が見えてきます。
贈与を考えているなら、申告の期限(翌年2月1日から3月15日)と、加算対象期間の延長を、先に確認します。判断に迷う場合は、税務署の相談窓口や税理士に相談してください。
11. よくある質問
11.1 Q. 贈与税は、誰が払いますか?
A. 財産をもらった人です。個人から贈与によって財産を取得したときに、もらった人にかかります。法人から財産をもらったときは、贈与税ではなく所得税がかかります。
11.2 Q. 贈与税は、いくらからかかりますか?
A. 暦年課税では、1年間にもらった財産の合計が110万円を超えると、超えた分にかかります。110万円以下なら、贈与税はかからず、申告も不要です。もらった人ごと、1年ごとの基礎控除です。
11.3 Q. 贈与税と相続税の違いは何ですか?
A. 税がかかるきっかけと、基礎控除が違います。贈与税は生前にもらったとき、相続税は亡くなったときにかかります。基礎控除は、贈与税が年110万円、相続税が3000万円+600万円×法定相続人の数です。
11.4 Q. 贈与税の申告は、いつまでですか?
A. 贈与を受けた年の翌年2月1日から3月15日までです。暦年課税の財産の合計が110万円を超える場合と、相続時精算課税の財産の合計が110万円を超える場合に、申告と納税が必要です。
11.5 Q. 相続時精算課税とは、どのような制度ですか?
A. 60歳以上の父母・祖父母などから、18歳以上の子・孫などへの贈与で選べる制度です。基礎控除110万円と特別控除2500万円を引いた残りに、一律20%の贈与税がかかります。相続のときに贈与分を加算して精算します。
11.6 Q. 暦年課税と相続時精算課税は、両方使えますか?
A. 贈与者ごとに選べます。ある贈与者について相続時精算課税を選ぶと、その贈与者からの贈与は暦年課税へ戻せません。選んだ人が、別の人から受けた贈与には、暦年課税の基礎控除110万円と贈与税の税率が使われます。
11.7 Q. 贈与税は分割で払えますか?
A. 贈与税は、金銭で一度に納めるのが原則です。贈与税額が10万円を超え、納期限までに金銭で納めることが難しい場合は、延納の制度があります。申告書の提出期限までに、税務署に申請して許可を受けます。
11.8 Q. 110万円以下の贈与も、相続のときに加算されますか?
A. 暦年課税の贈与は、加算対象期間内であれば、贈与税がかかったかどうかに関係なく加算されます。基礎控除110万円以下の贈与も、対象です。加算対象期間は、相続開始日で変わります。
参考資料
- 国税庁「No.4402 贈与税がかかる場合」(令和8年4月1日現在法令等)
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」(令和8年4月1日現在法令等)
- 国税庁「No.4103 相続時精算課税の選択」
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
齊藤 慧