


2026年9月29日に国税庁から「民間給与実態統計調査」が公表されるなど、会社員の収入や家計を取り巻く現状に注目が集まっています。加えて年末調整に向けた準備も始まり、改めて自分のお金と向き合う時期と言えるでしょう。
日々のやり繰りが続く中、持家の家庭にとって気がかりなのは「ローンを返しながら、実際どれくらいの貯蓄を持てているのか」という点ではないでしょうか。
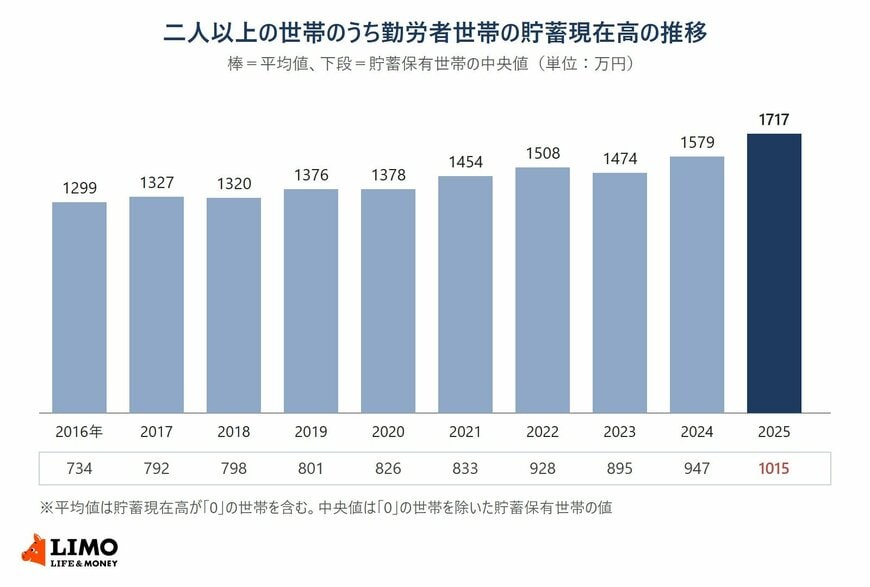
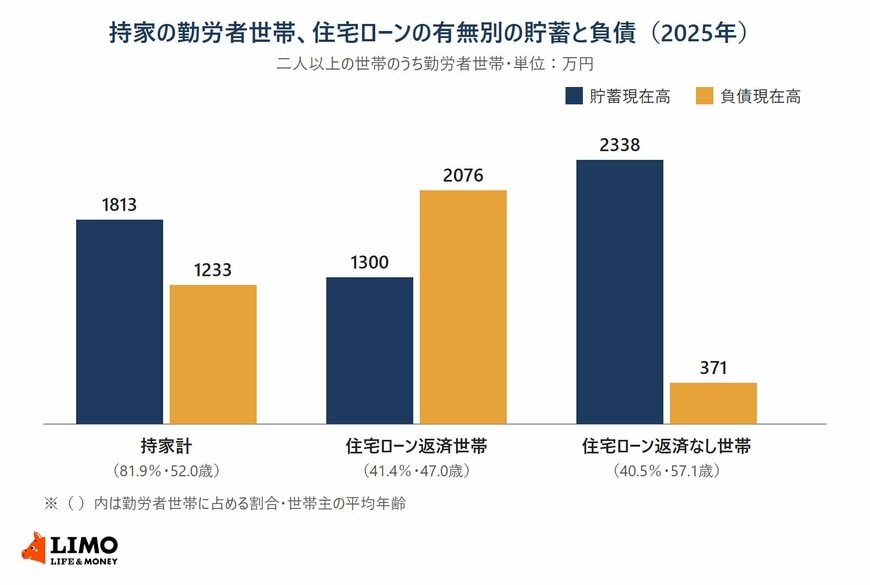
総務省統計局が2026年5月19日に公表している「家計調査報告(貯蓄・負債編)2025年平均結果」によると、二人以上の世帯のうち勤労者世帯の貯蓄現在高は平均1717万円で、前年から138万円増えました。持家の勤労者世帯のうち住宅ローンを返している世帯では、貯蓄が1300万円、負債が2076万円です。
この記事では、勤労者世帯の貯蓄の平均と中央値、毎月の家計収支を確認したうえで、持家の世帯を住宅ローンの有無で分けた貯蓄と負債を見ていきます。
1. 勤労者世帯の貯蓄は平均1717万円、貯蓄保有世帯の中央値は1015万円
家計調査の貯蓄・負債編では、二人以上の世帯のうち、世帯主が会社や官公庁などに勤めている世帯を「勤労者世帯」として集計しています。2025年平均では、二人以上の世帯の56.2%が勤労者世帯でした。
二人以上の世帯のうち勤労者世帯の貯蓄現在高の推移(2016〜2025年)1/2
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」をもとにLIMO編集部作成
1.1 勤労者世帯の貯蓄現在高は1年で138万円増え、8.7%の増加
勤労者世帯の貯蓄現在高(貯蓄が「0」の世帯を含めた平均値)は1717万円で、前年の1579万円から138万円、8.7%の増加でした。年間収入は824万円で、貯蓄現在高の年間収入に対する比(貯蓄年収比)は208.4%です。
貯蓄の種類別では、普通預金などの通貨性預貯金が641万円で最も多く、有価証券が370万円、定期性預貯金が343万円、「生命保険など」が321万円と続きます。家計調査の貯蓄には、預貯金のほか、生命保険などの掛け金の払込総額や、株式・投資信託などの有価証券も含まれます。
1.2 貯蓄保有世帯の中央値は1015万円、「0」の世帯を含めると964万円
貯蓄が「0」の世帯を除き、貯蓄の少ない順に並べて真ん中にあたる貯蓄保有世帯の中央値は1015万円でした。前年は947万円です。貯蓄が「0」の世帯も含めた中央値(参考値)は964万円で、どちらも平均の1717万円を大きく下回っています。
平均は、貯蓄の多い一部の世帯の金額に引き上げられやすい値です。自分の家庭と比べるときは、平均と中央値の両方を並べて見ると位置をつかみやすくなります。
2. 勤労者世帯の家計収支、毎月の黒字は18万6111円
貯蓄が積み上がる元になるのは、毎月の家計に残るお金です。家計調査(家計収支編)の2025年平均から、二人以上の世帯のうち勤労者世帯(世帯主の平均年齢51.0歳)の1か月の収支を確認します。
2.1 実収入65万3901円から非消費支出を引いた可処分所得は53万2408円
勤労者世帯の実収入は1か月平均65万3901円で、前年から名目で2.8%増えました。物価の動きを除いた実質では0.9%の減少です。
実収入から直接税や社会保険料などの非消費支出12万1493円を差し引いた可処分所得は53万2408円でした。いわゆる手取りにあたる額で、名目1.9%の増加、実質1.7%の減少となっています。
2.2 消費支出34万6297円を引いた黒字は18万6111円、黒字率は35.0%
可処分所得から消費支出34万6297円を差し引いた黒字は18万6111円で、可処分所得に占める割合(黒字率)は35.0%でした。消費支出は名目6.5%の増加で、可処分所得に占める消費支出の割合(平均消費性向)は65.0%と、前年から2.8ポイント上がっています。
黒字に対応する項目では、預貯金純増が17万7061円、住宅ローンなど土地や住宅の借入金の返済額から新たな借入額を差し引いた土地家屋借金純減が3万173円でした。黒字は、預貯金を増やすだけでなく、ローンの残高を減らすことにも使われています。
3. 持家の勤労者世帯、住宅ローン返済世帯の貯蓄は1300万円で返済なし世帯は2338万円
貯蓄・負債編では、勤労者世帯のうち持家の世帯について、住宅ローンを返済している世帯と返済していない世帯に分けた貯蓄と負債も公表しています。勤労者世帯に占める持家世帯の割合は81.9%で、住宅ローン返済世帯が41.4%、返済なし世帯が40.5%です。
持家の勤労者世帯、住宅ローンの有無別の貯蓄現在高と負債現在高(2025年)2/2
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」をもとにLIMO編集部作成
3.1 住宅ローン返済世帯の貯蓄は前年から96万円増え、負債は2076万円
住宅ローン返済世帯(世帯主の平均年齢47.0歳)の貯蓄現在高は1300万円で、前年から96万円、8.0%の増加でした。負債現在高は2076万円で、前年から92万円、4.6%増えています。負債のうち住宅・土地のための負債は1958万円で、負債のほとんどを占めます。
3.2 住宅ローン返済なし世帯の貯蓄は2338万円、世帯主の平均年齢は57.1歳
住宅ローン返済なし世帯(世帯主の平均年齢57.1歳)の貯蓄現在高は2338万円で、前年から169万円、7.8%の増加でした。負債現在高は371万円です。
2つの区分の貯蓄の差は1038万円ですが、世帯主の平均年齢にも約10歳の開きがあります。この差は、住宅ローンの有無だけで生まれたものとは限りません。
勤労者世帯の貯蓄は平均1717万円、中央値1015万円で、毎月の黒字は18万6111円でした。持家の世帯を住宅ローンの有無で分けると、返済世帯は貯蓄1300万円・負債2076万円、返済なし世帯は貯蓄2338万円・負債371万円と、貯蓄と負債の並び方が大きく違います。
住宅ローンを返している家庭は、通帳の残高だけでなく、ローンの残高もあわせて書き出しておくと、平均と比べたときの位置が分かりやすくなります。
ここからは、住宅ローン返済世帯の貯蓄と負債が2020年からどう動いてきたかと、勤労者世帯の負債の中身を確認します。
住宅ローンを返している時期は、貯蓄が負債より少なく見えるのが普通です。
年に1回、ローンの残高証明書と通帳を同じ日に並べて、家族で数字を確かめておくと、貯蓄とローンのどちらを優先するかを話し合いやすくなります。


