
医療費控除は、その年の1月1日から12月31日までに支払った医療費が対象です。2026年10月の今は、令和8年分の医療費の支払いが、年末まであと3か月弱という時期です。インプラント、歯列矯正、補聴器、出産のように、金額が大きくなりやすい費用は、年内に支払うか、年明けにするかで、使える年分が変わります。
では、これらは医療費控除の対象になるのでしょうか。国税庁の資料では、判断の軸は3つです。診療や治療のために必要な費用か、一般的に支出される水準を著しく超えていないか、そして保険金などで補てんされた金額を差し引いたか、です。
令和8年分の確定申告は、2027年2月16日(火)から3月15日(月)までです。医療費控除の還付申告は、確定申告の期間とは関係なく、翌年1月1日から5年間出せます。領収書は、申告のあとも、期限から5年を経過する日まで、提示や提出を求められる場合があります。
この期間は、確定申告の期間の決まり(翌年の2月16日から3月15日まで)を令和8年分の暦に当てはめたものです。令和8年分の正式な受付期間は、国税庁の発表で確認してください。
この記事では、国税庁と全国健康保険協会の公表資料(2026年10月時点)をもとに、インプラント、歯列矯正、補聴器、出産費用の対象になる範囲と対象外の線引きを整理します。出産費用は、出産育児一時金を差し引いた控除額を、編集部で試算しました。対象になるかどうかは、個別の事情で変わります。迷ったときは、税務署や税理士に確認してください。
1. 判断の3つの視点:支払った年、必要性と水準、補てんの差し引き
医療費控除の金額は、国税庁のNo.1120によると、「実際に支払った医療費の合計額から、保険金などで補てんされる金額を引き、さらに10万円を引いた額」です。その年の総所得金額等が200万円未満の人は、10万円ではなく、総所得金額等の5%を引きます。控除額は、最高で200万円です。
対象になる医療費は、自分、または生計を一にする配偶者やその他の親族のために支払ったものです。支払った年が基準で、まだ払っていない医療費は、実際に払った年の対象になります。家族の医療費は合算して数えます。
保険金などで補てんされる金額は、その目的になった医療費の金額を限度に、差し引きます。引ききれない金額が出ても、他の医療費からは差し引きません。治療ごとの判断は、この算式の「支払った医療費」に何を含めるかの話です。
治療別の線引きを、国税庁の資料から、先に1つの表にまとめます。
1.1 【治療・費用ごとの、医療費控除の対象になる範囲と対象外の線引き】
前提条件:国税庁No.1124・No.1128、質疑応答事例(歯列矯正)、情報(補聴器)。令和8年4月1日現在法令等。個別の判断は税務署に確認1/2
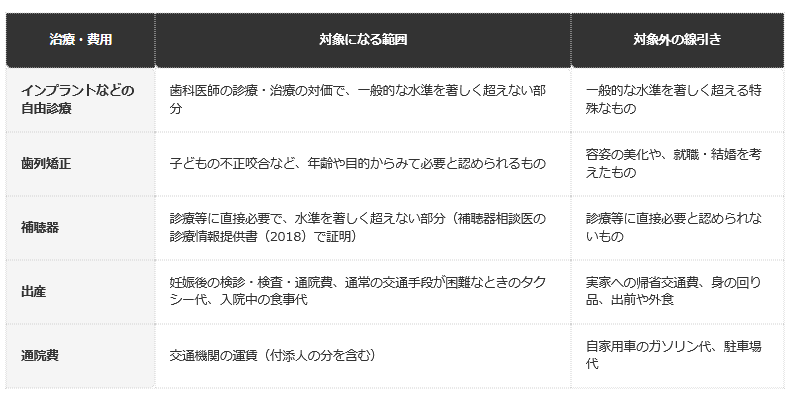
出所:国税庁「No.1128 医療費控除の対象となる歯の治療費の具体例」、同「No.1124 医療費控除の対象となる出産費用の具体例」などを基にLIMO編集部作成
歯の治療・補聴器
- インプラントなどの自由診療:歯科医師の診療・治療の対価で、一般的な水準を著しく超えない部分が対象です。一般的な水準を著しく超える特殊なものは、対象外です。
- 歯列矯正:子どもの不正咬合など、年齢や目的からみて必要と認められるものが対象です。容姿の美化や、就職・結婚を考えたものは、対象外です。
- 補聴器:診療等に直接必要で、水準を著しく超えない部分が対象です。補聴器相談医の診療情報提供書(2018)で証明します。診療等に直接必要と認められないものは、対象外です。
出産・通院費
- 出産:妊娠後の検診・検査・通院費、通常の交通手段が困難なときのタクシー代、入院中の食事代が対象です。実家への帰省交通費、身の回り品、出前や外食は、対象外です。
- 通院費:交通機関の運賃(付添人の分を含む)が対象です。自家用車のガソリン代、駐車場代は、対象外です。
2. インプラントなどの自由診療:保険がきかないから対象外、ではない
歯の治療には、保険がきかない自由診療や、高価な材料を使うものがあります。国税庁のNo.1128は、このような場合を、次のように整理しています。一般的に支出される水準を著しく超えると認められる特殊なものは、医療費控除の対象になりません。
裏を返すと、自由診療だからという理由だけでは、対象外になりません。歯科医師による診療または治療の対価で、病状などに応じて、一般的に支出される水準を著しく超えない部分は、対象です。インプラントのように、自由診療で高額になりやすい治療も、この考え方で判断されます。
国税庁は、治療材料の例も挙げています。金やポーセレンは、歯の治療材料として一般的に使われているため、これらを使った治療の対価は、対象になるとしています。「高価な材料=対象外」ではない点は、見落としやすいところです。
治療のための通院費も、対象です。小さな子どもの通院に付添が必要なときは、付添人の交通費も含まれます。通院費として認められるのは、交通機関などを利用したときの運賃で、自家用車で通院したときのガソリン代や駐車場代は、対象になりません。通院した日と金額は、記録しておきます。
支払い方によって、どの年分に入るかが変わる場合があります。治療中に年が変わるときは、それぞれの年に支払った額が、各年分の対象です。歯科ローンを使った場合は、信販会社が立替払をした年(契約が成立した時)の医療費として扱われます。
2.1 【支払い方ごとの、医療費控除の年分の扱い】
前提条件:国税庁No.1120・No.1128(令和8年4月1日現在法令等)。個別の判断は税務署に確認2/2
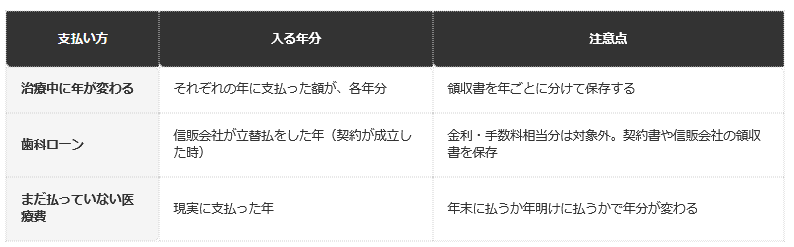
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」、同「No.1128」を基にLIMO編集部作成
治療中・歯科ローン
- 治療中に年が変わる:入る年分は、それぞれの年に支払った額が各年分です。領収書を年ごとに分けて保存します。
- 歯科ローン:入る年分は、信販会社が立替払をした年(契約が成立した時)です。金利・手数料相当分は対象外で、契約書や信販会社の領収書を保存します。
まだ払っていない医療費
- まだ払っていない医療費:入る年分は、現実に支払った年です。年末に払うか年明けに払うかで、年分が変わります。
年末に近い今の時期、年内に支払うか、翌年にするかを選べる場合があります。ただ、医療費控除は、年間の合計が足切り額を超えたときに初めて控除が出るため、年内と年明けのどちらが有利かは、その年の家族全体の医療費の合計で変わります。
3. 歯列矯正:子どもの不正咬合は対象、就職や結婚を考えた矯正は対象外
歯列矯正は、治療の名前ではなく、年齢と目的で、対象かどうかが決まります。国税庁は、発育段階にある子どもの成長を阻害しないために行う不正咬合の歯列矯正のように、年齢や目的からみて必要と認められる場合の費用は、対象としています。
一方で、容貌を美化するための歯列矯正は、対象になりません。国税庁の質疑応答事例には、「将来の就職や結婚を考えて歯並びを矯正する費用」が挙がっています。回答は、一般的に容姿を美化し、容貌を変えるためのものと認められるため、対象外です。
この線は、子どもか大人かだけでは決まりません。国税庁の表現は、「歯列矯正を受ける人の年齢や矯正の目的などからみて必要と認められる場合」です。大人でも、年齢や目的から必要と認められれば、対象になる余地があります。ただし、認められるかどうかは、医師の診断や個別の事情で判断されます。
矯正は、治療が数年にわたる場合があります。この場合も、支払った年ごとに、各年分の対象になります。分割払いやローンを使う場合は、前の節で整理した、年分の扱いに注意します。
4. 【編集者の視点】
治療別の判断は、どれも「その費用は、診療や治療のために必要か」という同じ問いに行き着きます。インプラントは水準、歯列矯正は目的、補聴器は診療との直接の関係、出産は費用の中身で、問いの形が少し変わるだけです。
私は、領収書を捨てる前に、「この費用は、何のために払ったのか」を一言メモしておくことをすすめます。申告のときに、迷った費用の説明が、思い出しやすくなります。国税庁は、通院日や金額の記録を、残すよう求めています。
対象になるかどうかの最終的な判断は、税務署が行います。ネットの一般論は、ご自身の状況と違う場合があります。判断に迷う費用は、税務署の相談窓口や税理士に、事前に確認してください。
5. 補聴器:補聴器相談医の診療情報提供書が、分かれ目になる
補聴器は、購入しただけで、医療費控除の対象になるわけではありません。国税庁は、医師による診療や治療などのために直接必要な補聴器の購入費用で、一般的に支出される水準を著しく超えない部分の金額が、対象になると示しています。
補聴器が診療等のために直接必要かどうかは、診療等を行っている医師の判断に基づく必要があります。国税庁は、一般社団法人日本耳鼻咽喉科頭頸部外科学会が認定した補聴器相談医が、「補聴器適合に関する診療情報提供書(2018)」により、直接必要である旨を証明している場合に、購入費用が対象になると回答しています。
つまり、補聴器の購入前に、補聴器相談医の診察を受けて、この診療情報提供書をもらっておくことが、分かれ目です。購入後に気づいても、書類が必要な点は変わりません。購入の前に、受診の予定や、書類の発行について確認します。
対象になるのは、「一般的に支出される水準を著しく超えない部分」です。補聴器の価格帯は広いため、高額なものは、水準を超える部分が対象外になる可能性があります。迷う場合は、税務署に確認してください。
6. 出産費用:検診・通院・タクシー・入院中の食事は対象、出産育児一時金は差し引く
出産に関する費用は、国税庁のNo.1124に、具体例が挙がっています。妊娠と診断されてからの定期検診や検査の費用と、通院費用は、対象です。通院費用は、領収書がないことが多いため、家計簿などに記録しておきます。
出産で入院するときに、電車やバスなどの通常の交通手段が困難なため、タクシーを使った場合は、そのタクシー代も対象です。入院中の食事代は、病院に支払うものなら、一般的に対象です。出前や外食は、対象外です。
対象にならないものもあります。実家で出産するために帰省する交通費は、対象外です。入院のときに買った、寝巻きや洗面具などの身の回り品も、対象になりません。
最も気をつけたいのが、出産育児一時金です。国税庁は、健康保険などから出る出産育児一時金などは、医療費から差し引くよう求めています。協会けんぽの案内では、2023年4月1日以降の出産で、産科医療補償制度に加入している医療機関で、在胎週数22週以降の出産なら、1児につき50万円です。
一方、出産手当金は、差し引く必要がありません。出産の前後に勤務できないことで出る手当で、医療費を補てんするものではないためです。同じ「出産で受け取るお金」でも、差し引くものと、差し引かないものがあります。
では、実際にいくらの控除になるのでしょうか。出産・健診などの対象費用が62万円で、出産育児一時金が50万円の場合、差し引くと12万円です。足切りの10万円を引くと、控除の対象は2万円です。出産だけでは、控除額が小さくなりやすいことが、分かります。
子どもの歯列矯正など、他の医療費があれば、合算できます。生計を一にする家族の医療費は、まとめて数えるためです。対象費用が52万円なら、一時金で差し引くと2万円で、足切りに届かず、控除は出ません。
6.1 【出産費用の医療費控除の試算(出産育児一時金を差し引いたあと)】
出産・健診などの対象費用のみの場合
- 出産・健診などの対象費用62万円(一時金50万円を差し引く):医療費は12万円、足切りは10万円で、控除額は2万円です。
- 出産・健診などの対象費用52万円(一時金50万円を差し引く):医療費は2万円、足切りは10万円で、控除額は0円です。
他の医療費を合算した場合
- 出産・健診などの対象費用62万円の例に、子どもの歯列矯正40万円を加える:医療費は52万円、足切りは10万円で、控除額は42万円です。
この試算は、総所得金額等が200万円以上の人を前提にした、編集部の仮定です。総所得金額等が200万円未満の人は、足切りが総所得金額等の5%になるため、結果が変わります。出産育児一時金の額は、加入している医療機関の制度や、出産の週数で変わります。
出産育児一時金の差し引きや、高額療養費との関係は、高額療養費と医療費控除は併用できる?確定申告で医療費から差し引く「保険金などで補てんされる金額」の正しい計算方法を、編集部が公的資料にもとづき解説 傷病手当金は差し引かず、出産育児一時金は差し引くなど、名前が紛らわしい給付ごとの扱いを一つひとつ丁寧に整理でくわしく扱っています。
7. 【編集者の視点】
試算の表で見ていただきたいのは、出産費用だけで見ると小さい控除額が、他の医療費と合わさると、大きく変わる点です。医療費控除は、個人ごとではなく、生計を一にする家族の医療費を、合算して数える仕組みです。
年内に、まとまった医療費を払う予定があるなら、家族全体の1年分を、一度整理しておくのがよいと思います。足切りの10万円を超えるかどうかで、控除の有無が分かれます。超えそうにないなら、無理に年内に払う必要もありません。
私は、「対象になるかを考える」より、「対象になる費用と、そうでない費用を分けて記録しておく」ほうが、実際の申告では、役に立つと考えています。分けておけば、申告の直前に慌てずに済みます。
8. 申告の準備:明細書、領収書の保存、還付申告は5年
医療費控除を受けるには、確定申告書に、医療費控除の明細書を添付します。国税庁は、医療費の領収書から明細書を作るよう案内しています。医療保険者から交付された医療費通知があれば、通知を添付して、明細書の記載を簡略化できます。
領収書は、申告書に添付しません。ただし、明細書の記載内容を確認するため、確定申告期限等から5年を経過する日までの間、領収書の提示や提出を求められる場合があります。医療費通知を添付したものは除かれますが、通知に載らない自費の治療や補聴器などは、領収書を保存します。
申告の時期は、令和8年分なら、2027年2月16日(火)から3月15日(月)です。医療費控除は、給与所得者でも、還付申告として、翌年1月1日から5年間、提出できます。年が明けてすぐ準備できるように、領収書は、年内のうちに、年ごとと家族ごとに分けておくと進めやすくなります。
還付申告の手続きの詳細は、国税庁の案内で確認できます。まずは、年内に何を払うか、家族全体の医療費がいくらになりそうかを、確認しておきます。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 医療費控除は、その年の1月1日から12月31日までに支払った医療費が対象です。令和8年分の申告は、2027年2月16日(火)から3月15日(月)です。
- 自由診療だから対象外、ではありません。インプラントなどは、一般的に支出される水準を著しく超えない部分が対象です。
- 歯列矯正は、年齢と目的で決まります。子どもの不正咬合は対象で、就職や結婚を考えた矯正は対象外です。
- 補聴器は、補聴器相談医の診療情報提供書(2018)で、診療等に直接必要と証明されていることが分かれ目です。
- 出産は、出産育児一時金(50万円)を差し引きます。出産だけでは控除が出にくく、家族の他の医療費と合算して判断します。
治療別の判断は、どれも、「診療や治療のために必要か」と、「一般的な水準を超えていないか」の2つに行き着きます。違いは、その判断が、水準なのか、目的なのか、診療との関係なのか、費用の中身なのかです。
対象になるかどうかや、控除の額は、個別の事情で変わります。迷う費用は、税務署の相談窓口や税理士に確認してください。
10. よくある質問
10.1 Q. インプラントは、医療費控除の対象になりますか?
A. 歯科医師による診療・治療の対価で、一般的に支出される水準を著しく超えない部分が対象です。自由診療でも、それだけで対象外にはなりません。一般的な水準を著しく超える特殊なものは、対象外です。
10.2 Q. 大人の歯列矯正は、医療費控除の対象になりますか?
A. 年齢や目的からみて必要と認められる場合は対象です。容姿を美化し、容貌を変えるための矯正は、対象外です。将来の就職や結婚を考えた矯正は、対象外とされています。
10.3 Q. 補聴器は、いつから対象になりますか?
A. 補聴器相談医が、診療情報提供書(2018)で、診療等のために直接必要と証明している場合に、購入費用の水準を著しく超えない部分が対象です。購入の前に、受診して書類を確認します。
10.4 Q. 出産費用は、全額が対象になりますか?
A. 全額ではありません。妊娠後の検診・検査・通院費、タクシー代、入院中の食事代などが対象で、身の回り品や帰省の交通費は対象外です。出産育児一時金は、医療費から差し引きます。
10.5 Q. 出産手当金は、差し引く必要がありますか?
A. 差し引く必要はありません。出産の前後に勤務できないことで出る手当で、医療費を補てんする性格のものではないためです。出産育児一時金とは扱いが違います。
10.6 Q. 治療中に年が変わった場合は、どうなりますか?
A. それぞれの年に支払った医療費の額が、各年分の医療費控除の対象です。歯科ローンは、信販会社が立替払をした年の医療費として扱われます。金利や手数料相当分は、対象外です。
10.7 Q. 領収書は、提出が必要ですか?
A. 申告書に添付する必要はなく、医療費控除の明細書を添付します。ただし、確定申告期限等から5年を経過する日までの間、領収書の提示や提出を求められる場合があるため、保存しておきます。
10.8 Q. 還付申告は、いつまでできますか?
A. 医療費控除の還付申告は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間、提出できます。令和8年分の確定申告の期間は、2027年2月16日(火)から3月15日(月)です。
参考資料
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」(令和8年4月1日現在法令等)
- 国税庁「No.1128 医療費控除の対象となる歯の治療費の具体例」(令和8年4月1日現在法令等)
- 国税庁「No.1124 医療費控除の対象となる出産費用の具体例」(令和8年4月1日現在法令等)
- 国税庁「質疑応答事例 歯列を矯正するための費用」
- 国税庁「補聴器の購入費用に係る医療費控除の取扱いについて(情報)」
- 国税庁「No.2030 還付申告」(令和8年4月1日現在法令等)
- 全国健康保険協会「出産育児一時金」
齊藤 慧