

4. 募集価格は100円ぴったりではない|額面より高く買うと利回りは低くなる
個人向け国債は、額面100円につき100円で買えますが、新窓販国債は、発行のたびに募集価格が決まります。
4.1 10年の10月債は額面100円につき100円39銭
10月債の10年ものは、額面100円につき100円39銭です。
額面100万円分を買う場合の購入代金は、100万円ではなく100万3900円になります。
満期に戻ってくるのは額面100円につき100円なので、額面を上回って払った3900円は、償還金額には含まれません。
そのため、表面利率は年3.1%でも、応募者利回りは年3.048%と、表面利率より低くなります。
なお、財務省は、金融機関によっては独自の販売価格を設定している場合があるとも案内しています。
4.2 購入時には「初回の利子の調整額」も支払う
新窓販国債では、募集価格に加えて、購入時に初回の利子の調整額を払い込む必要があります。
発行日から初回の利払日までが半年ちょうどにならないため、半年に満たない分の利子を日割りで前払いする仕組みです。
10月債の10年ものは、額面100円につき0.4331506円で、発行日の前の51日分にあたります。
初回の利払日(2027年3月20日)には、半年分の利子を受け取ります。
5. 額面100万円で10年ものを買うと?購入時の支払いと満期の受取額
10月債の10年ものを額面100万円分買い、満期まで持った場合の金額を試算しました。
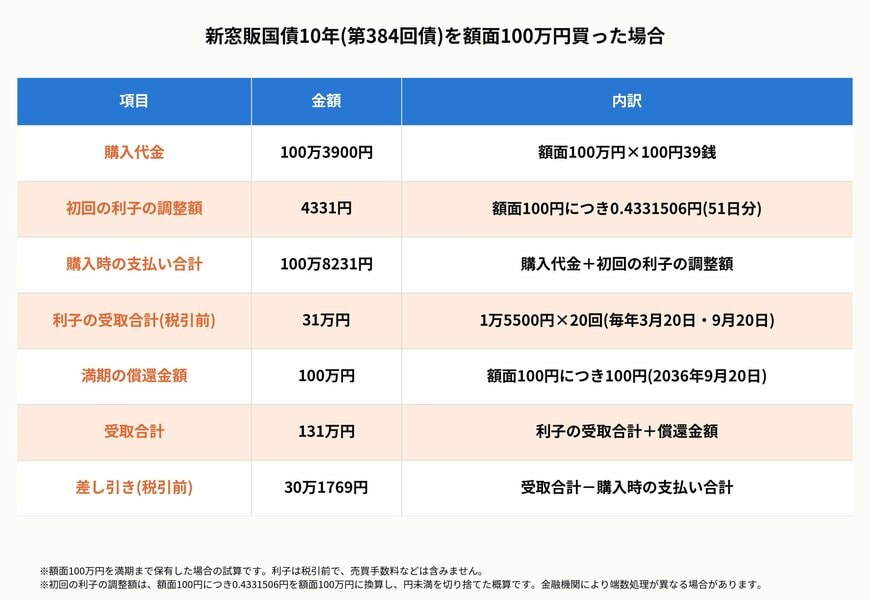
購入時の支払いは、購入代金が100万3900円、初回の利子の調整額が4331円で、合計100万8231円です。
利子は、年3.1%の半分にあたる1万5500円が、毎年3月20日と9月20日に支払われます。
2027年3月から2036年9月までの20回で、利子の受取合計は税引前で31万円です。
満期の2036年9月20日には、額面100円につき100円で償還され、100万円が戻ってきます。
利子と償還金額を合わせた受取合計は131万円で、購入時の支払い合計との差し引きは、税引前で30万1769円になります。
利子には税金がかかり、税引後の利子は、税率20.315%を差し引くと約24万7000円となる計算です。
この試算は、満期まで持ち続けた場合のもので、途中で売却する場合は、結果が変わります。
6. 中途換金の違い|個人向け国債は国が買い取り、新窓販国債は市場で売却
2つの国債の大きな違いが、満期前にお金が必要になったときの扱いです。
6.1 個人向け国債は、発行後1年を経過すれば額面で換金できる
財務省によると、個人向け国債は、発行後1年を経過すれば、いつでも中途換金できます。
換金時には、額面金額に経過利子相当額を加え、直前2回分の各利子(税引前)相当額に0.79685を掛けた額を差し引いた金額が受け取れます。
財務省は、個人向け国債は元本割れがないと案内しています。
6.2 新窓販国債は、市場で売却するため売却損が出ることもある
新窓販国債には、国による買い取りの中途換金制度はありません。
満期前に換金したい場合は、市場で売却することになります。
売却価格は市場の状況によって決まり、売却益が出ることも、売却損が出ることもあります。
財務省は、金利が上昇したときは時価が下がり、償還前に売却すると売却損が出ることがあると案内しています。
また、買い手がつかないと売却できない場合もあります。
たとえば、額面100万円分を額面100円につき95円で売却した場合の売却代金は95万円で、購入時に払った100万8231円を下回ります(それまでに受け取った利子は別に入ります)。
この数字は、仕組みを理解するための仮の例です。
ただ、今回の試算のとおり、実際に払うお金は額面より多く、満期まで持つ前提で初めて「受取合計131万円」になります。
そのため、購入を考えるときは、「このお金を10年間使わなくてよいか」を先に確認しておくことが大切です。数年以内に使う可能性があるお金は、市場で売ると売却損が出る場合があることを頭に入れておきましょう。
利率の数字は目を引きますが、「いつまで持てるか」と「どこで買えるか」の2つをセットで考えると、判断しやすくなります。
7. 新窓販国債はどこで買える?取扱金融機関を表で確認
新窓販国債は、財務省が公表している募集取扱機関で購入できます。
7.1 都市銀行は2行のみ、三井住友銀行・三菱UFJ銀行・みずほ銀行は掲載なし
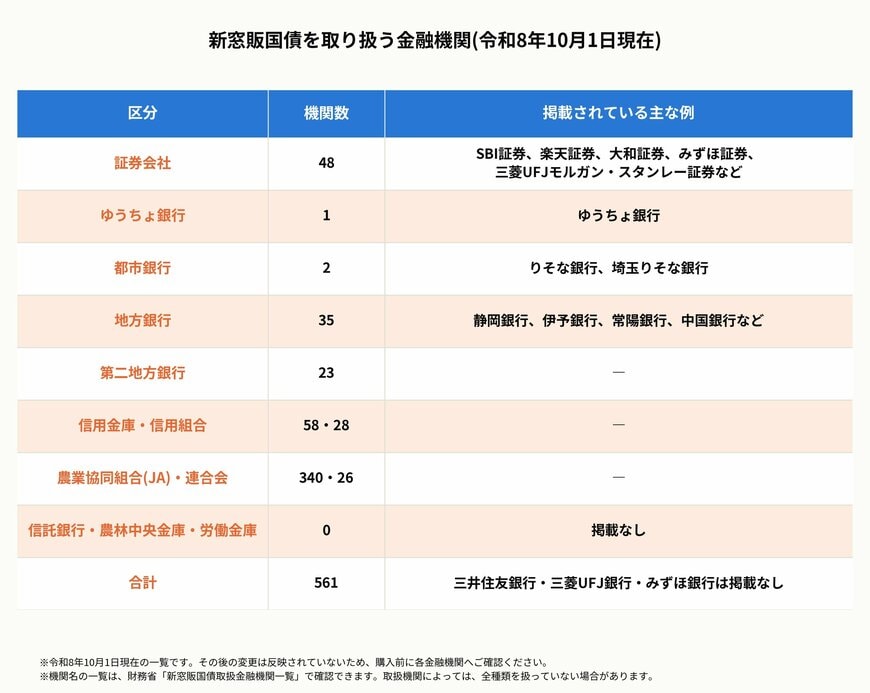
財務省の一覧(令和8年10月1日現在)には、募集取扱機関が合計561機関掲載されています。
このうち都市銀行は、りそな銀行と埼玉りそな銀行の2行だけです。
三井住友銀行、三菱UFJ銀行、みずほ銀行は、この一覧に掲載されていません。
証券会社は、SBI証券、楽天証券、大和証券、みずほ証券、三菱UFJモルガン・スタンレー証券など、48社が掲載されています。
この一覧には、野村證券とマネックス証券の名前は見当たりません。
7.2 地方銀行は35行、信用金庫や農協も取り扱っている
地方銀行は、静岡銀行、伊予銀行、常陽銀行、中国銀行など35行が掲載されています。
そのほか、第二地方銀行が23機関、信用金庫が58機関、信用組合が28機関、農業協同組合が340機関、農業協同組合連合会が26機関です。
ゆうちょ銀行も、1機関として掲載されています。
身近な地方銀行や信用金庫、農協が取り扱っている場合があるため、普段使っている金融機関に問い合わせてみるのも一つの方法です。
7.3 取扱機関でも、全種類を扱っているとは限らない
財務省は、募集取扱機関によっては、全ての種類を取り扱っていない場合があると案内しています。
たとえば、10年は扱っていても、5年や2年は扱っていないといったケースがあり得ます。
初めて購入する場合は、購入先の金融機関で国債の口座を開設する必要があり、口座の開設や維持に手数料がかかるかどうかも、金融機関によって異なります。
一覧は令和8年10月1日現在のもので、その後に取扱いが変わる可能性があります。
購入を考えるときは、金融機関の最新の案内で、取り扱っている種類と条件を確認してください。
8. まとめ
新窓販国債の10月債は、10年(第384回債)の表面利率が年3.1%、応募者利回りが年3.048%です。
5年は10月15日に発表される予定で、2年は表面利率が年2.0%です。
個人向け国債と比べると、新窓販国債は、募集価格が額面100円ぴったりではなく、購入時に初回の利子の調整額も払い込みます。
額面100万円で10年ものを買うと、購入時の支払いは100万8231円で、満期まで持てば受取合計は131万円(税引前の利子31万円と償還金額100万円)です。
満期前に換金する場合、個人向け国債は国が買い取りますが、新窓販国債は市場で売却するため、売却損が出ることもあります。
買える金融機関は、都市銀行ではりそな銀行と埼玉りそな銀行の2行のみで、地方銀行や信用金庫、農協などは多く取り扱っています。
購入前に、金融機関ごとの取扱状況と最新の条件を確認しておきましょう。
【免責事項】
- 本記事は、2026年10月8日時点の財務省の公表情報にもとづいています。利率、募集価格、募集期間、取扱金融機関などは、変更される場合があります。5年の条件は10月15日に発表される予定です。
- 100万円の試算は、満期まで保有した場合の概算です。初回の利子の調整額の端数処理や、金融機関ごとの販売価格・手数料は考慮していません。実際の金額は、取扱金融機関の案内をご確認ください。
- 取扱金融機関の一覧は令和8年10月1日現在のもので、現在の取扱状況と異なる場合があります。
- 税金、口座開設、手数料など、法令や制度にかかわる事項は、各金融機関や税務署などでご確認ください。
- 本記事は、特定の金融商品の勧誘や売買の推奨を目的としたものではありません。投資の最終判断はご自身でお願いします。
参考資料
- 財務省「10年固定「令和8年10月債」」
- 財務省「現在募集中の個人向け国債・新窓販国債(令和8年10月7日現在)」
- 財務省「新窓販国債商品概要」
- 財務省「新窓販国債についてのよくある質問(Q&A)」
- 財務省「個人向け国債と新窓販国債の商品性の比較」
- 財務省「新窓販国債取扱金融機関一覧」
- 財務省「「固定5年」商品概要」
- 財務省「知る|個人向け国債」
- 財務省「個人向け国債の発行条件等(令和8年10月7日)」
和田 直子


