

新窓販国債の10年ものが、10月債で表面利率が年3.1%に達しました。
3%を超えたこともあり、気になっている人も多いのではないでしょうか。
新窓販国債は、個人向け国債と同じように、銀行や証券会社などで購入できる国債です。
ただし、募集価格が額面100円ぴったりではなく、満期前に売るときの仕組みも異なります。
この記事では、財務省の情報をもとに、新窓販国債と個人向け国債の違いを表で整理します。
あわせて、額面100万円で10年ものを買った場合の支払額と満期の受取額、買える金融機関も確認していきましょう。
1. 新窓販国債10月債の条件|10年は年3.1%、5年は10月15日に発表予定
まずは、財務省が公表している10月債の条件を確認します。
1.1 10年(第384回債)は表面利率が年3.1%
10年ものは「利付国庫債券(10年)(第384回)」で、表面利率は年3.1%です。
募集期間は2026年10月9日から10月28日までで、発行日は11月10日です。
利子は毎年3月20日と9月20日の年2回支払われ、償還期限は2036年9月20日です。
募集価格は額面100円につき100円39銭で、応募者利回りは年3.048%です。
応募者利回りとは、募集価格で購入して満期まで持った場合の年あたりの利回りです。
表面利率の年3.1%より低いのは、額面より高い価格で買うためで、この点は後ほど詳しく説明します。
1.2 2年は年2.0%、5年は10月15日に発表予定
財務省の「現在募集中の個人向け国債・新窓販国債」(令和8年10月7日現在)によると、2年もの(第489回債)の表面利率は年2.0%、応募者利回りは年1.923%、募集価格は額面100円につき100円14銭です。
5年もの(第188回債)は、表面利率や応募者利回り、募集価格が10月15日に発表される予定です。
2. 新窓販国債とは|個人向け国債との大きな違いは「市場価格で動く」点
新窓販国債は、財務省が「新型窓口販売方式」として案内している仕組みで、個人向け国債以外の国債も、個人が多くの金融機関で購入できます。
満期は10年・5年・2年の固定金利型で、発行は毎月です。
個人向け国債は、募集価格が額面100円につき100円と決まっており、発行から1年たてば国が買い取る仕組みがあります。
一方、新窓販国債は、募集価格が発行ごとに決まり、満期前に売るときは市場で売却します。
次のページでは、2つの国債の違いを表で整理したうえで、100万円分を買った場合のお金の動きと、買える金融機関を確認します。
3. 新窓販国債と個人向け国債の違いを表で整理
2つの国債の主な違いは、次の表のとおりです。
新窓販国債と個人向け国債の違い1/3
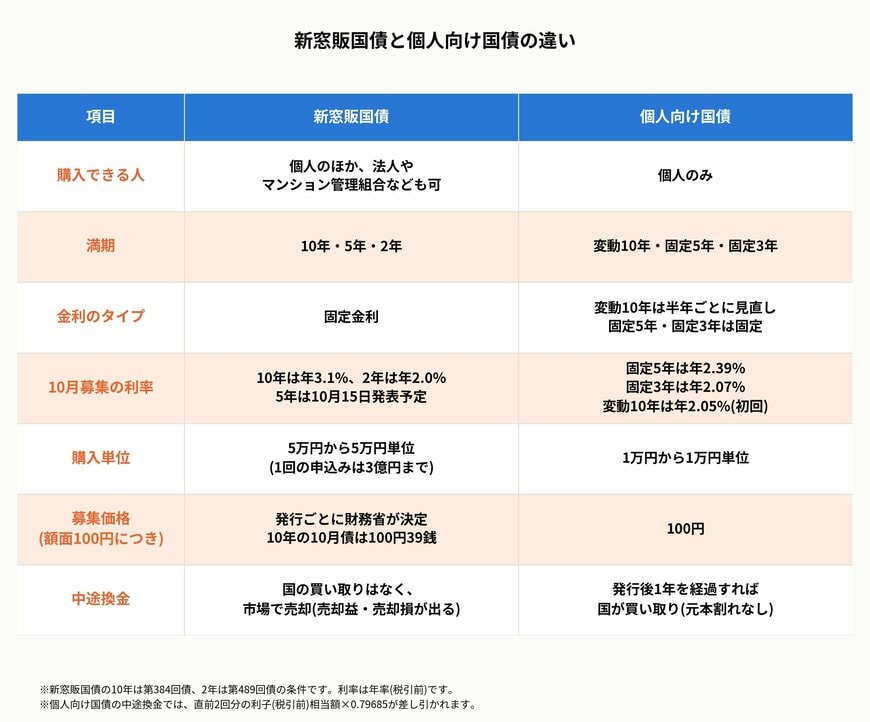
出所:財務省「個人向け国債と新窓販国債の商品性の比較」、財務省「新窓販国債についてのよくある質問(Q&A)」、財務省「個人向け国債の発行条件等(令和8年10月7日)」、財務省「現在募集中の個人向け国債・新窓販国債」をもとにLIMO編集部作成
購入できる人は、個人向け国債が個人に限られるのに対し、新窓販国債は購入者に制限がなく、法人やマンション管理組合なども購入できます。
購入単位は、個人向け国債が1万円から1万円単位、新窓販国債が5万円から5万円単位で、1回の申込みは3億円までです。
10月募集の利率は、新窓販国債の10年が年3.1%で、個人向け国債の固定5年の年2.39%や変動10年の年2.05%(初回)を上回っています。
ただし、利率の高さだけで比べることはできず、募集価格や中途換金のルールも確認する必要があります。


