


日本学生支援機構が2026年3月に公表した「令和6年度 学生生活調査」によると、大学学部(昼間部)の学生の1年間の収入は平均203万100円でした。このうち奨学金は43万7500円です。
前回の令和4年度調査と比べると、家庭からの支援の割合が下がり、アルバイト収入の割合が上がっています。子どもの進学を控えた家庭では、学費をどう分担するかが気になるところです。
この記事では、大学生の収入の内訳と学生生活費、奨学金と併用できる日本政策金融公庫の「国の教育ローン」の金利と利用できる額を確認します。
1. 大学生(学部・昼間部)の1年間の収入は203万100円、うち奨学金は43万7500円
学生生活調査は、日本学生支援機構が隔年で実施している調査です。令和6年度は2024年11月に行われ、大学学部と短期大学の学生が対象でした。ここでは大学学部(昼間部)の奨学金と収入の数字を見ていきます。
1.1 大学生の収入は家庭からの支援・奨学金・アルバイト収入・定職その他の4つ
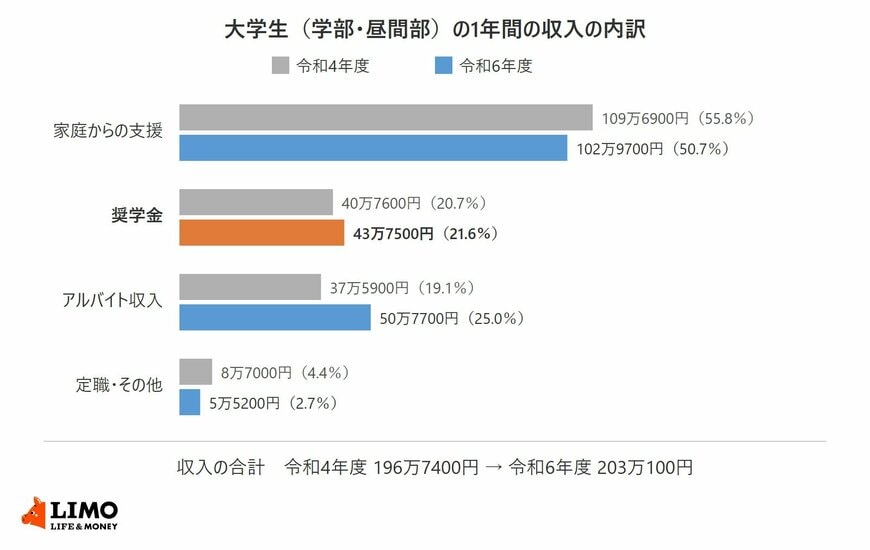
大学学部(昼間部)の学生の1年間の収入を内訳ごとに並べると、次のとおりです。
【令和6年度】
- 家庭からの支援:102万9700円(50.7%)
- 奨学金:43万7500円(21.6%)
- アルバイト収入:50万7700円(25.0%)
- 定職・その他:5万5200円(2.7%)
- 合計:203万100円
【令和4年度】
- 家庭からの支援:109万6900円(55.8%)
- 奨学金:40万7600円(20.7%)
- アルバイト収入:37万5900円(19.1%)
- 定職・その他:8万7000円(4.4%)
- 合計:196万7400円
1.2 奨学金の43万7500円は、受給していない学生も含めた平均
収入の金額は、学生全体の平均です。奨学金を受けていない学生も含めて平均しているため、受給している学生1人あたりの額とは異なります。
何らかの奨学金を受給している学生の割合は51.1%でした。日本学生支援機構の給付奨学金と貸与奨学金に限った受給者の割合は、令和6年度支援実績ベースで31.7%です。
2. 大学生の収入は家庭からの支援が50.7%に下がり、アルバイト収入が25.0%に上がった
前回調査からの変化を見ると、大学生の収入の中身は家庭からの支援が減り、アルバイト収入が増えています。
2.1 家庭からの支援は6万7200円減り、アルバイト収入は13万1800円増えた
家庭からの支援は109万6900円から102万9700円へ6万7200円減り、割合は55.8%から50.7%へ5.1ポイント下がりました。
アルバイト収入は37万5900円から50万7700円へ13万1800円増え、割合は19.1%から25.0%へ5.9ポイント上がりました。奨学金は40万7600円から43万7500円へ増え、割合は0.9ポイント上がっています。
2.2 学生生活費は201万9100円で、前回から10.7%増えた
支出にあたる学生生活費(学費と生活費の合計)は201万9100円で、前回の182万4700円から10.7%増えました。内訳は学費が122万1800円、生活費が79万7300円です。
アルバイトをした学生は86.4%で、そのうち「家庭からの支援のみでは修学がやや困難・非常に困難及び支援無し」と答えた学生は、学生全体の35.1%でした。
3. 国の教育ローンは固定金利で年4.05%、日本学生支援機構の奨学金と併用できる
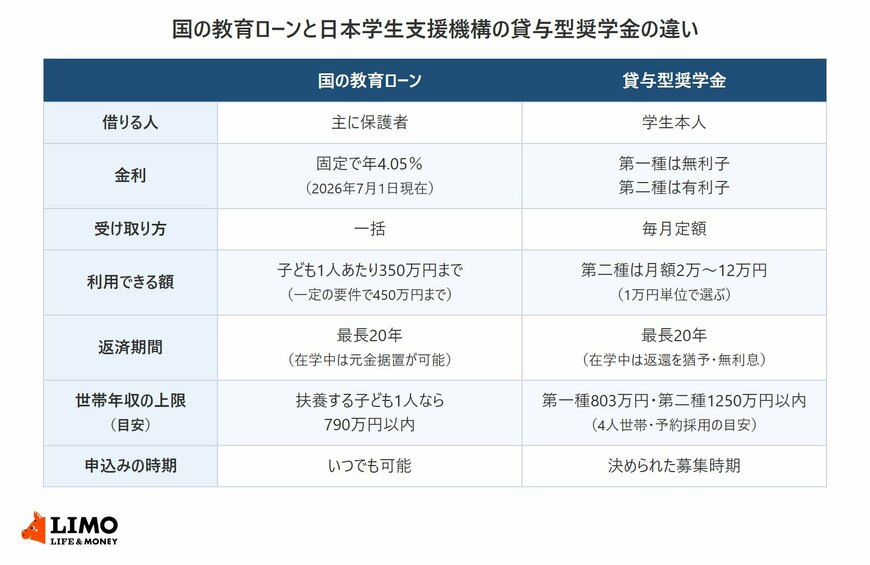
奨学金とは別に、保護者が教育資金を借りる方法として、日本政策金融公庫の「国の教育ローン」(教育一般貸付)があります。
3.1 国の教育ローンの金利は2026年7月1日現在で年4.05%
国の教育ローンの金利は、2026年7月1日現在で年4.05%の固定金利です。交通遺児家庭、母子家庭、父子家庭、世帯年収200万円(所得132万円)以内の方、子ども3人以上の世帯で世帯年収500万円(所得356万円)以内の方は、この金利から0.4%引き下げられます。
利用できる額は子ども1人あたり350万円までで、自宅外通学や海外留学など一定の要件に当てはまる場合は450万円までです。
3.2 国の教育ローンの利用者の49%が奨学金と併用している
日本政策金融公庫は、国の教育ローンと日本学生支援機構の奨学金を併用できると案内しています。同公庫の令和2年度「教育費負担の実態調査結果」では、国の教育ローンを利用している方のうち49%が奨学金と併用していました。
大学生の1年間の収入は平均203万100円で、奨学金は43万7500円、家庭からの支援は50.7%まで下がりました。学費だけで年122万1800円かかります。
家庭で用意する分を考えるときは、国の教育ローンの金利と利用できる額も、奨学金とあわせて日本政策金融公庫の案内で確かめられます。
ここからは、奨学金と国の教育ローンを組み合わせるときの見方を整理します。
奨学金は子ども本人の借入、国の教育ローンは保護者の借入です。どちらを使うにしても、卒業後に誰がいくら返すのかを家族で一度書き出しておくと、借りる額を決めやすくなると思います。


