
三井住友銀行の住宅ローン(新規借入)は、2026年10月に借り入れる場合の変動金利型の金利が年1.525%からでした。住宅ローン控除の控除率は、年末残高等の0.7%です。
会社員の方は、住宅ローン控除の2年目以降を年末調整で受けられます。40歳代は住宅ローンの残高が大きい年代で、金利と控除の両方が家計に関わります。
この記事では、40歳代の住宅ローン残高の平均と分布、年末調整で受ける住宅ローン控除のしくみ、10月の変動金利と控除率0.7%の関係を確認します。
1. 40歳代で住宅ローンなどの借入金がある世帯は24.8%
金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で、40歳代の借入金の状況を確認します。
1.1 借入金がある世帯は30歳代の27.8%から40歳代で24.8%に
世帯主が40歳代の二人以上世帯のうち、借入金がある世帯は24.8%でした。
30歳代は27.8%、50歳代は22.3%で、年代が上がるにつれて少しずつ下がります。
1.2 借入の目的で最も多いのは住宅の取得や増改築などの資金で54.8%
借入金がある40歳代の世帯に借入の目的を聞くと(3つまでの複数回答)、「住宅の取得または増改築などの資金」が54.8%で最も多くなりました。
次いで「耐久消費財の購入資金」が13.4%、「日常の生活資金」が13.0%、「こどもの教育・結婚資金」が10.0%です。
2. 40歳代の住宅ローン残高は平均1651万円、中央値1500万円
同じ調査で、借入金がある40歳代の261世帯の住宅ローン残高を見ると、平均は1651万円、中央値は1500万円でした。
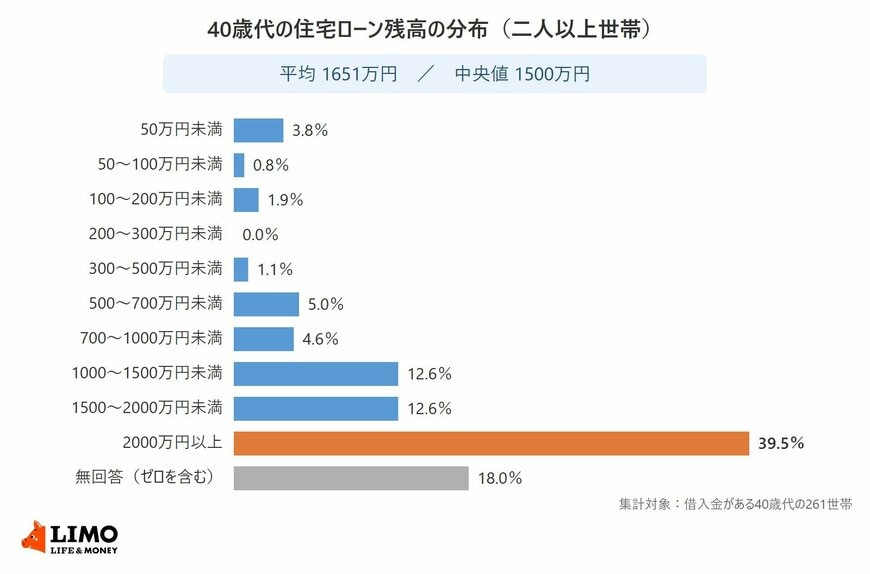
【40歳代の住宅ローン残高の分布】
- 50万円未満:3.8%
- 50万~100万円未満:0.8%
- 100万~200万円未満:1.9%
- 200万~300万円未満:0.0%
- 300万~500万円未満:1.1%
- 500万~700万円未満:5.0%
- 700万~1000万円未満:4.6%
- 1000万~1500万円未満:12.6%
- 1500万~2000万円未満:12.6%
- 2000万円以上:39.5%
- 無回答(ゼロを含む):18.0%
2.1 住宅ローン残高が2000万円以上の世帯は39.5%
最も多いのは「2000万円以上」の39.5%でした。1000万円以上の3区分を合わせると64.7%で、借入金がある40歳代の世帯の6割強に1000万円以上の住宅ローンが残っています。
一方で、残高が無回答(ゼロを含む)の世帯も18.0%あります。
2.2 年代別では30歳代の平均1916万円に次いで多い
年代別に並べると、住宅ローン残高の平均は30歳代の1916万円が最も多く、40歳代の1651万円がそれに続きます。
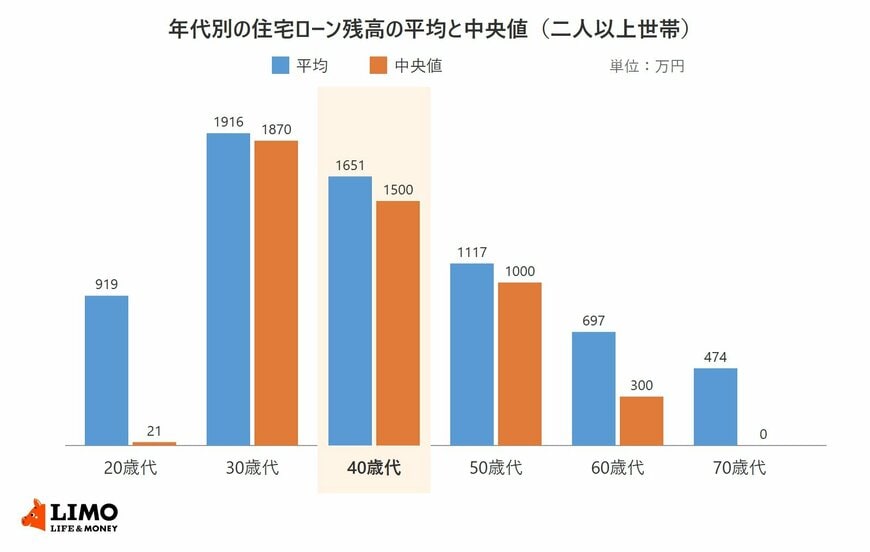
- 20歳代:平均919万円・中央値21万円
- 30歳代:平均1916万円・中央値1870万円
- 40歳代:平均1651万円・中央値1500万円
- 50歳代:平均1117万円・中央値1000万円
- 60歳代:平均697万円・中央値300万円
- 70歳代:平均474万円・中央値0円
40歳代の平均は30歳代より265万円少なく、50歳代では40歳代より534万円少ない1117万円です。
3. 住宅ローン控除は年末残高等の0.7%、2年目からは年末調整で受けられる
住宅ローン控除(住宅借入金等特別控除)は、住宅ローンの年末残高をもとに計算した額を所得税から差し引く制度です。国税庁のタックスアンサーで、令和4年以降に入居した場合のしくみを確認します。
3.1 住宅ローン控除の控除額は年末残高等に0.7%をかけて計算する
各年の控除額は「年末残高等×0.7%」で、100円未満は切り捨てます。年末残高等は、住宅ローンの年末残高と住宅の取得対価の額のうち少ないほうです。
新築の認定住宅等に令和6年から令和12年までに入居した場合、控除期間は13年です。控除限度額は住宅の区分で異なり、たとえば省エネ基準適合住宅で令和6年・令和7年に入居した場合は21万円です。
3.2 会社員は2年目以降、住宅ローン控除の書類を勤務先に出す
控除を受ける最初の年分は確定申告が必要です。給与所得者は、2年目以後の年分を年末調整で受けられます。
その場合、税務署から送付される「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」と、金融機関などが発行する「住宅取得資金に係る借入金の年末残高等証明書」を勤務先に提出します。調書方式に対応した金融機関から借り入れ、適用申請書を出している場合は、提出する書類が一部異なります。
3.3 三井住友銀行の10月の変動金利は年1.525%からで、控除率0.7%を上回る
三井住友銀行の変動金利型「最後までずーっと引き下げプラン」は、2026年10月に借り入れる場合の店頭金利が年3.375%、引き下げ後の融資利率が年1.525%から年3.375%です。年1.525%は、Oliveアカウントの開設と給与振込口座の指定を前提とした金利です。
40歳代の平均残高1651万円で単純計算すると、年1.525%の利息は1年で約25万円、年末残高に0.7%をかけた控除額は11万5500円です。控除額は利息の半分に届きません。
金利が上がる局面では、インフレによる生活費の高騰も加わります。もし、住宅ローン控除が終了するタイミングと重なってしまうと、実質的な手取り額が減るため、家計へのダメージはより大きくなるでしょう。
40歳代の住宅ローン残高は平均1651万円で、借入金がある世帯の39.5%は2000万円以上が残っています。控除率0.7%は、変動金利の年1.525%を下回ります。
自分の控除額は、年末残高等証明書の残高に0.7%をかけ、税務署から届いている控除証明書の控除期間と並べると確かめられます。
ここからは、所得税から引ききれない控除の行き先と、控除が終わる時期の備え方を見ていきます。