1. 【住民税非課税世帯】障害者は「前年の合計所得金額135万円以下」で住民税がかからない
住民税非課税世帯かどうかは、世帯の一人ひとりに住民税がかかるかどうかで決まります。本人の住民税がかからなくなる基準は1つではなく、障害者には別の基準が設けられています。
この章では、障害者の非課税の基準と、年金だけで暮らす65歳以上の人に当てはめたときの収入の目安を確認します。
1.1 障害者などで合計所得金額が135万円以下の人
地方税法295条は、障害者・未成年者・寡婦・ひとり親のうち、前年の合計所得金額が135万円以下の人には市町村民税を課さないと定めています。道府県民税も同じ扱いです。
この場合は、均等割と所得割のどちらもかかりません。武蔵野市も、障害者などで前年の合計所得金額が135万円以下の人を、所得割・均等割ともに非課税になる人として案内しています。
1.2 年金だけの65歳以上
65歳以上で年金収入が330万円未満なら、公的年金等控除は110万円です。合計所得金額135万円に110万円を足すと、年金収入245万円になります。
武蔵野市は、合計所得金額135万円以下の目安を、公的年金だけの65歳以上で245万円以下、給与収入だけで204万3999円以下としています。
1.3 障害者でない単身の人
配偶者や扶養親族がいない一般の人は、武蔵野市では合計所得金額45万円以下が非課税の基準です。年金だけの65歳以上に当てはめると、年金収入155万円以下になります。
同じ単身の65歳以上でも、障害者に当たるかどうかで、非課税になる年金収入の目安に90万円の差があります。
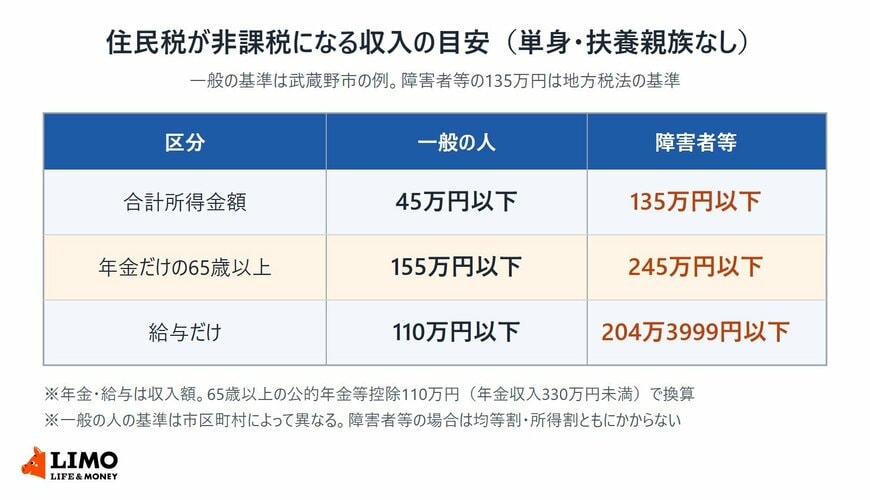
【一般の人(単身・扶養親族なし)】
- 合計所得金額:45万円以下
- 年金だけの65歳以上:年金収入155万円以下
- 給与だけ:給与収入110万円以下
【障害者等】
- 合計所得金額:135万円以下
- 年金だけの65歳以上:年金収入245万円以下
- 給与だけ:給与収入204万3999円以下
一般の人の45万円は武蔵野市の基準で、市区町村によって金額が異なります。障害者などの135万円は、地方税法で定められた基準です。
2. 要介護認定を受けた65歳以上は「障害者控除対象者認定」で障害者に含まれる
税法上の障害者は、障害者手帳を持っている人に限られません。65歳以上で要介護認定を受けている人は、市区町村の「障害者控除対象者認定」を受けると、住民税の障害者として扱われます。
2.1 手帳がなくても、市区町村長の認定を受ければ税法上の障害者になる
地方税法施行令7条は、障害の程度が身体障害者や知的障害者に準ずるとして市町村長などの認定を受けた65歳以上の人を、住民税の障害者に含めています。所得税でも同じ規定があります(所得税法施行令10条)。
仙台市は、65歳以上で要介護認定を受けている人や寝たきりの状態にある人は、「障害者控除対象者認定書」の交付を受けると障害者控除が受けられると案内しています。同じページで、障害者は前年の合計所得金額が135万円以下なら個人市県民税がかからないとしています。
2.2 認定の基準は市区町村によって違う
杉並区は、要支援・要介護の認定を受けた人を対象にしています。特別障害者に準ずるのは、要介護3以上で「障害高齢者の日常生活自立度」がB以上の人などです。
江東区は、要介護1から5の人が対象です。要介護4・5の人は特別障害者、要介護1から3の人は認知症や寝たきりの程度に応じて特別障害者か普通障害者に分けています。
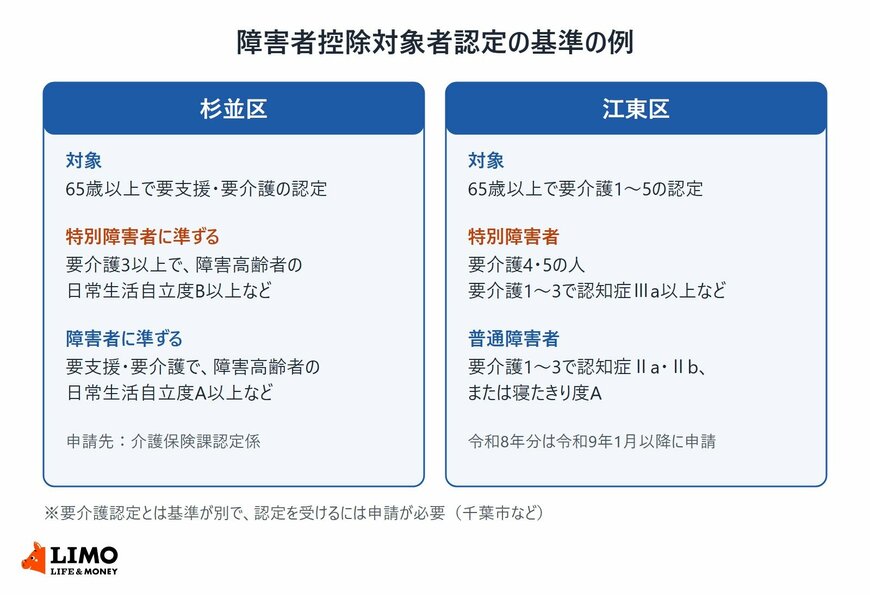
2.3 要介護認定とは基準が別で、申請しないと認定書は届かない
千葉市は、障害者控除対象者認定は要介護認定とは基準が異なるため、要介護度が重い人でも認定されない場合があるとしています。要介護認定を受けただけでは、税法上の障害者にはなりません。
要介護認定を受けた65歳以上の人は、障害者控除対象者認定を受けると、前年の合計所得金額135万円以下(年金だけなら年金収入245万円以下)で住民税がかからなくなります。認定の基準と申請の方法は、住んでいる市区町村の介護保険の担当窓口で確かめられます。