
1. 10月1日に「106万円の壁」の賃金要件は撤廃。年収の壁で残るのは130万円
2026年10月1日、パートなど短時間で働く人が勤め先の社会保険に入る要件のうち、賃金要件が撤廃されました。いわゆる「106万円の壁」と呼ばれてきた基準です。
一方で、配偶者の扶養に入れるかどうかの基準である130万円は、今回の改正に含まれていません。この章では、10月からの社会保険の加入要件を確認していきます。
1.1 撤廃されたのは「所定内賃金が月額8.8万円以上」という要件
日本年金機構によると、令和7年年金制度改正法にもとづき、短時間労働者が社会保険(健康保険・厚生年金保険)に加入する要件のうち、所定内賃金が月額8.8万円以上という賃金要件が2026年10月1日に撤廃されました。
厚生労働省は、撤廃の時期を、全国の最低賃金が1016円以上になることを見極めて判断するとしていました。最低賃金1016円以上の地域で週20時間以上働くと、年額に換算して約106万円になるためです。
1.2 残る要件は週20時間以上・従業員51人以上・学生ではないこと
撤廃後も残る加入要件は、週の所定労働時間が20時間以上であること、勤め先が従業員51人以上の企業であること、学生ではないことの3つです。これに当てはまれば、年収にかかわらず勤め先の健康保険と厚生年金に入ります。
反対に、従業員50人以下の会社で働く人や、週20時間未満で働く人は、勤め先の社会保険には入りません。この人たちにとって、年収の壁として残るのが130万円です。
2. 年収の壁「130万円」を超えると、配偶者の健康保険の扶養から外れる
会社員の配偶者の健康保険で被扶養者になれるかどうかは、年間収入で判定します。130万円の判定の仕方と、外れたあとに入る制度を見ていきましょう。
2.1 令和8年4月からは、労働契約から見込まれる年間収入で判定する
厚生労働省の通知により、令和8年4月1日から、労働契約で定められた賃金から見込まれる年間収入が130万円未満で、ほかの収入が見込まれない場合は、年間収入の要件を満たすものとして扱われるようになりました。
同じ世帯に住む場合は、年間収入が被保険者の年間収入の2分の1未満であることも必要です。60歳以上の人などは、基準額が180万円未満と異なります。
2026年10月からの、会社員の配偶者がパートで働くときの健康保険と年金の分かれ方1/2
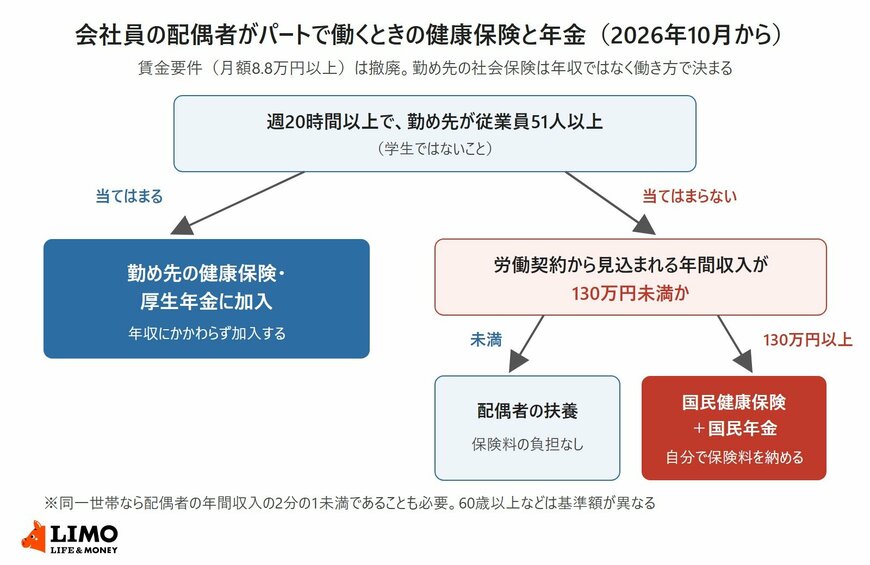
出所:日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」、厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」を参考にLIMO編集部作成
2.2 扶養を外れると、国民健康保険と国民年金に自分で入る
勤め先の社会保険に入らないまま扶養を外れると、医療保険は住んでいる市区町村の国民健康保険に入ります。20歳以上60歳未満なら、年金は第3号被保険者から国民年金の第1号被保険者に変わります。
どちらも、自分で保険料を納めることになります。扶養に入っている間は、自分で健康保険料や国民年金保険料を納める必要はありませんでした。
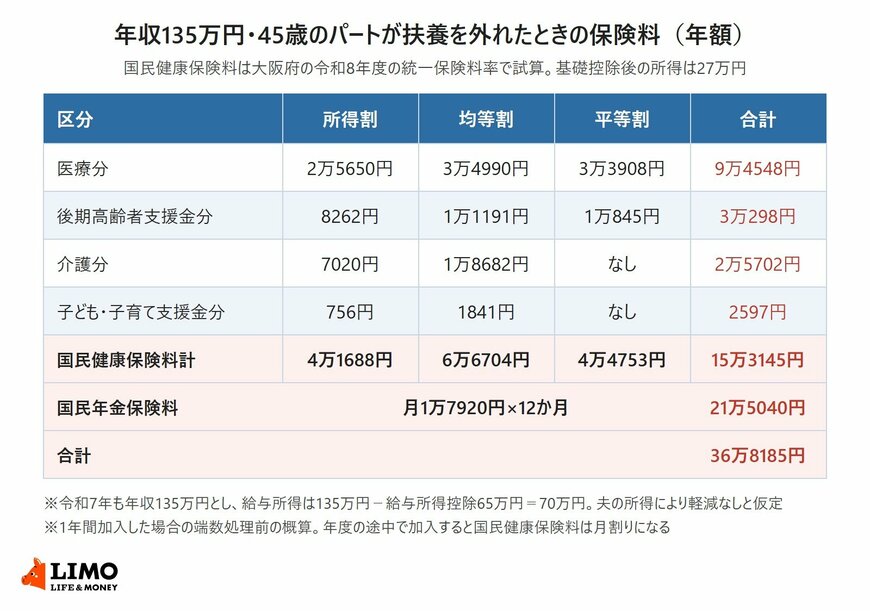
2.3 国民年金保険料は令和8年度で月1万7920円、1年で21万5040円
日本年金機構によると、令和8年度の国民年金保険料は月1万7920円です。12か月分を納めると、1年で21万5040円になります。
130万円を少し超えただけでも、国民年金保険料だけで年20万円を超える負担が新たにかかります。これに国民健康保険料が加わります。
10月1日に賃金要件は撤廃されましたが、勤め先の社会保険に入らない働き方では、130万円が扶養から外れるかどうかの線として残っています。自分が勤め先の社会保険の対象になるかは、勤め先の担当者に、週の所定労働時間と従業員数を確かめると判断できます。

国民健康保険料を計算していた頃は、扶養を外れて国民健康保険に入る人の加入手続きも扱っていました。国民健康保険料は前の年の所得で決まるため、加入した年度と翌年度で額が変わることも知っておくと安心です。