

年末調整の書類を書く時期が近づくと、要介護の親を扶養している人は、どの控除を受けられるかが気になります。障害者手帳がない親でも、障害者控除の対象になることがあります。
国税庁のタックスアンサーによると、介護保険の要介護認定を受けただけでは、障害者控除の対象になりません。65歳以上で、障害の程度が障害者に準ずるとして市町村長等の認定を受けた場合に対象になります。
この記事では、市区町村が出す「障害者控除対象者認定書」の基準と、認定を受けた親を扶養する場合の控除額を確認します。
1. 要介護認定だけでは障害者控除の対象外。65歳以上は「障害者控除対象者認定」で対象になる
障害者控除は、納税者本人や同一生計配偶者、扶養親族が所得税法上の障害者に当たる場合に受けられる所得控除です。まず、要介護認定との関係を国税庁の資料で確認します。
1.1 国税庁は「要介護認定を受けられただけでは」障害者控除の対象外としている
所得税法上の障害者は、所得税法施行令第10条に限定して挙げられており、介護保険法の要介護認定を受けた人は含まれていません。
国税庁のタックスアンサーでは、介護保険法の要介護認定を受けられただけでは、障害者控除の対象とはならないとされています。
1.2 65歳以上で市町村長等の認定を受けると、障害者・特別障害者として扱われる
所得税法上の障害者には、精神または身体に障害のある65歳以上の人で、障害の程度が知的障害者や身体障害者に準ずるとして市町村長等や福祉事務所長の認定を受けている人が含まれます。
特別障害者に準ずるとして認定を受けた人は、特別障害者になります。この認定の結果を示す書類が、市区町村が交付する障害者控除対象者認定書です。
2. 障害者控除対象者認定の基準は市区町村ごとに違う。草加市・大田区・京都市で比べる
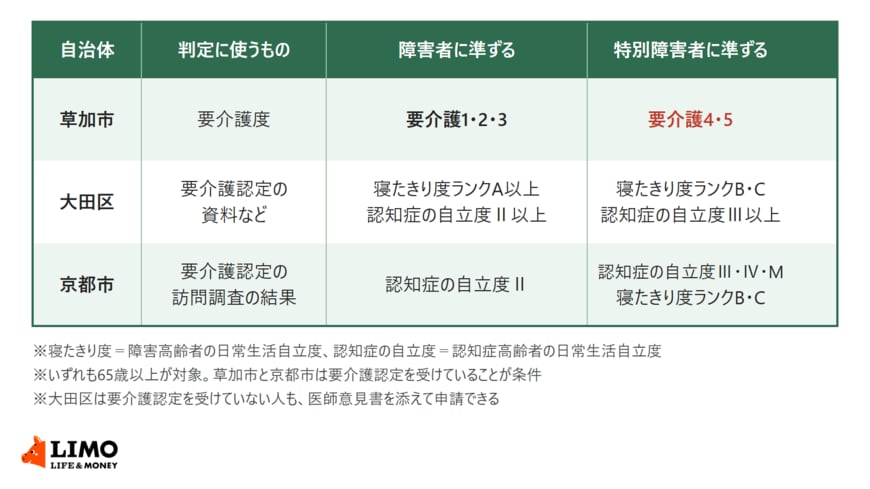
障害者控除対象者認定書を交付する基準は、市区町村ごとに決められています。3つの自治体の基準を並べると、判定に使うものから違います。
障害者控除対象者認定の基準を、草加市・大田区・京都市で比べる1/2
出所:草加市・大田区・京都市の公式サイトを参考にLIMO編集部作成
2.1 草加市は要介護度で判定し、要介護4・5は特別障害者に準ずる
草加市では、12月31日の認定基準日に65歳以上で要介護1から5の認定を受け、障害者手帳を持っていない人が対象です。要支援の人は対象外です。
要介護1・2・3は障害者、要介護4・5は特別障害者に準ずるものとして認定されます。
2.2 大田区と京都市は、要介護認定の資料の日常生活自立度で判定する
大田区は、障害高齢者の日常生活自立度(寝たきり度)がランクA以上、または認知症高齢者の日常生活自立度がⅡ以上を障害者に準ずるとしています。寝たきり度がランクBかC、認知症高齢者の日常生活自立度がⅢ以上なら、特別障害者に準ずる区分です。
京都市は、認知症高齢者の日常生活自立度がランクⅡなら障害者、ランクⅢ・Ⅳ・Mなら特別障害者として認定します。寝たきり度がランクBかCの人も、特別障害者の区分に入ります。
3. 障害者控除は27万円から75万円。同居する70歳以上の親が特別障害者なら、扶養控除と合わせて133万円
障害者控除対象者認定書で障害者や特別障害者と認められると、扶養控除とは別に障害者控除を受けられます。控除額は、障害の区分と同居かどうかで決まります。
3.1 障害者控除は障害者27万円、特別障害者40万円、同居特別障害者75万円
所得税の障害者控除は、障害者が27万円、特別障害者が40万円です。特別障害者である扶養親族と同居を常況としている場合は、同居特別障害者として75万円になります。
70歳以上の親を扶養する場合の扶養控除は、同居老親等が58万円、それ以外が48万円です。
扶養親族になるには、親の年間の合計所得金額が62万円以下であることなどが必要です。この要件は、令和8年度税制改正で令和8年分から引き上げられました。収入が公的年金等だけの65歳以上の人なら、年金収入が年172万円以下であれば対象になります。
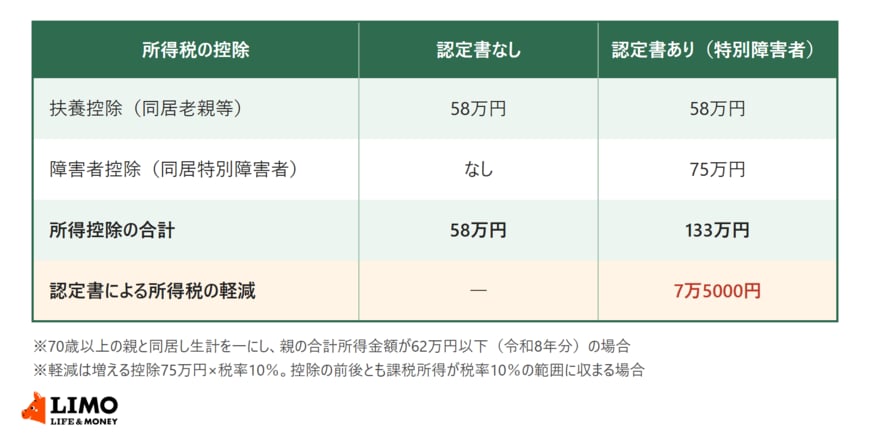
同居する70歳以上の親が特別障害者と認定された場合の、所得税の控除2/2
出所:国税庁「No.1160 障害者控除」、国税庁「No.1182 高齢者を扶養している人が受けられる配偶者控除や扶養控除」を参考にLIMO編集部作成
3.2 【計算例】草加市の基準で、同居する要介護4の親が特別障害者と認定された場合
草加市に住む75歳の親が要介護4の認定を受け、同居する子が扶養しているとします。親の合計所得金額は62万円以下とします。
認定書がなければ、所得税の控除は扶養控除(同居老親等)の58万円です。特別障害者として認定されると、同居特別障害者の障害者控除75万円が加わり、控除の合計は58万円+75万円=133万円になります。
所得税率10%の範囲で考えると、増える75万円の控除で所得税は75万円×10%=7万5000円少なくなります(復興特別所得税を除く)。所得税率10%は、課税される所得金額が195万円から329万9000円までの部分にかかる税率です。
要介護認定を受けているだけでは、障害者控除の対象にはなりません。65歳以上の親が市区町村から障害者控除対象者認定書の交付を受けると、所得税の障害者控除は27万円から75万円になります。
認定の基準は自治体ごとに違うため、親が住んでいる市区町村の介護保険や高齢者福祉の窓口で、対象になるかを確かめられます。
ここからは、認定書がなくても特別障害者になるケースと、申請の手続き、要介護認定を受けている人の数を見ていきます。
障害者控除対象者認定書は、申請にもとづいて交付される書類で、要介護認定とは別の手続きです。親の要介護認定の結果が届いたら、あわせて確かめておきたいところです。
親と別に暮らしていても、扶養していれば対象になりえます。年末調整の前に、親の住む市区町村の基準を一度見ておくとよいと思います。


