

2026年10月から、こどもNISAの口座開設の事前申込を受け付ける金融機関が出てきました。
実際の運用のスタートは、2027年1月以降の予定です。
新NISAでは「オルカン」や「S&P500」が定番になっていますが、お子さんの口座で何を買うべきか、迷っている人も多いのではないでしょうか。
結論からいうと、こどもNISAでも「オルカン」を選ぶのは理にかなっています。
この記事では、オルカンが選ばれる3つの理由と、オルカン以外を検討するときの3つのポイントを解説します。
1. こどもNISAの制度を確認|運用開始は2027年1月以降、10月から事前申込がスタート
まずは、こどもNISAの制度内容を簡単におさらいしておきましょう。
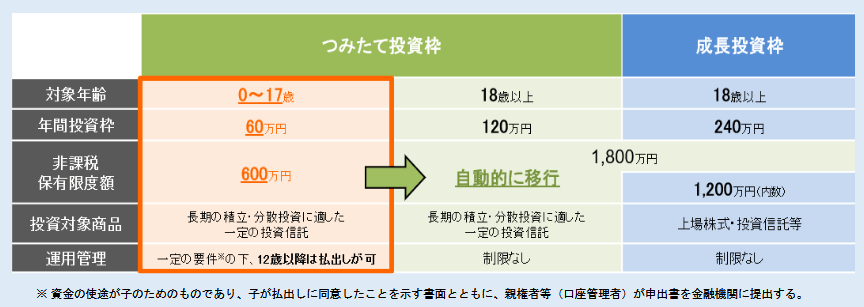
金融庁の資料では、対象年齢は0〜17歳で、年間投資枠は60万円、非課税保有限度額は600万円とされています。
対象商品は、現行のつみたて投資枠と同じ基準を満たした、長期の積立・分散投資に適した投資信託です。
12歳以降は、資金の使いみちが子どものためのものであり、子どもが払い出しに同意したことを示す書面と、親権者が金融機関に提出する申出書があれば、払い出しができる見通しです。
18歳になると、特段の手続きなしで、成人後のつみたて投資枠へ自動的に移行します。
運用の開始は2027年1月以降ですが、マネックス証券は2026年10月1日にこどもNISAの口座開設の事前申込の受付を始めており、ほかの金融機関でも順次、準備が進んでいます。
2. 結論|こどもNISAでも「オルカン」でOK、その理由は3つ
こどもNISAで投資信託を選ぶときも、オルカン(eMAXIS Slim 全世界株式〈オール・カントリー〉)は有力な選択肢です。
理由の1つ目は、米国の比率は高いものの、全世界の株式に分散して投資できることです。
2つ目は、連動をめざす指数が定期的に見直されるため、国や銘柄の比率が自動で調整されることです。
3つ目は、保有中にかかるコストが非常に低く、18年という長い期間でも負担を抑えやすいことです。
なお、オルカンは金融庁が公表しているつみたて投資枠の対象商品(指定インデックス投資信託)に含まれており、こどもNISAと同じ基準を満たす商品です。
ただし、実際に購入できる商品は金融機関ごとに異なるため、口座を開く前に取扱商品を確認しておきましょう。


