1. 【年収の壁】配偶者特別控除は令和8年分から、パート収入「169万円」まで満額の38万円
配偶者がパートで働いている家庭では、年末が近づくと「あといくら働くと、控除が減るのか」が気になります。令和8年度税制改正で、所得税の配偶者特別控除が満額のまま続く配偶者の収入の線が引き上げられました。
国税庁「令和8年分 年末調整のしかた」によると、改正は原則として令和8年12月1日に施行され、令和8年分の所得税から適用されます。11月までの毎月の源泉徴収には変更がなく、12月の年末調整で1年分をまとめて計算し直す流れです。
1.1 配偶者控除は給与収入136万円以下、配偶者特別控除は207万円以下が対象
配偶者控除の対象になる配偶者の所得要件は、合計所得金額62万円以下(改正前は58万円以下)になりました。配偶者の収入が給与だけなら、136万円以下(改正前は123万円以下)が目安です。
136万円を超えても、配偶者の合計所得金額が133万円以下、給与収入にして207万円以下なら配偶者特別控除の対象です。改正前の令和7年分は、この上限が給与収入201万5999円でした。
1.2 控除額38万円が続く線は160万円から169万円へ
配偶者特別控除の額は、配偶者の収入が増えるにつれて段階的に減っていきます。控除を受ける人の合計所得金額が900万円以下なら、配偶者の給与収入169万円以下までは、配偶者控除と同じ38万円です。
令和7年分ではこの線が160万円だったので、9万円分の余裕が生まれたことになります。基礎控除の引き上げとあわせて、給与所得控除の最低保障額が65万円から74万円に引き上げられたことが、給与収入に直した線を押し上げています。
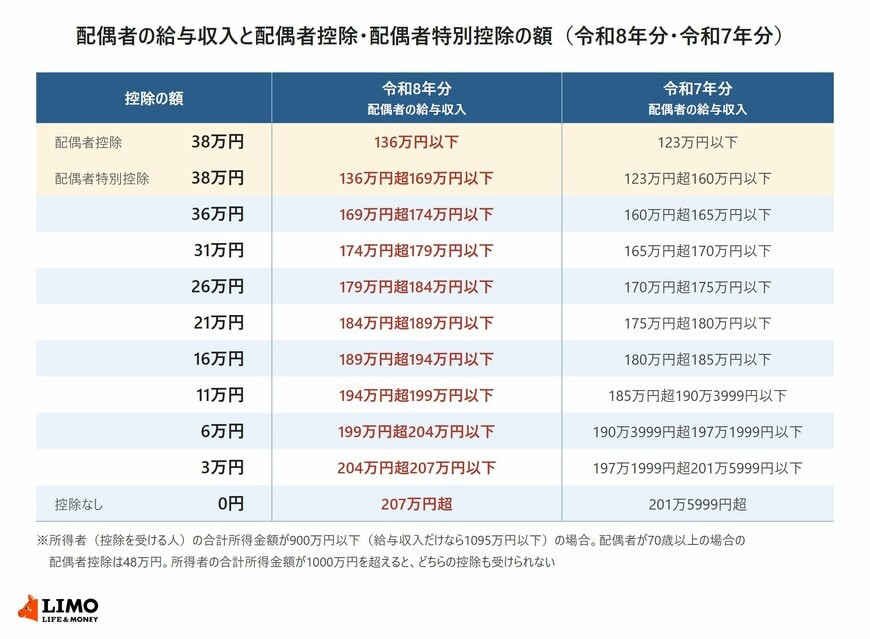
【令和8年分(配偶者の給与収入:控除額)】
- 136万円以下:配偶者控除38万円
- 136万円超169万円以下:配偶者特別控除38万円
- 169万円超174万円以下:36万円
- 174万円超179万円以下:31万円
- 179万円超184万円以下:26万円
- 184万円超189万円以下:21万円
- 189万円超194万円以下:16万円
- 194万円超199万円以下:11万円
- 199万円超204万円以下:6万円
- 204万円超207万円以下:3万円
- 207万円超:控除なし
【令和7年分(配偶者の給与収入:控除額)】
- 123万円以下:配偶者控除38万円
- 123万円超160万円以下:配偶者特別控除38万円
- 160万円超165万円以下:36万円
- 165万円超170万円以下:31万円
- 170万円超175万円以下:26万円
- 175万円超180万円以下:21万円
- 180万円超185万円以下:16万円
- 185万円超190万3999円以下:11万円
- 190万3999円超197万1999円以下:6万円
- 197万1999円超201万5999円以下:3万円
- 201万5999円超:控除なし
2. 配偶者のパート収入が169万円を超えると、所得税はいくら増えるか
控除額が減ると、控除を受ける人の課税される所得が増え、そのぶん所得税も増えます。ここでは、配偶者特別控除が38万円から減った額に税率をかけて、所得税がどれくらい増えるかをLIMO編集部で試算しました。
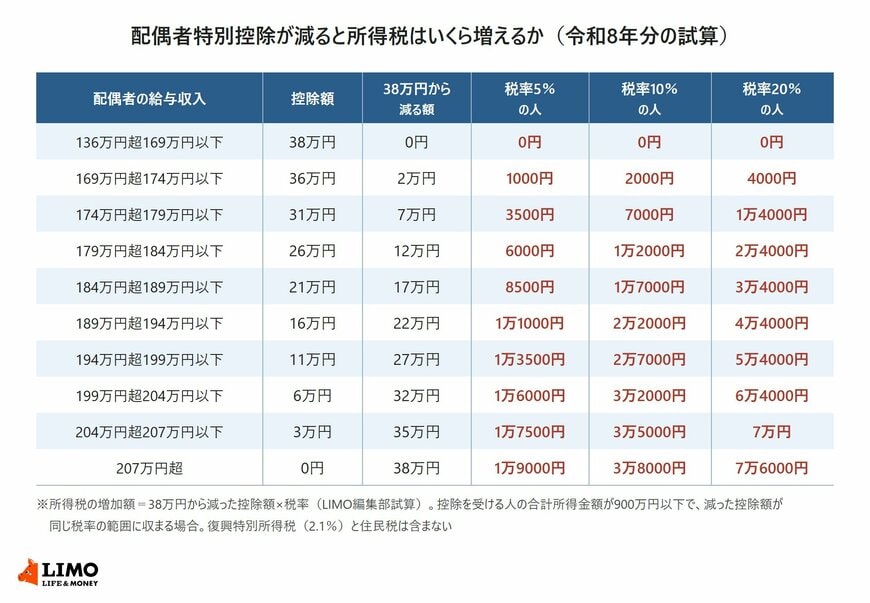
【税率10%の人の所得税の増加額(配偶者の給与収入:増加額)】
- 136万円超169万円以下:0円
- 169万円超174万円以下:2000円
- 174万円超179万円以下:7000円
- 179万円超184万円以下:1万2000円
- 184万円超189万円以下:1万7000円
- 189万円超194万円以下:2万2000円
- 194万円超199万円以下:2万7000円
- 199万円超204万円以下:3万2000円
- 204万円超207万円以下:3万5000円
- 207万円超:3万8000円
税率5%の人は上の半分、税率20%の人は上の2倍が目安です。図版には3つの税率の額をすべて載せています。
2.1 増える所得税は「減った控除額×税率」で見積もれる
所得税の税率は、課税される所得が195万円以下なら5%、330万円以下なら10%、695万円以下なら20%です。控除が減った額がそのまま課税される所得に上乗せされるので、減った控除額に自分の税率をかければ、増える所得税の目安になります。
試算は、減った控除額がすべて同じ税率の範囲に収まる場合の額です。復興特別所得税(所得税額の2.1%)と住民税は含めていません。
2.2 控除がなくなる207万円超では、税率10%なら年3万8000円の増加
配偶者の給与収入が169万円を超えて174万円以下の範囲に入ると、控除は2万円減り、税率10%の人なら所得税は年2000円増えます。所得税に限れば、控除は段階的に減る仕組みなので、少し収入が増えただけで控除がいきなりなくなることはありません。
一方、配偶者の給与収入が207万円を超えると控除はなくなり、税率10%の人で年3万8000円、20%の人で年7万6000円の増加です。配偶者特別控除は38万円が続く169万円と、控除がなくなる207万円の2つの線を、自分の税率とあわせて確かめておくと安心です。

自分の税率は、前年の源泉徴収票の「給与所得控除後の金額」と「所得控除の額の合計額」の差で、おおよその見当がつきます。税金の話と健康保険の扶養の話は別の制度なので、迷ったら勤務先の担当部署や税務署で、どちらの話かを分けて確かめてみてください。