11月から、大手銀行の普通預金やゆうちょ銀行の通常貯金の金利が年0.500%に上がります。利息が増えると聞いて、少し安心した人もいるかもしれません。
一方で、総務省が2026年9月18日に公表した8月分の消費者物価指数は、総合で前年同月比1.9%の上昇でした。食料に限ると3.1%の上昇です。
この記事では、物価の上昇率と普通預金の金利を同じ時期で並べ、100万円を1年置いたときにどれだけ差が出るのかを試算します。
1. 消費者物価指数は2026年8月に前年同月比1.9%の上昇、食料は3.1%
まず、物価がどのくらいのペースで上がっているのかを、総務省統計局の消費者物価指数で確認します。
1.1 消費者物価指数の3つの指数は、いずれも前年同月比2%を下回った
2026年8月分(2025年基準)の総合指数は102.2で、前年同月比は1.9%の上昇でした。
天候で値動きの大きい生鮮食品を除く総合指数は102.0で、前年同月比1.7%の上昇です。生鮮食品とエネルギーを除く総合指数は102.5で、前年同月比1.9%の上昇でした。
1.2 消費者物価指数の上昇率は、2025年10月の3.0%から下がって1%台に
総合指数の前年同月比は、2025年8月が2.7%、10月が3.0%でした。その後は下がり、2026年2月には1.3%まで下がりました。
2026年7月と8月は、ともに1.9%の上昇でした。
1.3 費目別では食料が3.1%、家具・家事用品が4.9%の上昇
10大費目別に見ると、2026年8月の食料は前年同月比3.1%の上昇でした。食料のうち生鮮食品は6.0%の上昇です。
家具・家事用品は4.9%の上昇で、洗濯用洗剤などの家事用消耗品が10.1%上がったことが影響しました。一方で、光熱・水道は0.3%、教育は3.8%の下落でした。
2. 日本銀行の統計でみる普通預金の平均年利率は、2026年8月に0.306%
次に、普通預金の金利がどこまで上がってきたのかを、日本銀行の「預金種類別店頭表示金利の平均年利率等」で見ます。
2.1 普通預金の平均年利率は1年前の0.183%から0.123ポイント上がった
普通預金の平均年利率は、2025年8月が0.183%でした。2026年2月に0.239%、8月に0.306%と上がりました。
9月は0.322%でした。この統計は毎月の店頭表示金利を平均したもので、国内銀行や信用金庫などが対象です。
2.2 11月からは、大手銀行の普通預金とゆうちょ銀行の通常貯金が年0.500%
三菱UFJ銀行は2026年9月18日、円普通預金の金利を11月2日から年0.40%から年0.50%に引き上げると公表しました。
ゆうちょ銀行も同じ9月18日に、通常貯金の金利を11月9日から年0.400%から年0.500%に引き上げると公表しました。
3. 普通預金の金利と物価の上昇率の差は、2026年8月に1.594ポイント
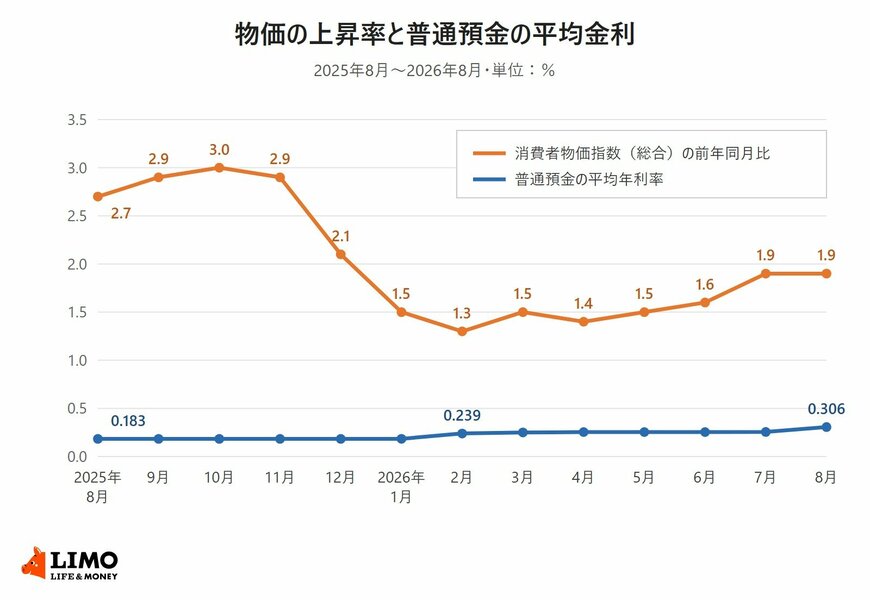
消費者物価指数の上昇率と普通預金の平均年利率を、2025年8月から2026年8月まで同じ月で並べました。
物価の上昇率は1%台に下がったが、普通預金の平均年利率は0.306%にとどまる1/2
出所:総務省統計局「消費者物価指数 全国 2026年(令和8年)8月分」、日本銀行「預金種類別店頭表示金利の平均年利率等」をもとにLIMO編集部作成
【消費者物価指数(総合)の前年同月比】
- 2025年8月:2.7%
- 2025年9月:2.9%
- 2025年10月:3.0%
- 2025年11月:2.9%
- 2025年12月:2.1%
- 2026年1月:1.5%
- 2026年2月:1.3%
- 2026年3月:1.5%
- 2026年4月:1.4%
- 2026年5月:1.5%
- 2026年6月:1.6%
- 2026年7月:1.9%
- 2026年8月:1.9%
【普通預金の平均年利率】
- 2025年8月:0.183%
- 2025年9月:0.183%
- 2025年10月:0.183%
- 2025年11月:0.183%
- 2025年12月:0.183%
- 2026年1月:0.184%
- 2026年2月:0.239%
- 2026年3月:0.250%
- 2026年4月:0.254%
- 2026年5月:0.254%
- 2026年6月:0.254%
- 2026年7月:0.255%
- 2026年8月:0.306%
3.1 普通預金の金利と物価の差は、1年前の2.517ポイントから縮まった
2026年8月は、物価の上昇率1.9%に対して普通預金の平均年利率が0.306%で、差は1.594ポイントでした。
1年前の2025年8月は、物価の上昇率2.7%に対して普通預金の平均年利率が0.183%で、差は2.517ポイントでした。金利が上がり、物価の上昇率が下がったことで差は縮まりましたが、金利が物価に追いついたわけではありません。
3.2 100万円を普通預金に1年置いたときの試算
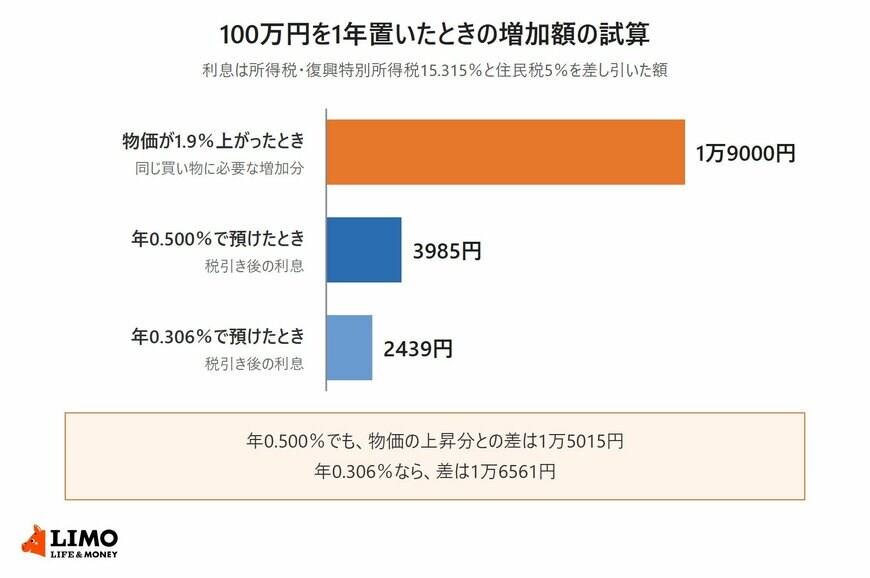
物価が8月と同じ1.9%のペースで1年間上がった場合、100万円で買えていたものを買うには101万9000円が必要になります。増える分は1万9000円です。
年0.500%で100万円を1年預けると、利息は税引き前で5000円です。預貯金の利子には所得税・復興特別所得税15.315%と住民税5%がかかるので、それぞれ1円未満を切り捨てると税金は1015円で、手元に残る利息は3985円です。
年0.500%の利息3985円に対し、物価1.9%の上昇分は1万9000円2/2
出所:総務省統計局「消費者物価指数 全国 2026年(令和8年)8月分」、国税庁「No.1310 利息を受け取ったとき(利子所得)」をもとにLIMO編集部作成
- 物価が1.9%上がったとき、同じ買い物に必要な増加分:1万9000円
- 年0.500%で預けたときの税引き後の利息:3985円(差は1万5015円)
- 年0.306%で預けたときの税引き後の利息:2439円(差は1万6561円)
年0.306%の場合、税引き前の利息は3060円で、税金621円を差し引くと2439円です。実際の普通預金の利息は日割りで計算され、年2回元金に組み入れられるため、受け取る額は試算と少し違います。
普通預金の金利は11月から年0.500%に上がりますが、2026年8月の物価の上昇率1.9%とはまだ開きがあります。100万円で見ると、1年間の差は1万5015円です。
通帳やアプリで普通預金の残高を確かめ、試算の100万円を自分の残高に置き換えると、物価の上昇との差の目安がつかめます。
ここからは、銀行で資産運用の相談を受けてきた立場から、物価の上昇を自分の家計に当てはめる見方と、世帯の預金を使う時期で分ける手順を考えます。
物価と金利の差は、預けているお金の全額で考えると大きく見えます。「いつ使うお金か」で分けてみると、手を打つべき部分が絞れます。すぐに使う生活費は、出し入れしやすい普通預金に置いておくのが基本です。