

住宅金融支援機構によると、2026年10月に資金を受け取る【フラット35】(借入期間21年以上35年以下・融資率9割以下)の借入金利は、取扱金融機関で最も多い金利が年3.830%でした。三菱UFJ銀行の10月の変動金利(新規借入)は年1.195%です。
固定金利と変動金利の差が開くなか、60歳代でまだ住宅ローンが残っている方は、残りの返済にどれくらいの差が出るのかが気になるところです。
この記事では、10月の住宅ローンの金利と、60歳代の住宅ローン残高、残高を15年で返す場合の毎月の返済額の試算を確認します。
1. 2026年10月の【フラット35】の借入金利は、最も多い金利で年3.830%
住宅金融支援機構は、取扱金融機関が提供する【フラット35】等の借入金利の範囲と、最も多い金利を毎月公表しています。2026年10月に資金を受け取る場合の金利は次のとおりです。
1.1 【フラット35】【フラット20】【フラット50】の10月の借入金利
新機構団信付きの借入金利で、最も多い金利を融資率ごとに並べると次のようになります。融資率は、建設費や購入価額に対する借入額の割合です。
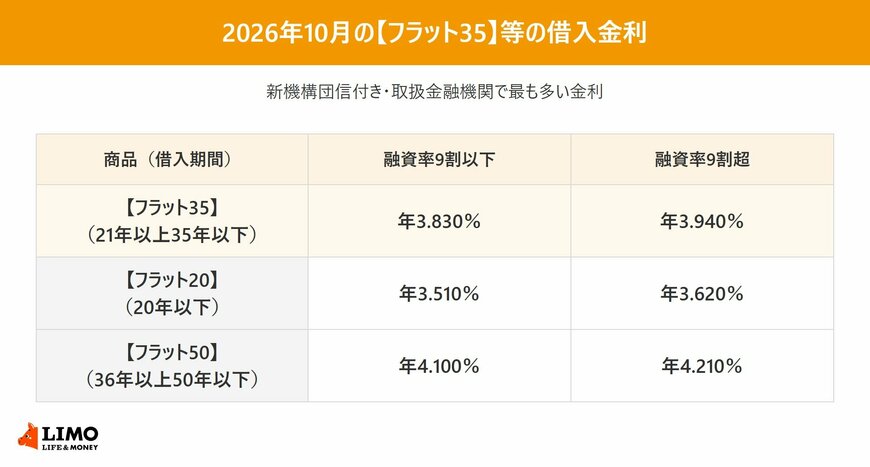
【融資率9割以下】
- 【フラット35】(借入期間21年以上35年以下):年3.830%
- 【フラット20】(借入期間20年以下):年3.510%
- 【フラット50】(借入期間36年以上50年以下):年4.100%
【融資率9割超】
- 【フラット35】(借入期間21年以上35年以下):年3.940%
- 【フラット20】(借入期間20年以下):年3.620%
- 【フラット50】(借入期間36年以上50年以下):年4.210%
【フラット35】の金利の範囲は、融資率9割以下で年3.830%から年5.840%です。金利は各金融機関が決めています。
1.2 2026年4月の【フラット35】は2.49%だった
【フラット35】は2026年に入り上昇し続けています。
ご参考までに、2026年1月は2.08%、2026年4月は2.49%でした。
2026年10月の最も多い金利は年3.830%です。
1.3 三菱UFJ銀行の10月の変動金利は年1.195%、固定10年は年3.75%
三菱UFJ銀行の住宅ローン金利(2026年10月1日現在・新規借入)は、変動金利が年1.195%(店頭表示金利は年3.375%)、固定10年が年3.75%(店頭表示金利は年6.53%)です。借り換えの場合の変動金利は年1.245%としています。
2. 60歳代で借入金がある二人以上世帯は14.3%
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」(二人以上世帯調査)で、60歳代の住宅ローンの状況を確認します。
2.1 借入金がある世帯の割合は、50歳代の22.3%から60歳代で14.3%に
世帯主の年齢別に、借入金がある世帯の割合は次のとおりです。
- 20歳代:28.7%
- 30歳代:27.8%
- 40歳代:24.8%
- 50歳代:22.3%
- 60歳代:14.3%
- 70歳代:6.7%
2.2 60歳代の借入の目的で最も多いのは、住宅の取得または増改築などの資金の45.9%
借入金がある60歳代の世帯に借入の目的を尋ねた結果(3つまでの複数回答)は、「住宅の取得または増改築などの資金」が45.9%で最も多く、「日常の生活資金」が20.5%、「耐久消費財の購入資金」が13.7%でした。
3. 60歳代の住宅ローン残高は平均697万円、中央値300万円
同じ調査で、借入金額を回答した60歳代の146世帯の住宅ローン残高を見ると、平均は697万円、中央値は300万円でした。分布は次のとおりです。
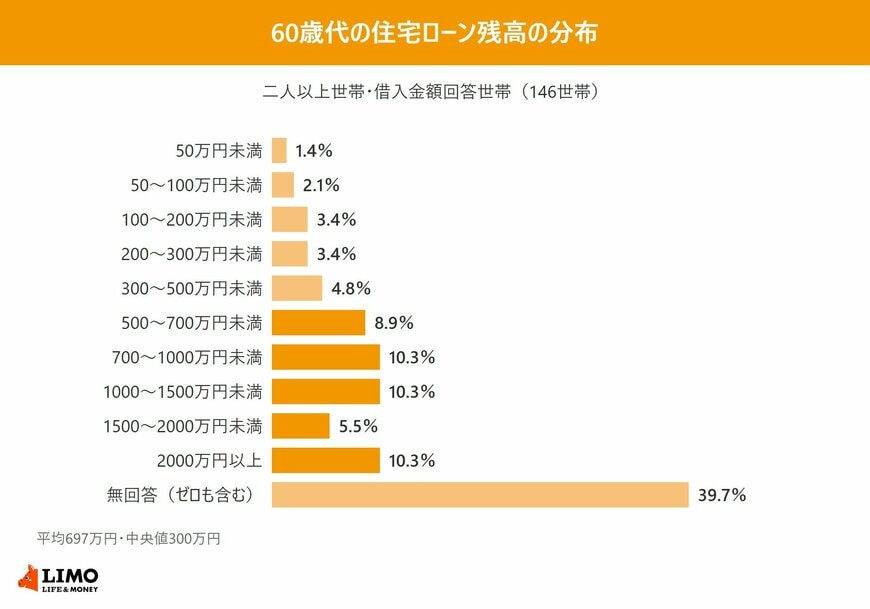
【60歳代の住宅ローン残高(借入金額回答世帯)】
- 50万円未満:1.4%
- 50万円以上100万円未満:2.1%
- 100万円以上200万円未満:3.4%
- 200万円以上300万円未満:3.4%
- 300万円以上500万円未満:4.8%
- 500万円以上700万円未満:8.9%
- 700万円以上1000万円未満:10.3%
- 1000万円以上1500万円未満:10.3%
- 1500万円以上2000万円未満:5.5%
- 2000万円以上:10.3%
- 無回答(ゼロも含む):39.7%
500万円以上を合計すると45.3%です。この割合は60歳代の全世帯ではなく、借入金額を回答した146世帯を分母にしています。
3.1 残高697万円を15年で返す場合、年1.195%なら毎月4万2316円、年3.510%なら4万9862円
平均の697万円を15年(180回)の元利均等返済で返すと仮定し、金利が年1.195%と年3.510%の場合の毎月の返済額をLIMO編集部で試算しました。ボーナス返済はなく、金利は返済期間中ずっと変わらないものとしています。
- 年1.195%の場合:毎月4万2316円
- 年3.510%の場合:毎月4万9862円
差は毎月7546円です。年1.195%は三菱UFJ銀行の10月の変動金利(新規借入)、年3.510%は【フラット20】の10月の最も多い金利と同じ水準で、実際の金利は借入の条件や時期によって変わります。
10月の住宅ローン金利は、【フラット35】の最も多い金利が年3.830%、三菱UFJ銀行の変動金利が年1.195%でした。60歳代の住宅ローン残高は平均697万円、中央値300万円で、平均の残高を15年で返す試算では、2つの金利で毎月7546円の差が出ます。
いま返済している住宅ローンの金利と残高、残りの返済期間は、金融機関から届く返済予定表やインターネットバンキングで確かめられます。
ここからは、60歳代で【フラット35】を使うときの年齢の条件と、15年間の利息の差を見ていきます。
金利の差は、残高と残りの返済期間がそろって初めて毎月の金額として見えてきます。返済予定表を手元に置いて、いまの金利タイプと完済の時期を並べてみると、比べる材料がそろいやすくなると思います。


