
2026年10月1日より、全国で地域別の最低賃金の改定が順次発効され、賃上げに向けた動きが続いています。しかし給与明細を見て「額面は増えたのに手取りがあまり変わらない」と実感されている方も多いのではないでしょうか。
住民税は、私たちが住んでいる地域の行政サービス(教育や福祉、ゴミ収集など)をまかなうための大切な財源です。所得に応じて納める「所得割」と、定額で納める「均等割」の2つから成り立っています。
本記事では、総務省の最新資料をもとに、住民税の所得割を納める人の「1人あたり平均所得」をランキング形式でひも解きます。1位となった東京都港区の1809万8922円という驚きの数字の背景や都道府県別の状況を確認しつつ、住民税の仕組みやご自身の税額を正しく確認する実践的な方法まで、FP(ファイナンシャルプランナー)の視点でわかりやすく解説します。
1. 【住民税】所得割を納める人の1人あたり平均所得「1位は東京都港区で約1800万円」
まずは、総務省「令和7年度 市町村税課税状況等の調」の市町村別データをもとに、1人あたり平均所得の上位10市区町村を見てみましょう。
1.1 課税対象所得を所得割の納税義務者数で割って算出
ここでの「1人あたり平均所得」は、市区町村ごとの住民税の課税対象所得を、所得割の納税義務者数で割ってLIMO編集部が算出したものです。課税対象所得は、給与や事業などの所得に、土地や株式などの譲渡所得、上場株式等の配当所得などを加えた金額で、所得控除を差し引く前のものです。
住民税は前年の所得にかかるため、2025年度の数値は、2024年中の所得をもとにしています。また、所得割を納めている人だけの平均で、住民全体の平均ではない点に注意が必要です。
1.2 上位10のうち8つが東京23区
1位は港区の1809万8922円、2位は渋谷区の1394万2883円、3位は千代田区の1290万6919円で、上位3つはいずれも1000万円を超えました。
上位10のうち8つは東京23区で、23区以外では兵庫県芦屋市が760万7210円で7位、北海道猿払村が752万2482円で8位に入りました。猿払村の所得割の納税義務者は1450人で、上位10のなかでは規模が際立って小さい自治体です。
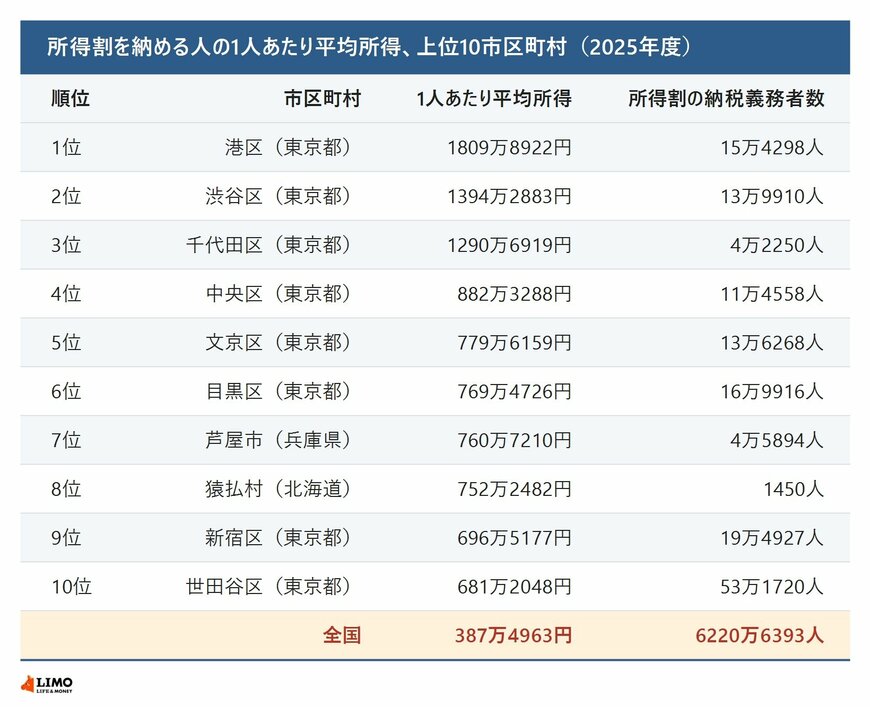
全国平均の387万4963円を上回ったのは、1741市区町村のうち159にとどまります。一部の自治体の高い所得が、全国平均を押し上げていることがうかがえます。
2. 【住民税】港区と渋谷区は、課税対象所得の約3割が株式等の譲渡所得
平均所得が突出して高い東京都港区や渋谷区ですが、その所得の中身にはある大きな特徴があります。それは課税対象所得のなかに、株式などを売却して得た利益(株式等の譲渡所得)が占める割合が非常に高いという点です。
2.1 全国では3.0%、港区は28.3%、渋谷区は32.3%
全国平均では、課税対象所得に占める株式などの売却益の割合はわずか3.0パーセントにすぎません。しかし港区は28.3パーセント、渋谷区は32.3パーセントと、全国平均を大きく上回っています。
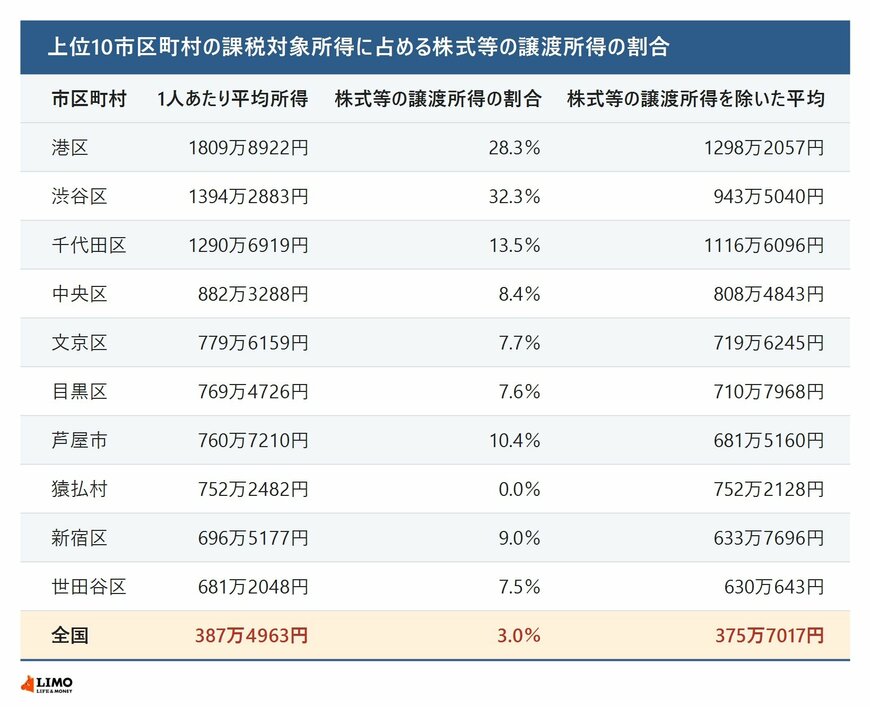
もし株式などの売却益を差し引いて、純粋なお給料などの所得だけで計算し直すと、港区の平均所得は1298万2057円に、渋谷区は943万5040円にまで下がります。このことから、一部の富裕層が株の売却によって得た巨額の利益が、自治体全体の平均値を大きく引き上げていることがわかります。
株式の売却益は、その株を売った年にだけ発生する一時的な所得です。同じ「平均所得」という言葉でも、中身を見ると自治体によって性質はまったく異なるのです。
2.2 猿払村は所得の99.4パーセントが給与・事業からのもうけ
一方、先ほど紹介した北海道猿払村は株式などの売却益の割合がほぼ0.0パーセントであり、所得の99.4パーセントを給与や事業からのもうけが占めています。地に足のついた実業でしっかりと稼いでいる地域であることが数字からも読み取れます。
3. 【住民税】都道府県別の平均所得トップは東京都の「551万1234円」地域差の背景とは
次に都道府県ごとの「1人あたり平均所得」を見てみましょう。最も高かったのは東京都の551万1234円でした。次いで神奈川県が435万6545円、愛知県が407万5024円と、大企業の本社が集中し人口の多い都市部が上位を占めています。
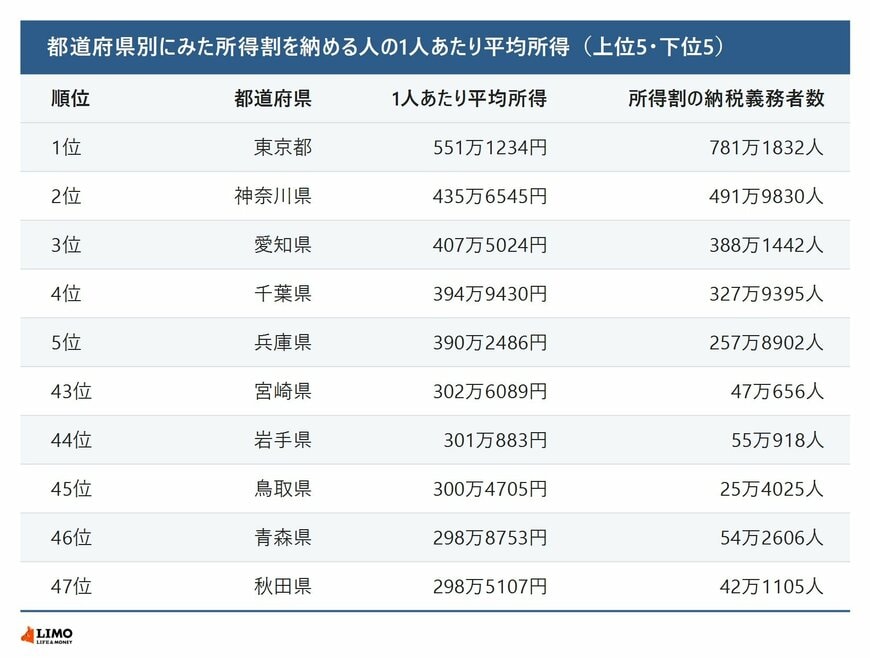
一方で、平均所得が290万円台から300万円台前半と比較的落ち着いている地域もあります。しかし、これをもって「地域が豊かではない」と判断するのは早計です。
平均所得には、その地域の産業構造(農業や水産業が多いか、IT企業が多いかなど)や住民の年齢層(年金で暮らすシニア世代が多いか、現役世代が多いか)が大きく影響します。また都市部は家賃や物価などの生活コストも高いため、額面の数字だけで実際の暮らしやすさや幸福度を測ることはできません。それぞれの地域には豊かな自然や温かいコミュニティなど、数字には表れない魅力がたくさんある点も忘れないようにしたいものです。
4. 住民税は「地域社会の会費」所得税との仕組みの違い《3つのポイント》でみる
ここからは、財務省の「もっと知りたい税のこと」をもとに、住民税が税の中でどのような位置づけにあるのかを確認します。
4.1 税は「社会の会費」
財務省は、年金や医療などの社会保障、水道や道路などの社会資本、教育や警察、消防、防衛といった公的サービスの費用を、みんなで広く公平に分かち合うものとして、税を「社会の会費」と説明しています。
税の役割には、公的サービスの財源の調達のほか、所得の多い人により大きな負担を求めて所得を再分配することや、景気変動を小さくして経済を安定させることがあるとしています。
4.2 住民税は「所得に対する税」で、地方税に分類される
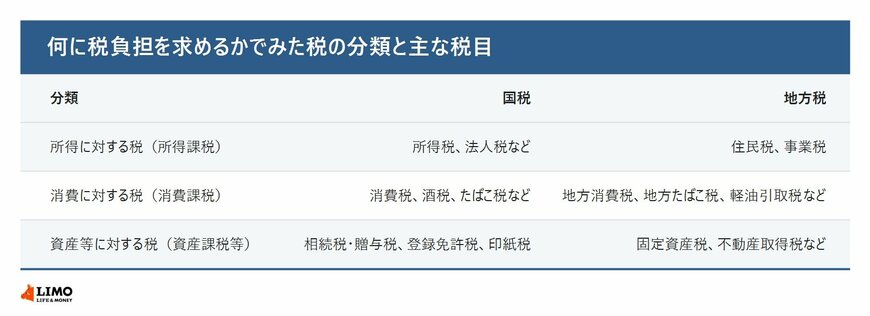
税は、何に税負担を求めるかによって、所得に対する税、消費に対する税、資産等に対する税に分けられます。また、国が課税する国税と、都道府県や市区町村が課税する地方税にも分けられ、国税と地方税を合わせて40種類以上あります。
住民税は、所得税と同じ「所得に対する税」で、地方税に分類されます。
4.3 住民税は「地域社会の会費」
総務省は、個人住民税を「地域社会の会費」的な性格を持つ税としています。その年の1月1日時点で住所がある市区町村で課税され、都道府県分と市区町村分を合わせて市区町村に納めます。
所得割は前年1月1日から12月31日までの所得で計算され、均等割は所得にかかわらず定額です。均等割の標準的な税額は4000円(道府県民税1000円、市町村民税3000円)で、2024年度からはこれと併せて国税の森林環境税1000円が徴収されています。