

パートで働く配偶者の年収を、年末が近づくころに確かめるご家庭は多いのではないでしょうか。
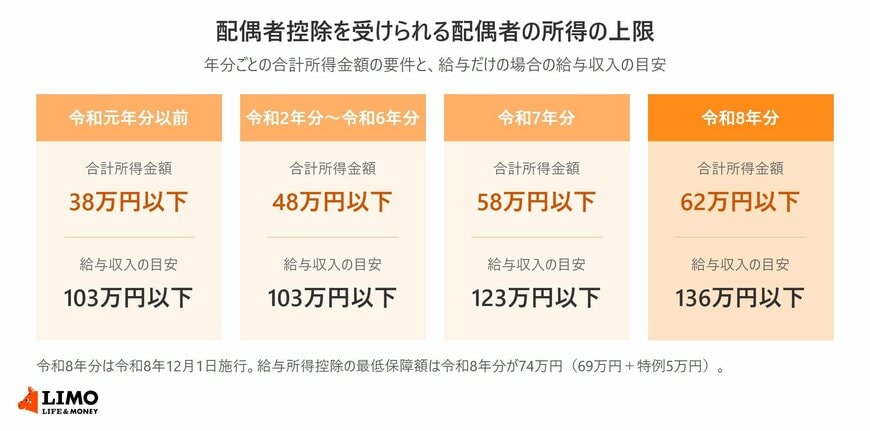
令和8年度税制改正で、配偶者控除を受けられる配偶者の合計所得金額の上限が58万円から62万円に引き上げられました。国税庁は、この改正が令和8年12月1日に施行され、12月に行う年末調整から反映されると案内しています。
この記事では、配偶者の給与収入がいくらまでなら配偶者控除の対象になるのか、配偶者特別控除の控除額がどこから減っていくのかを、国税庁の資料で確かめます。
1. 令和8年分の配偶者控除は、配偶者の合計所得金額「62万円以下」が要件に
まず、配偶者控除の所得要件が令和8年分でどう変わったのかを確認します。
1.1 令和8年12月1日に施行され、12月の年末調整で反映される
国税庁の令和8年度税制改正Q&A(令和8年5月)によると、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正は、令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
令和8年11月までの給与の源泉徴収には変更がなく、12月に行う年末調整で1年間の税額を計算し直す形です。
1.2 配偶者の給与収入が136万円以下なら配偶者控除の対象
国税庁のタックスアンサーでは、配偶者の年間の合計所得金額が62万円以下であれば配偶者控除を受けられるとしています。令和7年分は58万円、令和2年分から令和6年分までは48万円、令和元年分以前は38万円でした。
配偶者の所得が給与だけなら、給与収入136万円以下が目安です。令和8年分は給与所得控除の最低保障額が74万円(69万円に、令和8年分と令和9年分の特例の5万円を加えた額)になり、136万円から74万円を差し引くと62万円になるためです。
1.3 納税者本人の合計所得金額が1000万円を超えると対象外
配偶者控除には、控除を受ける本人の側にも所得の条件があります。本人の合計所得金額が1000万円を超える場合は、配偶者の所得にかかわらず配偶者控除を受けられません。
控除額は、本人の合計所得金額が900万円以下なら38万円、900万円超950万円以下なら26万円、950万円超1000万円以下なら13万円です。その年12月31日時点で70歳以上の配偶者(老人控除対象配偶者)の場合は、それぞれ48万円、32万円、16万円になります。
2. 配偶者特別控除は、配偶者の合計所得金額「62万円超133万円以下」で段階的に減る
配偶者の所得が62万円を超えても、控除がすぐになくなるわけではありません。配偶者特別控除の区分を見ていきます。
2.1 本人の所得が900万円以下なら、配偶者控除も配偶者特別控除も最初は38万円
国税庁のタックスアンサーによると、配偶者特別控除は配偶者の合計所得金額が62万円超133万円以下の場合に受けられます。本人の合計所得金額が900万円以下で、配偶者の所得が62万円超95万円以下なら、控除額は38万円です。
つまり、配偶者の所得が62万円を少し超えても、本人の所得から差し引かれる額は38万円のままです。控除の名前が配偶者控除から配偶者特別控除に変わる境目と、控除額が減り始める境目は一致していません。
2.2 配偶者の給与収入でみると、169万円までは38万円、207万円を超えると0円
令和8年分の給与所得は、給与収入74万1000円以上219万1000円未満の範囲では「収入金額−74万円」で計算されます。これを使って配偶者の給与収入に置き換えると、控除額は次のように変わります。
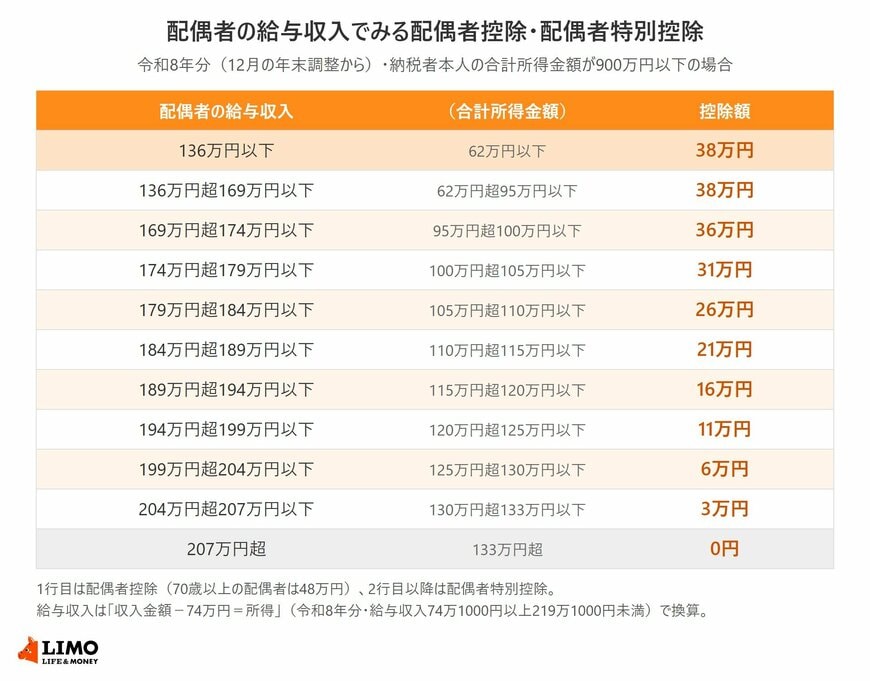
【配偶者の給与収入と控除額(令和8年分・本人の合計所得金額900万円以下)】
- 136万円以下:38万円(配偶者控除。70歳以上の配偶者は48万円)
- 136万円超169万円以下:38万円
- 169万円超174万円以下:36万円
- 174万円超179万円以下:31万円
- 179万円超184万円以下:26万円
- 184万円超189万円以下:21万円
- 189万円超194万円以下:16万円
- 194万円超199万円以下:11万円
- 199万円超204万円以下:6万円
- 204万円超207万円以下:3万円
- 207万円超:0円
令和8年分の配偶者控除は、配偶者の合計所得金額62万円以下、給与だけなら年収136万円以下が目安です。本人の所得が900万円以下なら、配偶者の給与収入が169万円までは控除額38万円が続きます。
配偶者の今年の給与収入は、12月に配られる源泉徴収票を待たなくても、毎月の給与明細の支給額を1月分から足し合わせると見当がつきます。
ここからは、年末調整で提出する申告書の書き方と、共働きの夫婦や年の途中で勤務先を離れた人が気をつけたい点を確認していきます。
「136万円」は控除の名前が切り替わる境目で、控除額が減り始める境目とは別の数字です。
2つを分けて見ておくと、働き方を考えるときに数字の意味を取り違えにくいように思います。


