

障害年金を受け取っている家族を、扶養に入れられるか迷っている方もいるのではないでしょうか。
障害年金は所得税や住民税がかからない非課税所得ですが、扶養に入れられるかどうかの判定基準は、税法と健康保険とで異なります。
この記事では、障害年金を受け取っている家族を扶養控除・配偶者控除の対象にできるかどうかと、健康保険の被扶養者認定との違いを確認していきます。
1. 障害年金を受け取っている家族は、扶養に入れられるか
まず、結論から確認します。
障害年金(障害基礎年金・障害厚生年金)を受け取っている家族は、税法上の扶養控除・配偶者控除の対象にできます。障害年金は非課税所得のため、判定基準となる「合計所得金額」に含まれないからです。
ただし、健康保険の被扶養者として認定されるかどうかは、税法とは別の基準で判定されます。この2つを混同すると、思わぬ見落としにつながることがあります。
2. なぜ扶養控除・配偶者控除の対象にできるのか
税法上の扶養について、順番に確認します。
2.1 障害年金は非課税所得で、合計所得金額に含まれない
障害年金は所得税・住民税ともに非課税所得です。自治体の案内でも、次のように説明されています。
遺族年金は非課税所得になりますので、課税対象になりません。同様に障害年金や失業給付金なども非課税所得のため、課税対象になりません。
出所:多賀城市「個人住民税の計算方法」
扶養控除・配偶者控除の判定に使う「合計所得金額」は、各種所得の金額を合計したものです。非課税所得はそもそもこの合計に算入されないため、障害年金だけを受け取っている家族であれば、合計所得金額はゼロとして扱われます。
2.2 扶養控除・配偶者控除の所得基準(令和8年分は62万円・給与136万円)
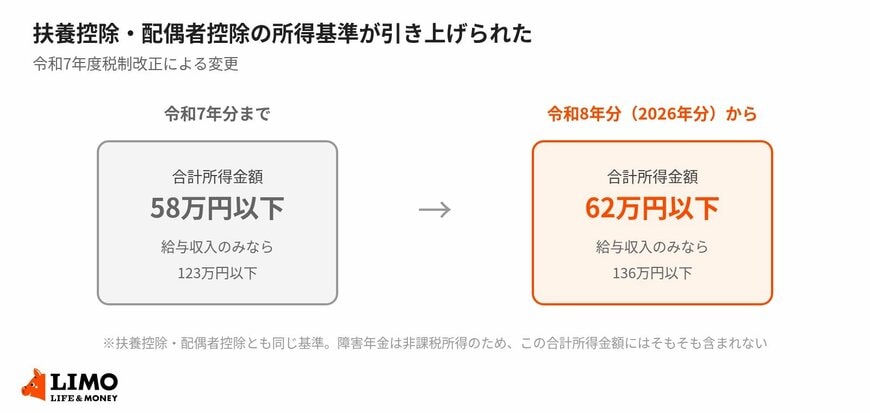
国税庁は、扶養控除の対象となる親族の要件として、合計所得金額の基準額を示しています。この基準額は令和8年度税制改正で引き上げられました。
扶養控除・配偶者控除の所得基準が引き上げられた1/2
出所:国税庁タックスアンサー「扶養控除」をもとにLIMO編集部作成
3. 健康保険の扶養は、税法上の扶養と基準が違う
一方、健康保険の被扶養者として認定されるかどうかは、税法とは異なる基準で判定されます。
3.1 被扶養者の収入基準は130万円、障害年金受給者・60歳以上は180万円
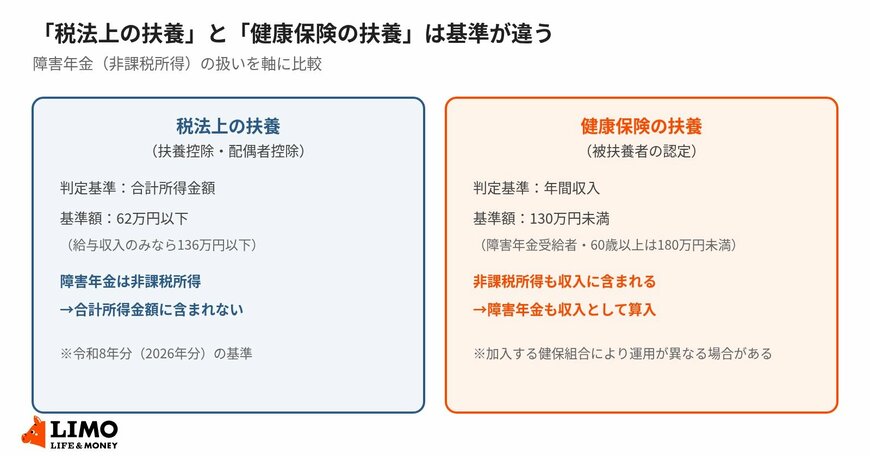
健康保険の被扶養者認定では、年間収入の基準が設けられています。原則は130万円未満ですが、60歳以上または障害年金の受給要件に該当する程度の障害がある方は、180万円未満まで緩和されます。
「税法上の扶養」と「健康保険の扶養」は基準が違う2/2
出所:全国健康保険協会(協会けんぽ)、厚生労働省の情報をもとにLIMO編集部作成
3.2 非課税所得も「収入」としてカウントされる
健康保険の被扶養者認定における「収入」は、税法上の所得とは異なり、継続的に生じる収入のすべてを含む考え方がとられています。障害年金のような非課税所得も、この収入には算入されます。つまり、税法上は合計所得金額に含まれなくても、健康保険の扶養認定では「収入」としてカウントされるということです。
「税金の扶養」と「健康保険の扶養」は異なります。障害年金のように非課税の収入があるご家庭ほど、この2つの基準のズレが見落とされやすい印象です。


