
夫が亡くなった場合、妻は一定の要件を満たせば遺族厚生年金を受け取れる可能性があります。さらに、18歳になった年度の3月31日までの子どもなどがいる場合は、遺族基礎年金もあわせて受け取れることがあります。
しかし、厳密には遺族厚生年金は子どもの人数によって金額が増える仕組みではありません。子どもがいる世帯では、遺族基礎年金に子の加算額が上乗せされるため、結果として世帯が受け取る遺族年金の総額が変わります。
この記事では、2026年度の年金額をもとに、妻が受け取れる遺族厚生年金の概要と、子どもの人数による受給額の違いを解説します。
1. 遺族厚生年金とは
遺族厚生年金とは、厚生年金保険に加入していた方などが亡くなった場合に、一定の要件を満たす遺族に支給される年金です。
亡くなった夫に厚生年金の加入期間があり、受給要件を満たしていれば、妻は遺族厚生年金を受け取れる可能性があります。
1.1 遺族厚生年金の受給要件
遺族厚生年金は、亡くなった方が次のいずれかに該当する場合に支給されます。
- 厚生年金保険の被保険者である間に亡くなった
- 厚生年金の被保険者期間中に初診日のある病気やけがが原因で、初診日から5年以内に亡くなった
- 老齢厚生年金の受給権者だった
- 老齢厚生年金の受給資格を満たした方が亡くなった
- 1級・2級の障害厚生年金を受けている方が亡くなった
さらに、遺族側にも「亡くなった方によって生計を維持されていたこと」などの要件があります。すべてのケースで自動的に支給されるわけではないことに注意しましょう。
2. 遺族厚生年金を受け取れる人と優先順位
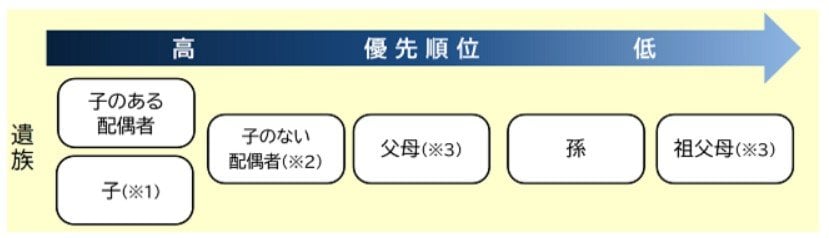
遺族厚生年金を受け取れる遺族には優先順位があります。
- 子どものいる配偶者
- 子ども
- 子どものいない配偶者
- 父母
- 孫
- 祖父母
「子ども」とは、原則として18歳になった年度の3月31日までの子を指します。20歳未満で障害等級1級または2級の状態にある子どもも対象です。
そのため、夫が亡くなったときに対象となる子どもがいる場合は、妻が「子どものいる配偶者」として遺族厚生年金を受け取ることになります。
なお、子どものいる妻が遺族厚生年金を受給している間は、原則として子ども本人には遺族厚生年金は支給されません。
また、子どものいない30歳未満の妻は、原則として遺族厚生年金の受給期間が5年間に限られます。
2.1 遺族厚生年金の受給額の計算方法
遺族厚生年金の基本的な年金額は、亡くなった方の老齢厚生年金における「報酬比例部分」の4分の3です。
例えば、夫の給与や賞与、厚生年金の加入期間などをもとに計算した老齢厚生年金の報酬比例部分が100万円の場合、遺族厚生年金は原則として年額75万円となります。
なお、厚生年金の加入期間が300月(25年)未満の場合でも、300月として計算します。
30歳未満で子どもがいない妻は受給期間が5年間に限定されるため、支給終了後の生活資金の計画を早めに立てる必要があります。就労により収入を得たり、貯蓄を始めたりするほか、保険に加入して保障を付ける方法などがあります。
厚生年金の加入期間が25年に満たない若い世代でも、原則300月とみなして計算される仕組みがあり、一定の保障額が確保されます。ただし、受給できるのは報酬比例部分の4分の3であるため、不足分を計算し、それを補うための準備をすることが大切です。
遺族厚生年金は、夫の厚生年金加入期間や現役時代の報酬などによって金額が変わります。遺族厚生年金だけに頼るのではなく、ほかの準備方法と合わせて万が一に備えましょう。
3. 子どもの人数によって遺族厚生年金の金額変わる仕組み
遺族厚生年金の受給額は、子どもの人数によって変化します。厳密にいうと、遺族基礎年金における「子の加算額」が増額するためです。
遺族年金は、以下のいずれかの要件を満たしている方が亡くなったときに、遺族に支給されます。
- 国民年金の被保険者である間に亡くなった
- 国民年金の被保険者だった60歳以上65歳未満の方で、日本国内に住所を有していた方が亡くなった
- 老齢基礎年金の受給資格を満たした方が亡くなった
遺族基礎年金を受給できるのは、亡くなった方に生計を維持されていた「子どものいない配偶者」と「子ども」です。なお、「子ども」の要件は遺族厚生年金と同様に、18歳になった年度の3月31日までにある子どもや、20歳未満で障害年金の1級・2級の状態にある子どもです。
2026年度の遺族基礎年金は、子のある配偶者の場合、年額84万7300円に子どもの加算額を加えた金額です(※)。
子どもの加算額は、第1子・第2子がそれぞれ24万3800円、第3子以降は1人につき8万1300円です。
ここに、遺族厚生年金の支給要件を満たしている場合、報酬比例部分の4分の3相当額が上乗せされることになります。
つまり、子どもの人数によって金額が変わるのは主に遺族基礎年金であり、遺族厚生年金そのものの金額が変わるわけではないということです。
(※)昭和31年4月2日以後生まれの方の場合。昭和31年4月1日以前生まれの方は、84万4900円+子どもの加算額。
遺族基礎年金や子どもの加算対象となるのは、「18歳に達する年度の末日(3月31日)まで(※障害がある場合は20歳未満)」の子どもです。
子どもが高校を卒業するタイミングなどで加算対象から外れ、年金額が段階的に減額されるため、教育費や生活費などの資金計画を立てる際は注意が必要です。
子どもが成長して全員対象外になると遺族基礎年金は受給できなくなりますが、その時点で妻が40歳以上65歳未満であれば(または夫死亡時に40歳以上で子のいない妻であれば)、遺族厚生年金に「中高齢寡婦加算」が上乗せされる場合があります。
中高齢寡婦加算は、40歳から65歳になるまでの間に加算されますが、妻が65歳になると自分の国民年金へ切り替わるため加算はなくなります。自分の年金額によっては65歳以降に世帯収入が下がる場合もあるため、長期的な試算に基づいた資金計画が欠かせません。