

会社員の方の多くは、勤務先の健康保険(協会けんぽや健康保険組合)に加入していて、給与から天引きされた保険料は年末調整で自動的に控除されています。そのため、「国民健康保険料の控除は自営業の人の話」と思っている方もいるのではないでしょうか。
ただし、会社員でも、生計を一にする親や子どもの国民健康保険料を代わりに支払っている場合や、年の途中で就職して国民健康保険から勤務先の健康保険に切り替わった場合は、自分で支払った国民健康保険料を年末調整で申告することで「社会保険料控除」を受けられます。仮に年20万円を控除に加えられれば、所得税率が10%の人なら、所得税と住民税は合わせて約4万円軽くなる計算です。
この記事では、国税庁と総務省の資料をもとに、会社員が国民健康保険料を申告できる主なケースと、控除で税金がいくら減るかの試算を確認します。生命保険料控除との違いや、減った税金がいつ反映されるかもあわせて見ていきます。
1. 国民健康保険料は支払った「全額」が社会保険料控除に
国税庁の「No.1130 社会保険料控除」によると、納税者が自己または自己と生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合、その支払った金額について所得控除を受けることができます。
国民健康保険の保険料または国民健康保険税も、社会保険料控除の対象です。控除できる金額は、その年に実際に支払った金額、または給与や公的年金から差し引かれた金額の全額とされています。
1.1 会社員でも国民健康保険料を申告できる主なケース
勤務先の健康保険に加入している会社員の方でも、次のような場合は、自分で支払った国民健康保険料を社会保険料控除として申告できます。
- 生計を一にする親や子どもなど、家族の国民健康保険料を支払った場合
- 年の途中で就職し、就職前に国民健康保険料を支払った場合
就職して勤務先の健康保険に切り替わった年でも、その年の1月から12月までに支払った国民健康保険料は控除の対象です。給与から天引きされた健康保険料とは別に、自分で支払った国民健康保険料の金額を保険料控除申告書に記入します。
2. 【試算】国民健康保険料の社会保険料控除で税金はいくら減る?
所得控除は、税金そのものを差し引くのではなく、税金がかかる所得を減らす仕組みです。そのため、減る税金の額は「控除額×税率」で計算できます。
2.1 所得税は5%~45%、住民税は10%
計算に使う税率は次のとおりです。
- 所得税:課税される所得金額に応じて5%から45%の7段階。2026年分は、このほかに復興特別所得税として基準所得税額の2.1%がかかる
- 住民税:所得割の税率は10%(道府県民税4%、市町村民税6%)
所得税の税率は、課税される所得金額が195万円未満なら5%、195万円以上330万円未満なら10%、330万円以上695万円未満なら20%です。
2.2 年10万円・20万円・30万円の場合の試算
この税率をもとに、支払った国民健康保険料が年10万円・20万円・30万円の場合に、所得税と住民税が合わせていくら減るかを試算しました。
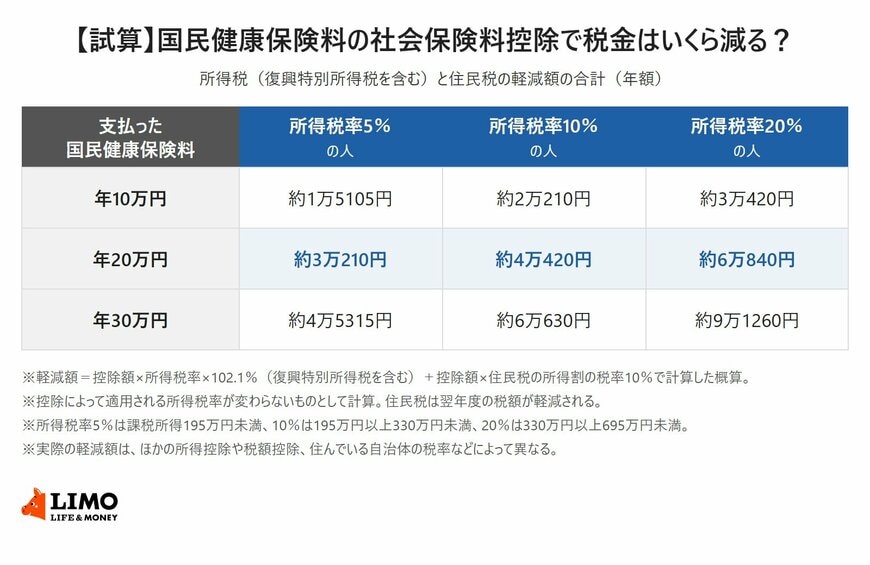
国民健康保険料が年10万円の場合は次のとおりです。
- 所得税率5%の人:約1万5105円
- 所得税率10%の人:約2万210円
- 所得税率20%の人:約3万420円
国民健康保険料が年20万円の場合は次のとおりです。
- 所得税率5%の人:約3万210円
- 所得税率10%の人:約4万420円
- 所得税率20%の人:約6万840円
国民健康保険料が年30万円の場合は次のとおりです。
- 所得税率5%の人:約4万5315円
- 所得税率10%の人:約6万630円
- 所得税率20%の人:約9万1260円
2.3 計算方法:年20万円・所得税率10%の場合
たとえば、国民健康保険料を年20万円支払い、所得税率が10%の場合は、次のように計算します。
- 所得税(復興特別所得税を含む):20万円×10%×102.1%=2万420円
- 住民税:20万円×10%=2万円
- 合計:4万420円
同じ金額を控除しても、所得税率が高い人ほど減る税金は大きくなります。なお、実際の軽減額は、ほかの所得控除や税額控除、控除によって所得税率の区分が変わるかどうかなどによって異なります。


