


2026年9月15日、株式会社博報堂とBraze株式会社の共同研究「カウテックプロジェクト」より、同じ生活者3590名を対象とした購買意識の追跡調査が発表されました。さらに、2026年7月15日に公表された厚生労働省「2025(令和7)年 国民生活基礎調査の概況」では、生活が「苦しい」と感じている世帯が55.4パーセントにのぼることが明らかになっています。

筆者はファイナンシャルプランナー(FP)として、これまで多くの家計相談に携わってきましたが「物価高で毎月の生活費が厳しいのに、お店に行くとつい予定外のものを買ってしまう」というお悩みを耳にすることもあります。
頭ではわかっていても、その場の気分で消費行動が変わってしまうのは多くの方が経験していることです。
今回は、これらの最新調査とJ-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」のデータをもとに、私たちの消費行動のリアルと、収入に合わせた無理のない家計管理のコツについて詳しく解説していきます。
1. 【日々の消費行動】買物の「重視点」は変わる?3割以上が「重視する・しない」を入れ替え
博報堂とBrazeによる調査では、「ファッション」「外食・テイクアウト」「食品・日用品」という日常的な3つのカテゴリーについて、買物のときに重視する項目を時期をずらして3回質問し、回答がどう変化するかを追跡しています。
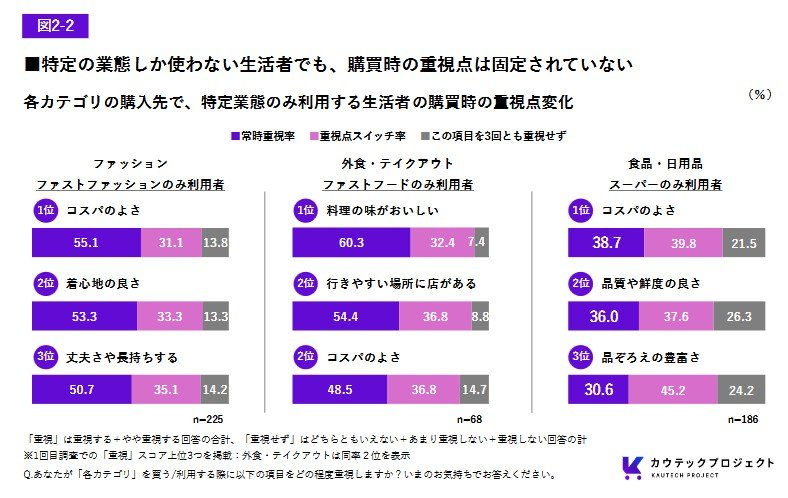
たとえば、ファストファッションのお店のみを利用している方が、1回目の調査で重視していた上位3つの項目について、「3回とも変わらず重視する」と答えた人の割合(常時重視率)と、回によって「重視する・しない」が入れ替わった人の割合(重視点スイッチ率)は次のようになっています。
- コスパのよさ:常時重視率55.1パーセント/重視点スイッチ率31.1パーセント
- 着心地の良さ:常時重視率53.3パーセント/重視点スイッチ率33.3パーセント
- 丈夫さや長持ちする:常時重視率50.7パーセント/重視点スイッチ率35.1パーセント
この結果を見ると、普段利用するお店を一つに絞っているようなこだわりがある方でも、3割以上の方がその時々で重視するポイントを入れ替えていることがわかります。
ファストフードやスーパーのみを利用している方でも、上位3項目の重視点スイッチ率は3割から4割となっていました。買物のときに大切にするポイントが日によって変わるのは、人間としてごく自然な行動だといえそうです。
また、同調査からは、味やコスパといった消費の「基本」となる部分はブレない一方で、見た目の良さや「いつもよりちょっといい商品」などの付加価値については、その日の気分や疲れ具合、懐事情によって重視されたりされなかったりすることがうかがえます。
このように、買物で何を重視するかは一定ではなく、その日の気分や状況によって変化することがわかります。こうした消費行動の揺れは自然なものですが、家計に余裕がないときには予定外の支出が負担になることもあるでしょう。
2. 【暮らしの意識】「生活が苦しい」世帯は約半数、児童のいる世帯や高齢者世帯でどう変わる?
そこで次に、こうした消費行動の背景にある「家計の余裕」に目を向けてみましょう。厚生労働省の「2025(令和7)年 国民生活基礎調査の概況」から、日々の暮らしの状況を総合的にどう感じているか(生活意識)を見てみます。
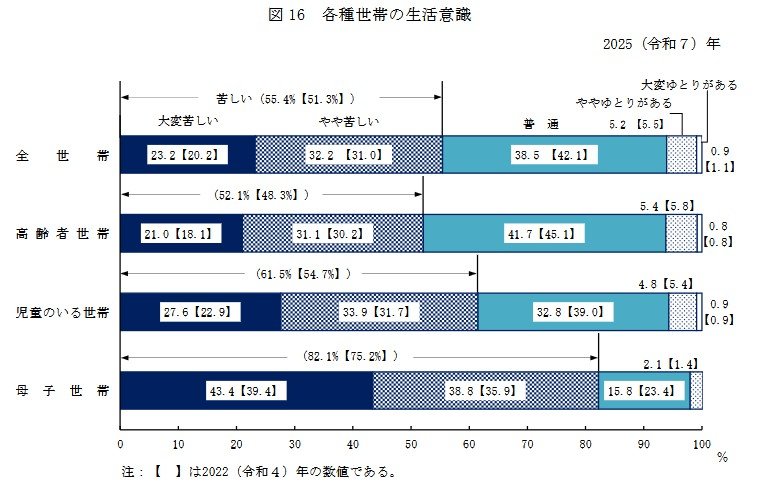
- 大変苦しい:23.2パーセント
- やや苦しい:32.2パーセント
- 普通:38.5パーセント
- ややゆとりがある:5.2パーセント
- 大変ゆとりがある:0.9パーセント
「大変苦しい」と「やや苦しい」を合わせた「苦しい」と感じている世帯の割合は、全体の55.4パーセントにのぼりました。世帯の種類別に見ると、高齢者世帯で52.1パーセント、児童のいる世帯で61.5パーセント、母子世帯では82.1パーセントが「苦しい」と回答しており、子育て世代を中心に家計の負担感が非常に大きいことがわかります。日々の生活費が家計を圧迫している中で、少しでも安心を得るための「貯蓄」はどのように推移しているのでしょうか。
3. 【年収別】金融資産保有額「みんなの平均はいくら?」単身・二人以上世帯でみる
家計の防波堤となる貯蓄の実態について、J-FLEC(金融経済教育推進機構)の資料をもとに見ていきましょう。世帯全体の「平均金融資産保有額(預貯金や株式などの合計額)」は、単身世帯で919万円、2人以上世帯で1940万円となっています。
しかし、この全体の数字だけを見ると「うちはそんなにない」と焦ってしまう方も多いはずです。平均値は一部の高額貯蓄者に大きく引き上げられやすいため、よりリアルな実態を知るには「年間収入別」のデータを確認することが大切です。以下は、年間収入別の金融資産保有額(金融資産を保有していない世帯を含む)の一部抜粋です。
3.1 【単身世帯の金融資産保有額】
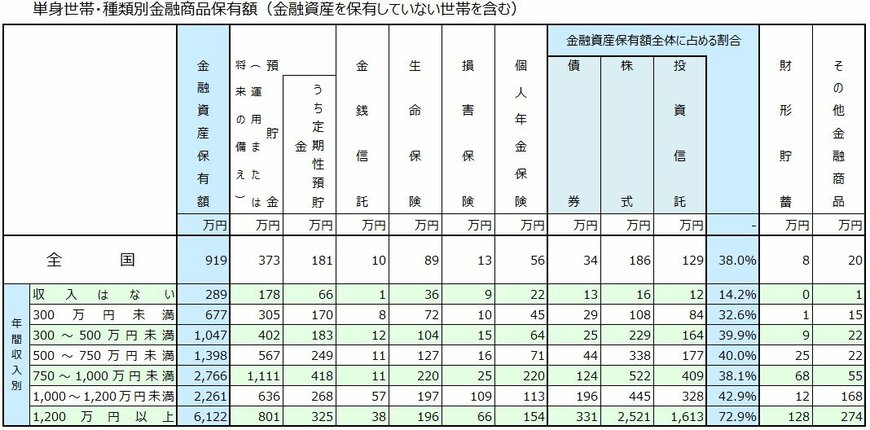
- 年間収入300万円未満:677万円
- 年間収入300万から500万円未満:1047万円
- 年間収入500万から750万円未満:1398万円
3.2 【2人以上世帯の金融資産保有額】
二人以上世帯の金融資産保有額
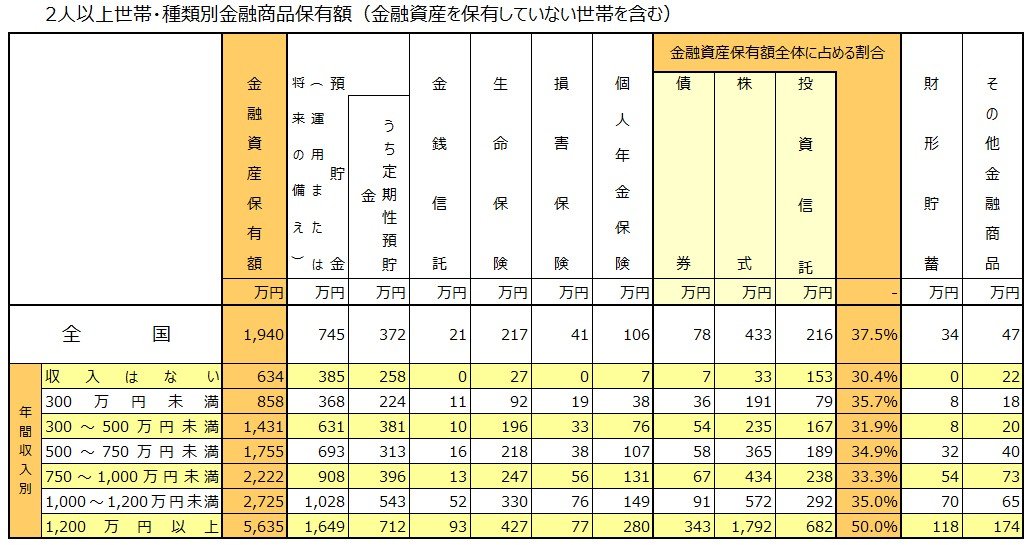
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」をもとにLIMO編集部作成
- 年間収入300万円未満:858万円
- 年間収入300万から500万円未満:1431万円
- 年間収入500万から750万円未満:1755万円
このように、収入によって保有する金融資産の額には大きな差があります。また、保有している資産の内訳を見ると、2人以上世帯全体では預貯金が745万円を占める一方で、株式が433万円、投資信託が216万円となっており、資産形成において投資を活用している実態も見えてきます。ご自身の収入帯の平均額を確認することで、やみくもに不安になることなく、「自分は今どの位置にいるのか」を冷静に把握する第一歩となります。


