

2025年12月に閣議決定された「令和8年度税制改正の大綱」に基づき、2027年1月から未成年者を対象とした新しい非課税制度「こどもNISA」がスタートします。これに先立ち、2026年10月1日からは楽天証券やSBI証券などで事前申込受付が始まります。
教育費のピークである大学進学はあっという間にやってくるため、早めの計画がとても大切です。今回はこどもNISAの仕組みや旧制度との違い、積立シミュレーションについてFPの視点で詳しく解説します。
1. こどもNISAとは?0~17歳が対象で年間60万円まで投資できる3つの特徴
こどもNISAは、成人に限定されていたNISAの「つみたて投資枠(少額からの長期・分散投資を支援する非課税制度)」の対象年齢を0歳から17歳まで拡大する新しい制度です。主な概要は以下の通りです。
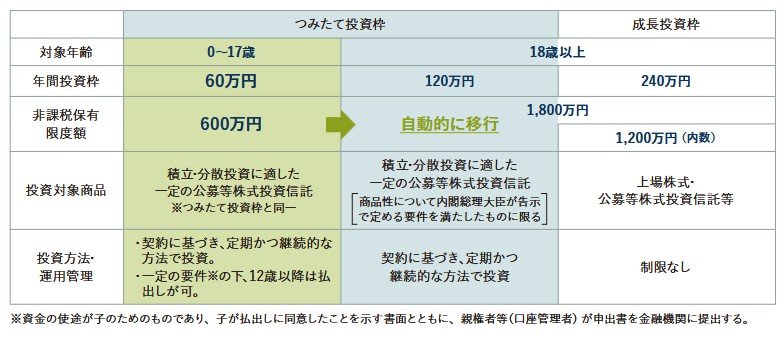
- 対象年齢: 0歳〜17歳(国内居住の未成年者)
- 年間投資枠: 年間60万円まで
- 非課税保有限度額: 600万円(利益に税金がかからない枠の合計)
- 対象商品: 長期の積立・分散投資に適した一定の公募株式投資信託(一般から集めた資金をプロが運用する商品)
- 投資方法: 定期的な積立投資のみ
- 払出し: 一定条件を満たせば12歳以降に可能
子どもが18歳になると口座は成人向けNISAへ自動移行します。移行後は年間投資枠が360万円、生涯非課税保有限度額が1800万円に拡大し、つみたて投資枠と成長投資枠(より幅広い商品に投資できる枠)の両方が利用可能になります。
2. 旧「ジュニアNISA」と何が変わった?知っておきたい4つの変更点
未成年向けの非課税制度としては2023年末で終了した「ジュニアNISA」がありましたが、こどもNISAでは内容がいくつか見直されています。
第一に、年間投資枠と非課税保有限度額です。ジュニアNISAの年間枠は80万円でしたが、こどもNISAでは60万円に設定されました。一方で非課税で保有できる上限額は400万円から600万円へと増額されています。
第二に、非課税保有期間が無期限化された点です。ジュニアNISAの原則5年という制限がなくなり、18歳以降はそのまま成人向けNISAへ引き継げます。
第三に、投資方法が「積立投資のみ」となった点です。一括購入はできず、長期的な資産形成になじみやすい積立スタイルに絞られました。
第四に、最も大きな違いである「払出し制限の緩和」です。ジュニアNISAは18歳まで原則引き出せませんでしたが、こどもNISAでは教育資金等への充当を条件に12歳以降の引き出しが可能となり、中高の入学金などにも使いやすくなりました。
2.1 2026年10月1日は「受付開始日」!実際の取引は2027年1月から
スケジュールで注意したいのは、2026年10月1日は実際に買付ができる日ではなく、あくまで事前申込の受付開始日である点です。たとえば楽天証券では、2026年10月〜12月に申し込んだ場合、口座開設自体は2027年1月以降に行われます。受付開始に伴い各種キャンペーンも予定されています。
SBI証券でも同日から事前受付が始まります。提出書類などは金融機関によって異なるため、年明けからすぐに買い付けを始めたい場合は、利用予定の窓口で事前に手続きの流れを確認しておくと安心です。
3. 毎月1万円を17年間積み立てたらどうなる?NISAのシミュレーション結果をみる
こどもNISAで積立をした場合、どのくらいの資産になるのでしょうか。金融庁の「つみたてシミュレーター」を使い、毎月1万円を年利3%で17年間運用した場合を試算しました。
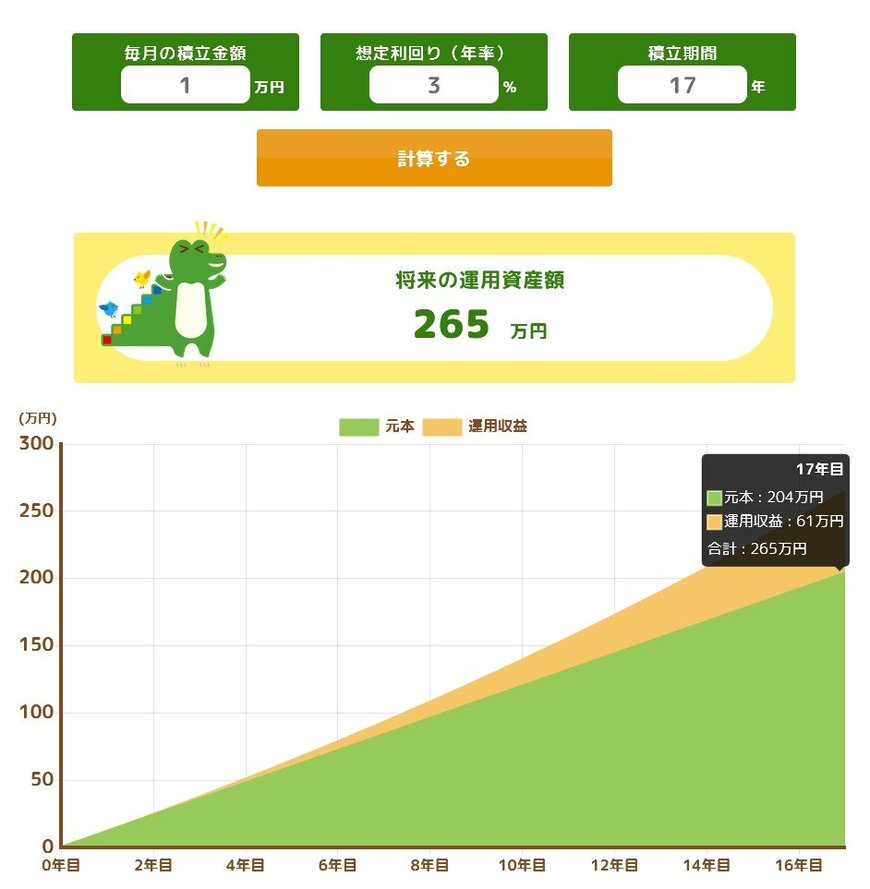
- 投資元本(自分で積み立てた合計): 204万円
- 運用収益(投資で得られた利益): 61万円
- 資産合計: 265万円
元本204万円に対して運用収益が61万円となり、17年後には合計265万円になる計算です。通常の課税口座を利用した場合、運用益に対して約20.315%の税金がかかるため、今回のケースでは約12万円が税金として引かれてしまいますが、こどもNISAであればこの利益を非課税でそのまま受け取ることができます。
毎月1万円という金額は、国から支給される「児童手当」とほぼ同じ水準です。ご家庭の家計状況に合わせて、無理のない範囲で児童手当の一部を積立に回すという考え方も、資産形成を始めるひとつの選択肢になり得るでしょう。
※本シミュレーションは将来の運用成果を予測・保証するものではなく、実際の資産運用や投資判断は必ずご自身の責任で行っていただきますようお願いいたします。
4. 私立大学の初年度納付金は平均150万7647円!教育費の上昇に備える
積み立てたお金の使い道として多くのご家庭が想定しているのが、大学などへの進学費用です。文部科学省の「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」から、私立大学などの初年度にかかる費用の実態を確認してみます。
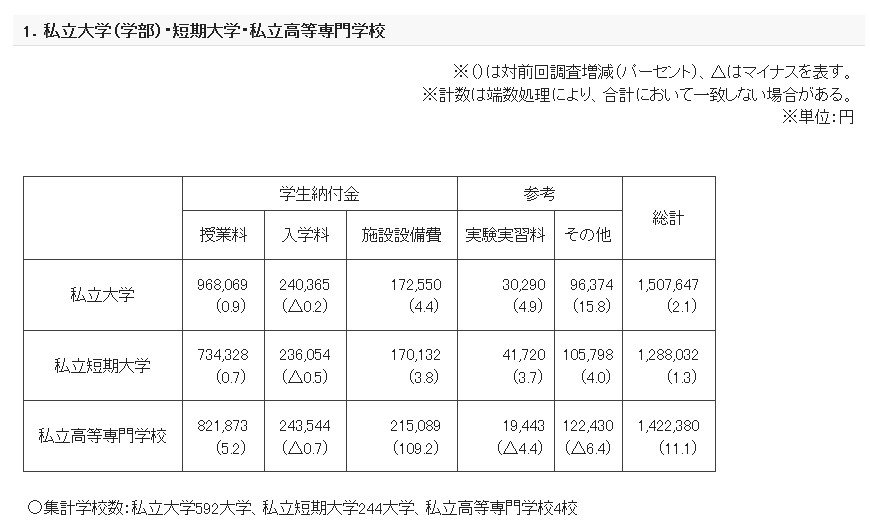
【初年度の平均額】
- 私立大学: 総計150万7647円(授業料96万8069円、入学料24万365円、施設設備費17万2550円など)
- 私立短期大学: 総計128万8032円
- 私立高等専門学校: 総計142万2380円
私立大学の初年度学生納付金等の総計は、前回の調査と比較して2.1%増加しており、教育費は少しずつ上昇している様子がうかがえます。
先ほどの毎月1万円のシミュレーションで準備できた265万円があれば、私立大学の初年度納付金(約150万円)をしっかりとまかなったうえで、2年目の授業料の一部にも充てられる計算になります。また、こどもNISAは払出しが可能になった後も、一度にすべてを取り崩す必要はありません。必要な分だけを引き出しながら、残りの資金は継続して運用を続けるという柔軟な使い方も可能です。


