

「もしものとき、残された自分はいくら年金をもらえるのだろう」
配偶者を亡くしたあとの生活費は、多くの方が抱える切実な不安です。2026年度(令和8年度)の年金額改定により、国民年金(老齢基礎年金)の満額は月額7万608円に引き上げられましたが、遺族年金がどのように計算されるのか、複雑でわかりにくいと感じる方も多いのではないでしょうか。
筆者もファイナンシャルプランナーとして日々ご相談をお受けしますが、「遺族年金をもらえば今の生活レベルを維持できる」と思い込んでいる方は少なくありません。実際には、年齢やご自身の年金加入状況によって受け取れる金額は大きく変わります。
この記事では、平均標準報酬額35万円・480月加入の夫が亡くなったモデルケースで、遺族厚生年金の額と、65歳以上の妻が受け取る年金の合計を計算します。
1. 遺族厚生年金は誰がもらえる?受給の条件と優先順位
まず、遺族厚生年金が支給される場面と、受け取る人の決まり方を確認します。
1.1 受給できる4つのケースのうち3つは短期要件
遺族厚生年金は、次のいずれかにあたる方が亡くなったときに支給されます。
- 厚生年金保険の被保険者である間に亡くなったとき
- 厚生年金の被保険者期間に初診日がある病気やけがが原因で、初診日から5年以内に亡くなったとき
- 1級・2級の障害厚生(共済)年金を受け取っている方が亡くなったとき
- 老齢厚生年金の受給資格を満たした方が亡くなったとき
上の3つが短期要件、4つ目が長期要件です。長期要件は、保険料納付済期間、保険料免除期間および合算対象期間並びに65歳以降の厚生年金保険の被保険者期間を合算した期間が25年以上ある方に限られます。
1.2 遺族厚生年金を受け取れる遺族の順位
受け取れるのは、亡くなった方に生計を維持されていた遺族のうち、最も優先順位の高い方です。順位は、子のある配偶者、子、子のない配偶者、父母、孫、祖父母の順です。
子のない30歳未満の妻は、5年間のみの受給になります。子のない夫、父母、祖父母は55歳以上である方に限られ、受給開始は60歳からです。
2. 40年間(480月)働いてきた夫「平均標準報酬額35万円」の場合、遺族厚生年金はいくら?
次に、モデルケースで遺族厚生年金の額を出します。
前提は、夫の平均標準報酬額が35万円、厚生年金の加入期間が480月(40年)で、全期間が平成15年4月以後という設定です。老齢厚生年金を受け取っていた夫が亡くなったケースを想定しています。
2.1 夫の報酬比例部分は年92万808円
平成15年4月以後の期間の報酬比例部分は、平均標準報酬額×5.481/1000×加入月数で計算します。35万円×5.481/1000×480月で、年92万808円です。
実際の額は、再評価率や従前額保障によって前後します。
2.2 その4分の3にあたる年69万606円が遺族厚生年金になる
遺族厚生年金は、亡くなった方の老齢厚生年金の報酬比例部分の4分の3です。モデルケースでは年69万606円、月あたり約5万7550円になります。
被保険者期間が300月に満たない場合に300月とみなして計算するのは、短期要件の3つに基づく遺族厚生年金です。このモデルケースは480月の加入なので、みなし計算は使いません。
3. 65歳未満の妻は「子の有無」で加算が変わる
遺族厚生年金の年69万606円に何が加わるかは、妻の年齢と子の有無で分かれます。
3.1 子がいる妻は遺族基礎年金と子の加算額が加わる
ここでいう子は、18歳になった年度の3月31日までの子、または20歳未満で障害等級1級・2級の状態にある子です。
令和8年4月分からの遺族基礎年金は、昭和31年4月2日以後生まれの方で年84万7300円、昭和31年4月1日以前生まれの方で年84万4900円です。子の加算額は、1人目と2人目が各24万3800円、3人目以降が各8万1300円です。
昭和31年4月2日以後生まれで子が1人いる妻なら、遺族基礎年金は年109万1100円です。遺族厚生年金と合わせて年178万1706円になります。
遺族基礎年金は、末子が18歳になった年度の3月31日を過ぎるなどして、対象となる子がいなくなると終わります。
3.2 子がいない40歳以上65歳未満の妻には中高齢寡婦加算が付く
夫が亡くなったときに40歳以上65歳未満で、生計を同じくしている子がいない妻には、中高齢寡婦加算の年63万5500円が遺族厚生年金に加算されます。モデルケースでは合わせて年132万6106円です。
遺族厚生年金と遺族基礎年金を受けていた子のある妻が、子が18歳到達年度の末日に達したなどのため遺族基礎年金を受給できなくなったときも、中高齢寡婦加算の対象になります。加算は65歳になるまでです。
4. 65歳以上の妻は、自分の老齢基礎年金と老齢厚生年金に遺族厚生年金の差額が加わる
65歳以上の妻は、自分の年金が先に支給される仕組みです。遺族厚生年金は、そのうえに差額として上乗せされます。
4.1 自分の老齢基礎年金と老齢厚生年金が先に全額支給される
65歳以上の妻は、まず自分の老齢基礎年金を受け取ります。モデルケースでは、昭和31年4月2日以後生まれで40年間保険料を納めた満額の年84万7300円とします(昭和31年4月1日以前生まれの方の満額は年84万4900円)。
日本年金機構は、65歳以上で老齢厚生年金を受け取る権利がある方が配偶者の死亡による遺族厚生年金を受け取るときは、老齢厚生年金は全額支給となり、遺族厚生年金は老齢厚生年金に相当する額の支給が停止となると説明しています。
4.2 遺族厚生年金は2つの式の高い方から、自分の老齢厚生年金を引いた差額
65歳以上の配偶者が受け取る遺族厚生年金の額は、次の2つの式を比べて高い方になります。
- 式1:亡くなった方の老齢厚生年金の報酬比例部分の4分の3(モデルケースでは69万606円)
- 式2:亡くなった方の報酬比例部分の2分の1(同46万404円)と、自分の老齢厚生年金の2分の1の合算額
自分の老齢厚生年金が年46万404円を超えると、式2のほうが高くなります。実際に支給される遺族厚生年金は、高い方の額から自分の老齢厚生年金を差し引いた額です。
4.3 自分の老齢厚生年金の額で、年金の合計は2通りに分かれる
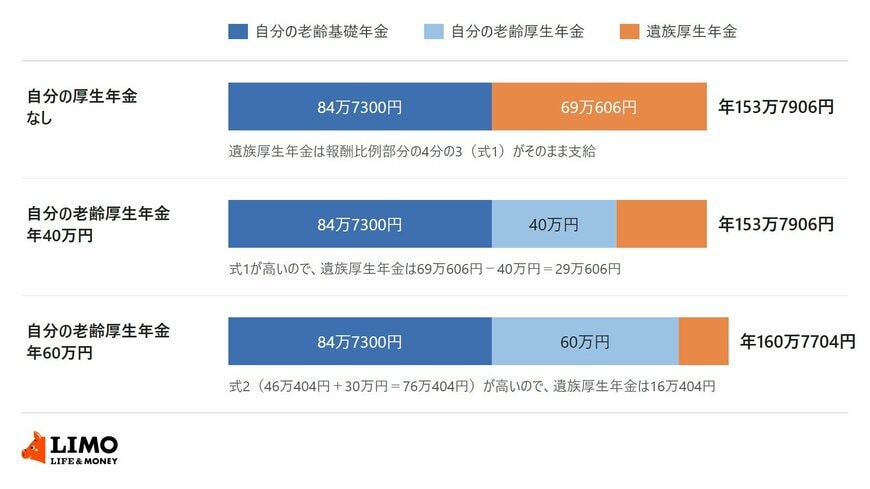
自分の老齢厚生年金が、ない場合・年40万円・年60万円の3つのケースに当てはめると、次のとおりです(自分の老齢厚生年金の額はLIMO編集部の仮定)。
自分の老齢厚生年金の額で変わる、65歳以上の妻の年金の合計(夫の平均標準報酬額35万円・480月加入の試算・令和8年度の額)1/2
出所:日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」を参考にLIMO編集部作成
【自分の老齢厚生年金なし】
- 老齢基礎年金:84万7300円
- 遺族厚生年金:69万606円
- 合計:年153万7906円
【自分の老齢厚生年金が年40万円】
- 老齢基礎年金:84万7300円
- 老齢厚生年金:40万円
- 遺族厚生年金:29万606円
- 合計:年153万7906円
【自分の老齢厚生年金が年60万円】
- 老齢基礎年金:84万7300円
- 老齢厚生年金:60万円
- 遺族厚生年金:16万404円
- 合計:年160万7704円
自分の老齢厚生年金が年46万404円以下なら、合計は年153万7906円で変わりません。自分の老齢厚生年金が増えた分だけ、遺族厚生年金が減るためです。
なお、昭和31年4月1日以前生まれの妻には、遺族厚生年金に経過的寡婦加算が付く場合があり、合計はこの試算より多くなります。

65歳を過ぎてからの遺族厚生年金は、自分の老齢厚生年金との組み合わせで額が決まります。自分の年金の見込額を先に確かめておくと、遺族年金でどこまで補えるかの見通しが立てやすくなります。


