

年金と一緒に振り込まれていたはずの「年金生活者支援給付金」が、ある年から急に届かなくなった。
そんなとき、日本年金機構から送られてくるのが「年金生活者支援給付金不該当通知書」です。
老齢年金生活者支援給付金は、一度請求すれば要件を満たす限り手続き不要で受け取り続けられる制度ですが、逆に言えば、要件から外れた年は自動的に支給が止まります。
判定の基準になるのは、前年の所得です。働き方や資産運用の状況が変わると、思わぬ形で基準を超えてしまうことがあります。
この記事では、不該当通知書が届く典型的なケースと、そもそもの受給要件について整理します。
1. 「不該当通知書」は何を知らせているのか
まず、不該当通知書がどのようなタイミングで送られてくるのかを確認しておきましょう。
1.1 継続受給の判定は、毎年10月分から切り替わる
老齢年金生活者支援給付金は、一度請求書を提出すれば、2年目以降は手続きなしで継続受給できる仕組みです。
ただし、継続の可否は毎年見直されており、前年の所得をもとにした判定結果が、毎年10月分(12月支給分)から1年間反映されます。
この判定で支給要件を満たさなくなったと分かった場合に送られてくるのが、「年金生活者支援給付金不該当通知書」です。
1.2 不該当通知書が届いても、それで終わりではない
不該当通知書が届いた場合、その時点では給付金の支給が止まります。
ただし、その後の所得の変化によって再び要件を満たすようになれば、あらためて案内が届き、支給が再開される仕組みになっています。
つまり、一度不該当になったからといって、以後ずっと対象外になり続けるわけではありません。
2. 収入が増えた年は要注意。不該当になりやすい3つのケース
それでは、実際にどのような場合に所得基準を超えやすいのか、具体的なケースを見ていきます。
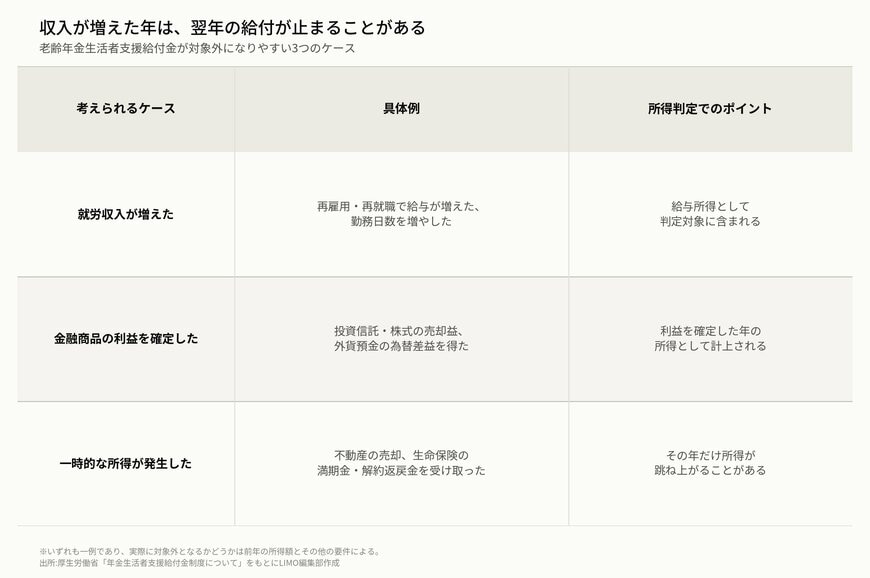
収入が増えた年は、翌年の給付が止まることがある1/2
出所:厚生労働省「年金生活者支援給付金制度について」をもとにLIMO編集部作成
2.1 ケース1:再雇用・再就職などで、働く収入が増えた
1つ目は、就労収入の増加です。
年金を受け取りながら働いている人が、再雇用先で勤務日数を増やしたり、新たにパート・アルバイトを始めたりすると、給与所得が増えます。
この給与所得は、老齢年金生活者支援給付金の所得判定にそのまま含まれます。
2.2 ケース2:投資信託や株式、外貨預金などの利益を確定した
2つ目は、資産運用にともなう利益の実現です。
保有していた投資信託や株式を売却して利益を確定した場合や、外貨預金で為替差益を得た場合、その利益は所得として扱われます。
ふだんは基準額以下に収まっていても、まとまった利益を確定した年だけ所得が押し上げられ、翌年の判定で基準を超えてしまうことがあります。
※注意点として、NISA(非課税口座)で得た売却益や配当金は非課税のため、この所得判定には含まれません。影響が出るのは、通常の課税口座(特定口座や一般口座)でまとまった利益を確定・申告した場合となります。
2.3 ケース3:不動産の売却や保険の満期金など、一時的な所得が発生した
3つ目は、その年限りの一時的な所得です。
自宅や土地などの不動産を売却した場合や、生命保険の満期金・解約返戻金を受け取った場合も、所得として計上されます。
こうした一時的な所得は金額が大きくなりやすく、その年だけ所得が跳ね上がる原因になります。
まとまった売却を考えている場合は、その年の所得が普段より増える可能性があることを踏まえたうえで、時期を検討してみるとよいでしょう。
なお、一時的に対象から外れても、翌年以降に所得が落ち着けば給付は再開されますので、慌てて何か手続きをする必要はありません。


