

3. 【参考試算】年金が月15万円の場合、保険料と税金はどうなる?
額面で月15万円の年金を受け取る場合、保険料や税を差し引くと、いくら残るのでしょうか。
ここでは、75歳以上の単身者で、前年も今年も収入は老齢年金のみ、年額180万円と仮定します。全国平均の保険料率などを使い、負担額の目安を計算してみましょう。
ただし、介護保険料の所得段階による調整や、住民税の調整控除などは省略しています。実際の手取りを再現したものではなく、一定の数値を当てはめた参考計算です。
3.1 介護保険料は、全国平均の基準額「月6225円」を仮置き
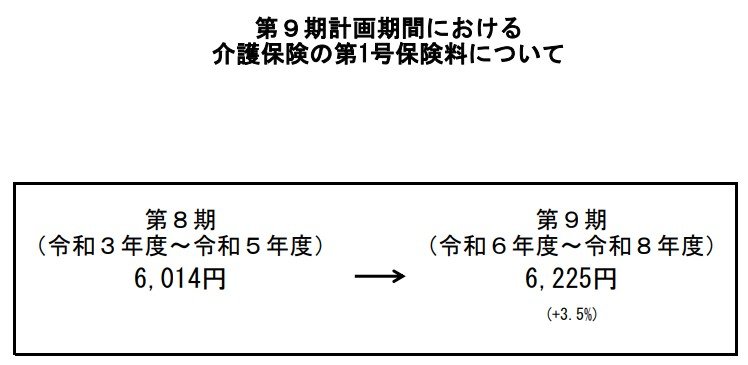
介護保険料は、市区町村や本人・世帯の課税状況、所得段階によって異なります。今回は計算を簡略化し、第9期(2024〜2026年度)の基準額の全国加重平均である月6225円を使います。
介護保険の第1号保険料
出所:厚生労働省「第9期計画期間における介護保険の第1号保険料について」
年間では、6225円×12カ月=7万4700円です。
この6225円は、各自治体の基準額を平均した数値であり、年金月15万円の人に適用される保険料の平均ではありません。所得段階に応じた増減を反映していない点に注意してください。
3.2 後期高齢者医療保険料は、医療分と支援金分を計算する
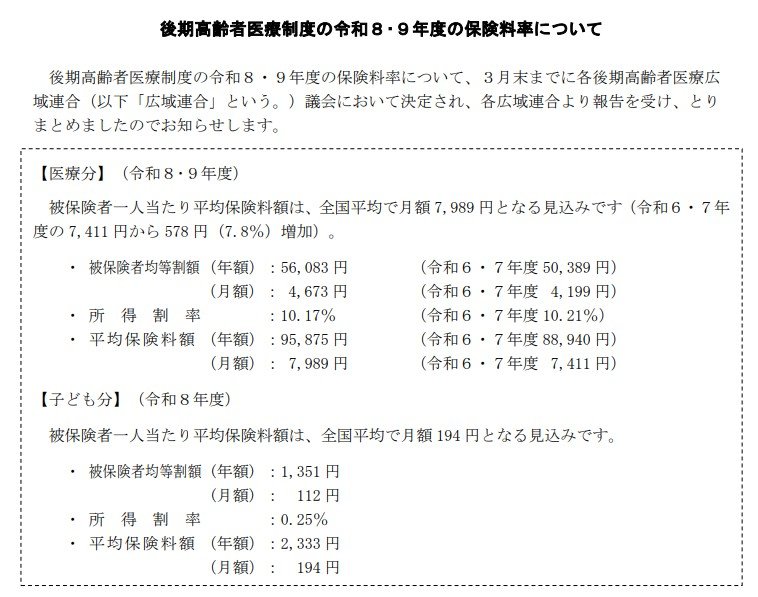
後期高齢者医療保険料の医療分は、2026・2027年度の全国平均で、均等割が年5万6083円、所得割率が10.17%です。
2026年度の子ども・子育て支援金分については、均等割が年1351円、所得割率が0.25%となっています。
後期高齢者医療制度の令和8・9年度の保険料率
出所:厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」
年金収入180万円から公的年金等控除110万円を差し引くと、年金に係る雑所得は70万円です。所得割は、ここから保険料計算上の基礎控除43万円を引いた27万円に、それぞれの率をかけます。
また、今回の単身・老齢年金収入のみという条件では、均等割の5割軽減に該当するため、医療分と支援金分の両方に反映します。
- 医療分:5万6083円×50%+27万円×10.17%=年約5万5501円
- 支援金分:1351円×50%+27万円×0.25%=年約1351円
※各項目の表示額は四捨五入し、合計は端数処理前の数値から算出しています。
端数処理前の数値を合計すると、後期高齢者医療保険料は年5万6851円、月あたり約4738円です。
仮置きした介護保険料の年7万4700円を加えると、年間の社会保険料は13万1551円となります。
3.3 所得税はゼロ、住民税などは別途見込む
今回の条件では、年金に係る雑所得70万円が所得税の基礎控除額を下回るため、所得税はかからない計算です。
一方、住民税の基礎控除は43万円です。前年に支払った社会保険料も13万1551円だったと仮定すると、課税所得は次のようになります。
- 70万円-13万1551円-43万円=13万8449円
1000円未満を切り捨てると、課税所得は13万8000円です。
所得割率を合計10%、均等割と森林環境税を合わせて年5000円と置くと、調整控除や税額の端数処理などを反映する前の計算額は年1万8800円、月あたり約1567円となります。
これは実際の納税額ではありません。調整控除などが適用される場合は、この計算額から変わります。
3.4 今回の前提で差し引くと、月約13万7500円
それぞれの負担を月額にそろえると、次のとおりです。
- 後期高齢者医療保険料約4738円+介護保険料6225円+住民税など約1567円=月約1万2500円
今回の簡略化した参考計算では、額面15万円から差し引いた金額は月約13万7500円となりました。額面との差は約8.4%です。
※全国平均値などを当てはめた参考計算であり、同じ年金額の人の平均的な手取りを示すものではありません。
※後期高齢者医療保険料には均等割の5割軽減と、2026年度の子ども・子育て支援金分を含みます。実際の賦課における端数処理や独自の減免などは反映していません。
※住民税は前年の所得・控除で決まります。今回は前年も同額の年金収入があり、前年に支払った社会保険料も上記の参考計算額と同額と仮定しています。調整控除やその他の控除、自治体独自の加算などは考慮していません。
※月額は年間の負担を12で割った目安です。10月15日の実際の振込額を示すものではありません。
4. FPからのアドバイス|10月の支給前後に確かめたい3つのこと
年金支給日は、家計に入るお金と、そこから差し引かれる負担を見直すきっかけになります。確認したいのは、次の3点です。
4.1 振込通知書と保険料の決定通知書を見比べる
年金振込通知書では、支給額と、保険料・税の控除額を項目ごとに確認できます。
一方、後期高齢者医療保険料の均等割や所得割、軽減割合の内訳は、自治体・広域連合から届く保険料の決定通知書などで確認します。振込通知書だけで軽減の適用状況まで分かるわけではありません。
均等割の軽減判定には、同じ世帯の被保険者と世帯主の所得が使われます。通知の金額に疑問がある場合は、市区町村の担当窓口などに確認しましょう。
4.2 働いている人は、在職老齢年金の基準も確認する
働きながら老齢厚生年金を受け取る人には、報酬と年金額に応じて老齢厚生年金の一部または全部が支給停止となる「在職老齢年金」の仕組みがあります。
その基準額は、2025年度の月51万円から、2026年度は月65万円に引き上げられました。
判定に使うのは、加給年金を除いた老齢厚生年金の基本月額と、標準報酬月額に直近1年間の標準賞与額の12分の1を加えた金額です。老齢基礎年金は、この支給停止の対象には入りません。
変更は2026年4月分から適用されています。10月に初めて変わる制度ではないため、年金額の通知と給与・賞与の状況をあわせて確かめてください。
4.3 生活費は、自分の手取りをもとに考える
今回の参考試算では、額面月15万円に対して、差し引き後は月約13万7500円となりました。ただし、すべての人に約9%の負担が生じるわけではありません。
生活費の計画には、自分の実際の手取りを使いましょう。保険料や税を口座振替などで別途納めている場合は、その支出も含めて考える必要があります。
保険料率や所得、世帯の状況が変われば、手元に残る金額も変わります。通知が更新されたときに年間の負担を確認しておくと、生活費の見通しを立てやすくなるでしょう。
5. まとめ
2024年度末の厚生年金保険(第1号)の老齢年金受給権者について、基礎年金を含む月額が15万円以上の人は49.8%でした。男性は68.8%、女性は12.3%と、男女で割合は異なります。
この統計の年金額は、保険料や税を差し引く前の額面です。75歳以上の単身者を想定し、全国平均の保険料率などを当てはめた今回の参考試算では、額面月15万円から差し引いた金額は月約13万7500円となりました。
10月15日の振込額を確認するときは、年金振込通知書の支給額と控除額も見てみましょう。


参考資料
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」
- 厚生労働省「介護保険最新情報Vol.1190」
- 東京都後期高齢者医療広域連合「保険料の決め方・賦課」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「在職老齢年金の計算方法」
- 日本年金機構「年金からの介護保険料、国民健康保険料(税)、後期高齢者医療保険料、住民税および森林環境税の特別徴収」
- 国税庁「高齢者と税(年金と税)」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 大田区「住民税・森林環境税の計算のしくみ」
加藤 聖人


