

「国民年金保険料の免除を受けた期間は、追納したほうがいいのか」と迷っている人は多いと思います。追納すれば年金額が増えるとはよく聞きますが、実際にどれくらいの期間で元が取れるのかまでは、あまり知られていません。
この記事では、日本年金機構の公式情報にもとづき、追納制度の基本ルールと、追納した場合の損益分岐点を編集部試算とあわせて整理します。
1. 追納できるのは「承認された月の前10年以内」の免除等期間
日本年金機構の公式情報によると、国民年金保険料の追納は、追納が承認された月の前10年以内の免除等期間について行うことができます。全額免除・一部免除・法定免除、学生納付特例、納付猶予を受けた期間が対象です。
10年という期限は意外と短く、免除を受けた期間をそのままにしていると、追納できる権利自体を失ってしまいます。「そのうち追納しよう」と先延ばしにしているうちに期限が過ぎてしまうケースは少なくありません。
2. 追納が遅れると「加算額」が上乗せされる
日本年金機構の公式情報によると、免除・納付猶予の承認を受けた期間の翌年度から起算して3年度目以降に追納する場合には、当時の保険料額に経過期間に応じた加算額が上乗せされます。つまり、免除を受けてから時間が経つほど、追納にかかる金額は高くなる仕組みです。
なお、免除等の承認を受けた期間が令和6年度分・令和7年度分にあたる保険料については、現時点(令和8年度)で追納しても加算額はかかりません。ただし、これは「翌年度から起算して3年度目未満」の期間に該当するために加算額がかからないだけであり、年度が進むにつれて対象となる年度も切り替わっていくため、実際に追納を検討する際は、その時点での最新情報を年金事務所で確認することをおすすめします。
2.1 【追納制度の基本ルール】
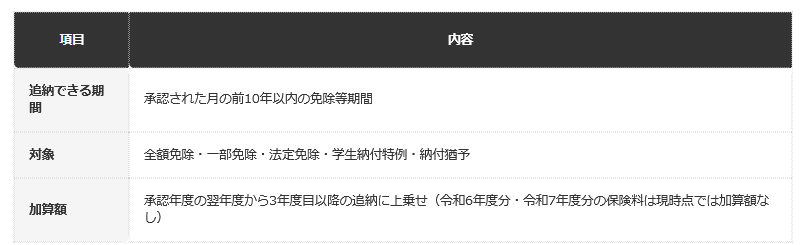
- 追納できる期間:承認された月の前10年以内の免除等期間
- 対象:全額免除・一部免除・法定免除・学生納付特例・納付猶予
- 加算額:承認年度の翌年度から3年度目以降の追納に上乗せ(令和6年度分・令和7年度分の保険料は現時点では加算額なし)
3. 【編集者の視点】
「加算額があるなら早く追納したほうがよい」という単純な話に見えますが、加算額の有無だけで判断するのは早計です。そもそも追納によってどれだけ年金額が増えるのか、その効果を確認したうえで判断することが大切です。
4. 追納しないとどうなるか。免除は「反映されるが半分」にとどまる
日本年金機構の公式情報によると、老齢基礎年金を受け取るには「納付済期間と免除期間などを合算した期間」が10年以上必要です。全額免除を受けた期間は、老齢基礎年金の受給資格期間には算入されますが、年金額には満額の2分の1しか反映されません。
つまり、追納しないまま放置しても、年金を受け取れなくなるわけではありませんが、その期間分の年金額は満額の半分にとどまるということです。「免除を受けたから将来の年金がゼロになる」という誤解と、「免除を受けても満額もらえる」という誤解の、ちょうど中間にある事実だといえます。
5. 一部免除は「減額分の納付」が必須。納めないと未納扱いになる
日本年金機構の公式情報によると、一部免除(4分の3免除・半額免除・4分の1免除)を受けた場合の年金額への反映割合は、4分の3免除で8分の5、半額免除で8分の6、4分の1免除で8分の7です(平成21年4月以降の期間)。全額免除の8分の4(2分の1)と比べると、一部免除のほうが年金額への反映割合は高くなります。
ただし、一部免除には全額免除と異なる注意点があります。一部免除の承認を受けている期間は、減額された自己負担分の保険料を納付する必要があり、これを納めなかった場合は、その期間全体が未納期間として扱われてしまいます。「一部免除を受けたから、その分の保険料は払わなくてよい」という誤解をしていると、意図せず未納期間を作ってしまうことになります。
6. 学生納付特例・納付猶予は、追納しないと年金額に「まったく反映されない」
ここまでの全額免除・一部免除とは異なり、学生納付特例と納付猶予には見落とされやすい注意点があります。日本年金機構の公式情報によると、学生納付特例の承認を受けた期間は、老齢基礎年金の受給資格期間(10年以上)には含まれますが、年金額計算の対象期間には含まれません。
つまり、全額免除の期間は追納しなくても年金額に満額の2分の1が自動的に反映されるのに対し、学生納付特例・納付猶予の期間は、追納しない限り年金額にまったく反映されないということです。「免除も猶予も同じようなもの」と考えていると、この違いに気づかないまま追納の判断を先延ばしにしてしまう可能性があります。
7. 編集部試算:追納の損益分岐点は、概算でおよそ20年
ここでは、全額免除を1か月分だけ受けたケースを例に、追納した場合の損益分岐点を編集部で試算します。日本年金機構の公式情報によると、令和8年度の老齢基礎年金の満額(昭和31年4月2日以後生まれの場合)は月額7万608円です。これを納付月数480月で割ると、1か月分の年金額は約147円になります。
全額免除の月はすでに満額の2分の1、つまり約74円が年金額に反映されています。追納すると、残りの2分の1、約74円分が上乗せされ、月額147円分がまるまる反映されるようになります。年間に換算すると、追納によって増える年金額は約883円です。
一方、追納にかかる費用は、その時点の保険料額が基準になります。令和8年度の保険料額(月1万7920円)で追納したと仮定すると、増える年金額(年間約883円)で追納費用を回収するには、1万7920円÷883円で、約20年かかる計算になります。つまり、65歳から受給を始めた場合、85歳前後まで受給を続けて初めて、追納した分の元が取れる計算です。
これはあくまで1か月分・加算額なしという単純化した条件での概算です。実際には免除を受けた月数がまとまっていることが多く、その場合は年金額の増加分も月数倍になりますが、追納にかかる費用も同様に月数倍になるため、損益分岐点の年数自体はおおむね変わりません。
同じ考え方を一部免除(4分の3免除・半額免除・4分の1免除)にあてはめると、損益分岐点はさらに長くなります。全額免除は年金額への反映割合が8分の4(2分の1)であるのに対し、4分の3免除は8分の5、半額免除は8分の6、4分の1免除は8分の7と、もともと反映されている割合が高いためです。
追納で埋められる差分が小さくなる分、同じ保険料を払っても増える年金額は少なくなり、損益分岐点は全額免除のケースより長い年数になります。
7.1 【追納の損益分岐点(編集部試算・全額免除1か月分の場合)】
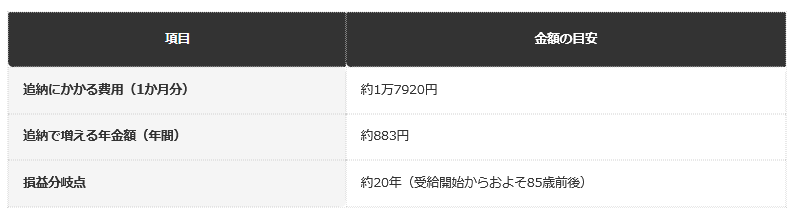
- 追納にかかる費用(1か月分):約1万7920円
- 追納で増える年金額(年間):約883円
- 損益分岐点:約20年(受給開始からおよそ85歳前後)
8. 【編集者の視点】
この試算は加算額を考慮しない単純化したものですが、大まかな時間軸をつかむには十分だと思います。長生きするほど追納のメリットは大きくなる一方、追納にはまとまった資金も必要になるため、老後資金全体の中でどう位置づけるかを考えることが大切です。
9. 追納しない場合のリスクは「10年の期限切れ」
追納をしない場合の最大のリスクは、年金額が半分にとどまることそのものよりも、10年という追納可能期間が過ぎてしまうと、その後は選択肢自体が無くなってしまう点です。損益分岐点が約20年先だとしても、追納するかどうかを判断できるのは期限内に限られます。
「まだ先のことだから」と先延ばしにしているうちに、気づいたときには追納できる期間が過ぎていた、というケースは実際に起こり得ます。ご自身の免除・納付猶予の履歴は、日本年金機構の「ねんきんネット」で確認できます。国民年金保険料の基本的な仕組みについて知りたい人は、国民年金と厚生年金の違いを整理した別記事もあわせてご確認ください。
10. まとめ
- 追納できるのは、承認された月の前10年以内の免除等期間です
- 免除・納付猶予の翌年度から3年度目以降の追納には加算額が上乗せされます(令和6年度分・令和7年度分の保険料は現時点では加算額なし)
- 全額免除の期間は年金額に満額の2分の1が反映され、追納すると満額分が反映されます
- 編集部試算では、追納の損益分岐点は概算でおよそ20年(受給開始から85歳前後)です
追納するかどうかは、損益分岐点の年数だけで機械的に判断できるものではなく、老後の資金計画全体や、ご自身の健康状態・家族の事情なども踏まえて考える必要があります。まずは10年という期限を過ぎる前に、追納の要否を検討しておくことをおすすめします。
具体的な追納可能額や手続き方法については、お近くの年金事務所にお問い合わせください。
11. よくある質問
11.1 Q. 追納できる期間はいつまでですか。
A. 追納が承認された月の前10年以内の免除等期間について、追納することができます。
11.2 Q. 追納すると保険料が高くなることはありますか。
A. はい。免除・納付猶予の承認を受けた期間の翌年度から起算して3年度目以降に追納する場合、当時の保険料額に加算額が上乗せされます。ただし、免除等の承認を受けた期間が令和6年度分・令和7年度分にあたる保険料については、現時点では加算額はかかりません。
11.3 Q. 追納しないと年金は受け取れませんか。
A. 追納しなくても年金は受け取れます。ただし、全額免除を受けた期間は、年金額に満額の2分の1しか反映されない点に注意が必要です。
11.4 Q. 追納の損益分岐点はどれくらいですか。
A. 編集部の試算では、全額免除1か月分を追納した場合、概算でおよそ20年(受給開始からおよそ85歳前後)で元が取れる計算になります。加算額の有無や免除の種類によって数値は変わります。
11.5 Q. 追納の申し込みはどこで行いますか。
A. 「国民年金保険料 追納申込書」に必要事項を記入し、お近くの年金事務所に窓口または郵送で提出します。ねんきんネットでも届書を作成できます。
11.6 Q. 一部免除の期間も追納すべきですか。
A. 一部免除は全額免除より年金額への反映割合が高いため、追納による損益分岐点はより長くなる傾向にあります。ただし、減額分の保険料を納めていないと未納期間として扱われるため、まずは減額分の納付状況を確認することが優先です。
11.7 Q. 学生納付特例を受けた期間は、追納しなくても年金額に反映されますか。
A. いいえ。学生納付特例・納付猶予の期間は、老齢基礎年金の受給資格期間には算入されますが、追納しない限り年金額の計算対象には含まれません。全額免除とは扱いが異なる点に注意が必要です。


参考資料
- 日本年金機構「国民年金保険料の追納制度」
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 日本年金機構「国民年金保険料の学生納付特例制度」
LIMO編集部家計解説班


