


「専業主婦(第3号被保険者)はズルい」という意見を見かけることがあります。保険料を自分で納めなくても将来の年金を受け取れる仕組みだからです。ただし、この制度にも見落とされがちな非対称性があります。それが「年上妻・年上夫」の場合です。
日本年金機構の公式情報によると、第3号被保険者は、厚生年金保険や共済組合等に加入している配偶者(第2号被保険者)に扶養されている20歳以上60歳未満の方で、原則として年収が130万円未満の場合が対象です。ご自身で保険料を納付する必要がないのは、第2号被保険者全体でその分を負担しているためです。
この記事では、日本年金機構の公式情報にもとづき、第3号被保険者制度の基本と、配偶者が年上の場合に加給年金・振替加算を受けられないケースについて整理します。
1. 第3号被保険者制度は「廃止」ではなく「縮小」の方向で議論が進む
2025年に成立した年金改正法では、第3号被保険者制度そのものの廃止は見送られました。一方で、2026年には自民党・日本維新の会の合意により「縮小」に向けた動きが本格化しています。育児期や介護期など、やむを得ず働けない期間に限定して適用する「属性限定型」への縮小案が有力視されている段階です。
社会保障審議会の年金部会では、将来的な見直しの方向性について委員の間でも意見が分かれており、まだ結論はまとまっていません。「もうすぐ廃止される」という報道の見出しだけを見て不安になる必要はなく、現時点では縮小に向けた議論の途中段階だと理解しておくのが実態に近いといえます。
2. 加給年金は「配偶者が65歳未満」であることが条件
日本年金機構の公式情報によると、加給年金額の対象となる配偶者には年齢条件があります。原則として、配偶者が65歳未満であることが条件で、大正15年4月1日以前に生まれた配偶者にのみ、この年齢制限が適用されません。
つまり、夫が65歳になった時点で、妻がすでに65歳以上(かつ大正15年4月2日以降生まれ)であれば、加給年金の対象にはなりません。「年下の妻がいる世帯」を前提にした制度設計になっているため、妻が年上の世帯では、この加給年金を受け取れないケースが生じます。
さらに、令和4年4月の年金制度改正により、配偶者が65歳未満であっても、配偶者自身が厚生年金や共済組合等に20年以上加入した実績等による老齢(退職)年金の受給権を持っている場合は、実際に受け取っているかどうかにかかわらず、加給年金は支給停止されます。「年下の配偶者がいれば無条件にもらえる」制度ではない点に注意が必要です。
2.1 【加給年金の対象になる配偶者の条件】
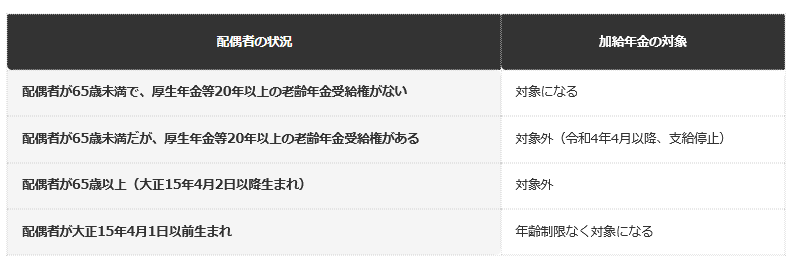
- 配偶者が65歳未満で、厚生年金等20年以上の老齢年金受給権がない:加給年金の対象になります
- 配偶者が65歳未満だが、厚生年金等20年以上の老齢年金受給権がある:令和4年4月以降は対象外(支給停止)です
- 配偶者が65歳以上(大正15年4月2日以降生まれ):加給年金の対象外です
- 配偶者が大正15年4月1日以前生まれ:年齢制限なく対象になります
3. 【編集者の視点】
加給年金は「年下の配偶者がいる世帯への上乗せ」という性格が強い制度です。同じ専業主婦(第3号被保険者)でも、夫より年上か年下かという、本人の努力とは無関係な要素で受け取れる金額が変わってくる点は、意外と語られていません。
4. 振替加算も、配偶者の生年月日によって対象外になる
日本年金機構の公式情報によると、振替加算の対象となるには、配偶者が大正15年4月2日から昭和41年4月1日までの間に生まれている必要があります。昭和41年4月2日以降生まれの人は、振替加算の額がゼロとされています。
加給年金が「年下の配偶者向け」の性格を持つのに対し、振替加算は「一定の年代より上の配偶者向け」の制度です。年上妻・年上夫であっても、生まれた年によっては振替加算の対象にならない場合があり、加給年金・振替加算のどちらの恩恵も受けられないケースが生じ得るということです。夫婦の年金額そのものの違いについて知りたい人は、厚生年金と国民年金の受給額を整理した別記事もあわせてご確認ください。
4.1 【加給年金・振替加算の対象になる年齢条件の違い】
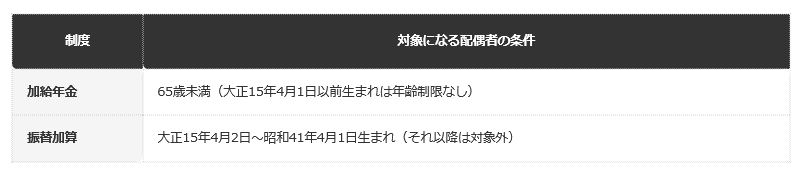
- 加給年金:配偶者が65歳未満であることが条件です(大正15年4月1日以前生まれは年齢制限なし)
- 振替加算:配偶者が大正15年4月2日〜昭和41年4月1日生まれであることが条件です(それ以降生まれは対象外)
5. 【編集者の視点】
「第3号被保険者はズルい」という議論は、あくまで世帯単位の平均的なイメージにもとづいたものです。実際には、加給年金・振替加算の有無によって、世帯ごとの恩恵の差はかなり大きくなり得ます。制度の縮小論議を見るときも、この個別差を踏まえて考える必要があると思います。
6. まとめ
- 第3号被保険者制度は、2025年の年金改正法では廃止が見送られ、2026年は「縮小」に向けた議論が進んでいます
- 加給年金は配偶者が65歳未満であることが原則の条件ですが、年上妻・年上夫の場合に加え、配偶者自身に厚生年金等20年以上の年金受給権がある場合は令和4年4月以降、対象外(支給停止)になります
- 振替加算は配偶者の生年月日(大正15年4月2日〜昭和41年4月1日)が条件で、若い世代ほど対象外になります
- 同じ第3号被保険者でも、配偶者の年齢によって受けられる恩恵は異なります
第3号被保険者制度をめぐる「ズルい・ズルくない」という議論は、世帯構成によって実際の恩恵に差があることを踏まえて見る必要があります。ご自身の世帯が加給年金・振替加算の対象になるかどうかは、配偶者の生年月日を確認したうえで、お近くの年金事務所にご相談ください。
制度の見直しに関する最新の議論状況は、今後も社会保障審議会の年金部会で継続して検討される見込みです。
7. よくある質問
7.1 Q. 第3号被保険者制度はもう廃止が決まったのですか。
A. いいえ。2025年の年金改正法では廃止は見送られました。2026年時点では、育児期・介護期などに限定する「属性限定型」への縮小案が有力視されていますが、結論は出ていません。
7.2 Q. 妻が夫より年上の場合、加給年金は一切もらえませんか。
A. 妻がすでに65歳以上(大正15年4月2日以降生まれ)の場合、加給年金の対象にはなりません。ただし、大正15年4月1日以前生まれの場合は年齢制限が適用されません。また、妻が65歳未満であっても、妻自身が厚生年金等に20年以上加入した実績による老齢年金の受給権を持っている場合は、令和4年4月以降、加給年金は支給停止されます。
7.3 Q. 加給年金がもらえなくても、振替加算はもらえますか。
A. 振替加算は配偶者の生年月日が大正15年4月2日から昭和41年4月1日までの間である必要があります。この期間より後に生まれている場合は、振替加算の額はゼロになります。
7.4 Q. 加給年金・振替加算は自分から申請しないと受け取れませんか。
A. 加給年金額を受けられるようになったときや振替加算を受けられるようになったときには、それぞれ所定の手続きが必要です。詳しくは日本年金機構の案内をご確認ください。
7.5 Q. 第3号被保険者の対象になる年収の基準はありますか。
A. 原則として、20歳以上60歳未満で年収130万円未満であり、厚生年金保険や共済組合等に加入している配偶者に扶養されていることが条件です。ただし、年収が130万円未満でも、厚生年金保険の加入要件にあてはまる場合は対象外になります。
参考資料
齊藤 慧


