株式投資は「借金してでも」やるべき?証券担保ローンがローン・融資の総量規制の対象外となる法律上の理由と、「1.94%」の配当では埋まらない金利差を編集部が試算
総量規制は貸金業者からの借入れのみが対象。国税庁の「借入金利子控除」という知られざる減税ルールと、その限界も解説します
wombatzaa/istockphoto.com


目次[開く][閉じる]
- 1. 株式投資に使われる「ローン・融資」の主な種類
- 1.1 フリーローン・カードローンという選択肢
- 1.2 証券担保ローンという選択肢
- 1.3 信用取引との違い
- 2. 「年収の3分の1」までしか借りられない?総量規制の対象を正しく知る
- 2.1 【借入先による総量規制の適用有無】
- 3. 総量規制からも外れる、証券担保ローンという特別な地位
- 4. 【編集者の視点】
- 5. 借りて投資すると使える、知られざる「借入金利子控除」
- 5.1 【借入コストと配当収入の試算(借入元本100万円の場合)】
- 6. 【編集者の視点】
- 7. 「借りてでも投資して」と言われたら、それ自体が危険信号
- 7.1 【相談件数・平均契約金額の推移】
- 8. 【編集者の視点】
- 9. まとめ
- 10. よくある質問
- 10.1 Q. フリーローンやカードローンを株式投資に使うと違法になりますか?
- 10.2 Q. 証券担保ローンにはどんなリスクがありますか?
- 10.3 Q. 借入金の利子は確定申告でどう扱えばよいですか?
- 参考資料
「手元の資金だけでは物足りない。ローンや融資を使えば、もっと大きく株式投資に挑戦できるのではないか」。そう考えたことはないでしょうか。
あるいは逆に、「投資すれば簡単に儲かるから、消費者金融からでも借りて始めましょう」と誰かに勧められて、なんとなく引っかかりを覚えている方もいるかもしれません。
結論から言うと、株式投資のためにローンや融資を使うことには、法律上の制約と、意外と知られていない制度上のポイントの両方があります。資金使途の制限、借入の種類ごとの法律上の扱いの違い、そして借入金の利子にまつわる税制上のルールまで、公的資料に基づいて整理します。
1. 株式投資に使われる「ローン・融資」の主な種類
株式投資の元手として使われる借入れには、いくつかの種類があります。
1.1 フリーローン・カードローンという選択肢
銀行や貸金業者が扱う「フリーローン」「カードローン」は、資金使途を限定しない(または比較的自由な)ローンです。証券口座に入金して株式を購入する使い方が想定されますが、多くの商品は契約上「投資性資金への利用は不可」といった条件を定めています。この点は次の章で整理します。
1.2 証券担保ローンという選択肢
「証券担保ローン」は、保有している株式や投資信託を担保として現金を借り入れる商品です。株式を売却せずに現金化できる点が特徴で、後述のとおり法律上も他の借入れとは異なる扱いを受けています。
1.3 信用取引との違い
証券会社に担保(委託保証金)を預けて売買代金や株式を借りる「信用取引」は、この記事で扱うローン・融資とは制度の枠組みが異なります。この記事では、信用取引ではなく、銀行・貸金業者からの現金の借入れで株式投資の元手を作る場合に焦点を当てます。
2. 「年収の3分の1」までしか借りられない?総量規制の対象を正しく知る
借入れというと「総量規制」、つまり年収の3分の1を超えて借りられないという規制を思い浮かべる方も多いはずです。しかし、この規制が及ぶ範囲は、意外と限定的です。
金融庁「貸金業法Q&A」は、次のように説明しています。
「総量規制は、貸金業者からの借入れを対象としており、銀行の貸付けは貸金業法の規制(総量規制)の対象外です」
出典:金融庁「貸金業法Q&A」
つまり、総量規制は消費者金融など「貸金業者」からの借入れだけを対象にした規制であり、銀行のカードローンやフリーローンはそもそも対象外です。「年収の3分の1」という上限は、借入先によって適用の有無が変わります。
2.1 【借入先による総量規制の適用有無】
総量規制の対象になる借入先
- 消費者金融・信販会社等(貸金業者)のカードローン・フリーローン:年収の3分の1を超える新規借入れは原則不可
総量規制の対象外になる借入先
- 銀行のカードローン・フリーローン:貸金業法ではなく銀行法の枠組みのため対象外
- 証券担保ローン:貸金業者からの借入れでも「除外貸付け」に該当するため対象外

「借金の上限は、借入先を問わず一律に法律で決まっている」。私自身、そう単純に思い込んでいました。借入先によって規制の枠組みがまったく違うと知ったときは、正直なところかなり意外に感じたのを覚えています。
総量規制が及ばないからといって、銀行からいくらでも借りられるわけではありません。銀行にも銀行法に基づく返済能力の審査があります。
また、規制の有無より実務上注意すべきなのが、契約書の「資金使途」条項です。フリーローンやカードローンの多くは、投資目的の利用を認めていません。契約に反した場合、一括返済を求められる可能性があるため、借入れ前に条項を必ず確認しましょう。
3. 総量規制からも外れる、証券担保ローンという特別な地位
前の章で触れた「証券担保ローンは総量規制の対象外」という扱いには、明確な法律上の根拠があります。
貸金業法施行規則第10条の21第1項は、総量規制の対象となる「個人過剰貸付契約」から除かれる契約(除外貸付け)を列挙しています。その第5号には、次のように定められています。
「金融商品取引法第二条第一項に規定する有価証券(同条第二項の規定により有価証券とみなされる権利を含む。)であつて、次に掲げるものを担保とする貸付けに係る契約(担保に供する当該有価証券の購入に必要な資金の貸付けに係る契約を含み、貸付けの金額が当該貸付けに係る契約の締結時における当該有価証券の時価の範囲内であるものに限る。)」
つまり、担保にする有価証券の時価の範囲内で行う貸付けである限り、有価証券担保ローンは総量規制の枠組みから外れます。同じ第10条の21第1項には、次のような貸付けも並んで列挙されています。
- 住宅ローン(不動産の建設・購入・改良資金の貸付け)
- 自動車ローン(自動車の所有権や譲渡担保が伴うもの)
- 高額療養費を支払うための貸付け
- 個人の居宅等を除く不動産を担保とする貸付け
証券担保ローンは、住宅ローンや自動車ローンと同じ「資産を裏付けとする借入れ」として、法律上は特別な地位を与えられているのです。
次のページでは、この証券担保ローンのリスクの実態と、借入金の利子にまつわる税制上のルールを、具体的な数字とあわせて詳しく解説しています。
4. 【編集者の視点】
証券担保ローンが総量規制の対象外だからといって、リスクがない借入れというわけではありません。担保にした株式の価格が下落すると、追加の担保を求められたり、担保株式を強制的に売却されたりすることがあります。
相場の下落局面では「借入金の返済負担」と「担保株式の評価損」が同時に重なりかねません。担保割れ時の対応(追加担保の期限、強制売却の条件)を借入先に確認し、借入額を担保評価額のごく一部にとどめるなど、余裕を持った利用を心がけましょう。
株を売らずに現金化できるという証券担保ローンの仕組みは便利そうに聞こえますが、担保割れという新たなリスクと引き換えだと知ると、印象が変わる方も多いはずです。私自身、投資信託の積立しか経験はありませんが、資産を「担保にする」という発想には慎重になってしまいます。
5. 借りて投資すると使える、知られざる「借入金利子控除」
借入れをしてまで投資することに、税制上のメリットは何もないのでしょうか。実は一つだけ、知られていない制度があります。
国税庁タックスアンサーNo.1330は、配当所得の計算方法について次のように説明しています。
「収入金額から差し引くことができる借入金の利子は、株式など配当所得を生ずべき元本のその年における保有期間に対応する部分に限られます」
出典:国税庁タックスアンサーNo.1330「配当金を受け取ったとき(配当所得)」
つまり、株式を取得するために借りたお金の利子は、その株式を保有していた期間に対応する分だけ、配当所得の計算上、収入金額から差し引くことができます。
ただし、この控除には条件があります。同じタックスアンサーは「確定申告をしないことを選択した配当に係るものについては、収入金額から差し引くことができる借入金の利子には当たりません」とも説明しています。配当について確定申告不要制度を選んだ場合、この利子控除は使えません。
では、この控除は実際にどれほどの効果を持つのでしょうか。利息制限法第1条は、元本100万円以上の借入れについて、利息の上限を「年一割五分」、つまり年15%と定めています。
一方、日本取引所グループの統計月報(2026年7月分)によると、東証プライム市場の加重平均利回りは1.94%でした。
仮に100万円を、この上限金利で借り入れ、同額をプライム市場平均並みの利回りの株式に投じたとします。年間の利息は15万円、受け取れる配当(税引前)は1万9400円です。
差額は13万600円。配当利回りだけでは、法定上限金利のわずか約13%程度しか賄えない計算になります。
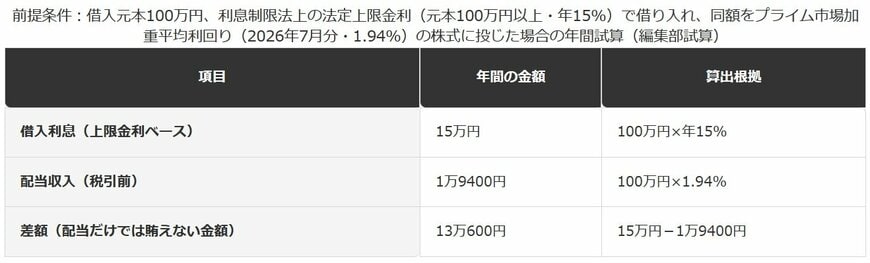
5.1 【借入コストと配当収入の試算(借入元本100万円の場合)】
前提と、コスト側
- 借入元本:100万円
- 借入利息(法定上限金利・年15%):15万円
収入側(同じく元本100万円を株式に投じた場合)
- 配当収入(プライム市場平均利回り1.94%・税引前):1万9400円
- 差額(配当だけでは賄えない金額):13万600円
6. 【編集者の視点】
借入金利子控除は、確かに存在する制度上のメリットです。しかし、この試算のとおり、配当収入だけで借入コストを賄うのは現実的に難しいのが実態です。
なお、借入金利子の控除を適用するには確定申告(総合課税または申告分離課税)を行う必要があり、「確定申告不要制度」を選択した場合は適用できません。一方で、税額控除である「配当控除」については、国税庁タックスアンサーNo.1250のとおり総合課税を選択した場合にのみ適用され、「確定申告不要制度」や「申告分離課税制度」を選択した場合は対象外となります。
配当控除が使える総合課税は所得水準によって税率が変わるため、確定申告の際は自身の所得区分や他の損益を踏まえて適切な課税方式を選ぶ必要があります。
借金してまで投資して、税制上の得はあるのか」と聞かれたら、正直なところ限定的だと答えるしかありません。制度としては確かに存在していても、この試算の差額を見てしまうと、それだけで借入れを正当化するのは難しいというのが率直な実感です。
7. 「借りてでも投資して」と言われたら、それ自体が危険信号
ここまでは、自分の判断で証券担保ローンやフリーローンを使う場合の法律・税制上のポイントを整理してきました。しかし、もう一つ、まったく別の角度から注意すべきケースがあります。
それは、勧誘者から「借りてでも始めましょう」と指示されるケースです。
独立行政法人国民生活センターは2026年5月20日、「副業サポートや投資の名目で借金させる業者に注意!」とする報道発表資料を公表しました。
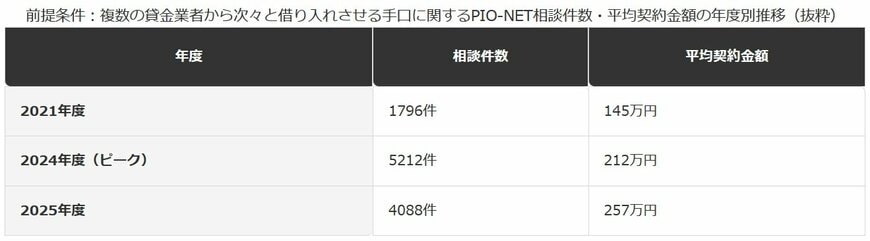
この資料によると、複数の貸金業者から次々と借り入れさせる手口に関する相談件数は、2021年度の1796件から、2022年度2990件、2023年度4825件、2024年度5212件と急増し、2025年度は4088件でした。
平均契約金額も、2021年度の145万円から2025年度には257万円へと高額化しています。
出典:独立行政法人国民生活センター「副業サポートや投資の名目で借金させる業者に注意!」(2026年5月20日公表)
相談者の年代は20歳代が53.9%と最多で、平均年齢は33.5歳。給与生活者が71.9%を占めています。
7.1 【相談件数・平均契約金額の推移】
相談件数(PIO-NET登録分)
- 2021年度:1796件
- 2024年度(ピーク):5212件
- 2025年度:4088件
平均契約金額
- 2021年度:145万円
- 2024年度:212万円
- 2025年度(最高):257万円
この資料が問題視しているのは、投資そのものではなく、「副業や投資などを勧誘する業者から指示されるままに、複数の貸金業者から短期間のうちに次々に借り入れ」させられる手口です。虚偽の年収を申告させられるケースも報告されています。
自分の意思で証券担保ローンや銀行の借入れを検討することと、他人から「借りてでも」と急かされて借入れを重ねることは、まったく別の話です。
8. 【編集者の視点】
「簡単に儲かる」「すぐに返済できる」という言葉とセットで借入れを勧められた場合、それがたとえ株式投資という名目であっても、まずは疑ってかかるべきです。特に、複数の貸金業者に同時に申し込むよう指示された場合や、嘘の年収を書くよう求められた場合は、詐欺的な勧誘である可能性が高いといえます。
不安を感じた場合は、消費者ホットライン「188(いやや!)」に電話すれば、最寄りの消費生活センター等につながります。実行する前に、一度立ち止まって相談することをおすすめします。
お金にまつわる不安につけ込まれ、借入れを重ねてしまう方がいらっしゃるかもしれませんが、「借りてでも」という言葉が出てきた時点で、一度冷静になってほしいと感じます。
※本記事は、編集部が金融庁・国税庁・国民生活センターが公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
株式投資を始める際の証券口座選びについては、こちら(株式投資の始め方、実は10万円未満でも可能?東証データが示す「必要資金」の実態とNISA・特定口座で変わる手取り、証券会社破綻時の資産の行方まで解説)で詳しく解説しています。
価格変動や信用リスクなど株式投資自体が持つリスクの実態は、こちら(株式投資のリスクは怖いだけではない。2025年に売買損が出た人はわずか5%。価格変動・信用リスクの基本から、個人投資家の実態、相場急落時の行動データまで徹底解説)でも取り上げています。
9. まとめ
- 総量規制は貸金業者からの借入れが対象で、銀行の貸付けはそもそも対象外です。
- 証券担保ローンは、担保有価証券の時価の範囲内であれば、貸金業法上の除外貸付けとして総量規制の対象からも外れます。
- 株式などを取得するための借入金の利子は、保有期間に対応する部分に限り、確定申告を行うことで配当所得の計算上控除できます(確定申告不要制度を選択した場合は対象外)。
- 借入コストと配当収入を試算すると、配当利回りだけで法定上限金利をまかなうのは現実的に難しいことが分かります。
- 「借りてでも投資して」と勧誘された場合は、それ自体が危険信号である可能性があります。
株式投資のためにローンや融資を使うかどうかは、法律や税制の仕組みを正しく理解した上で判断すべき問題です。総量規制の対象範囲や証券担保ローンの位置づけ、借入金利子控除の限界を知るだけでも判断材料は変わります。
迷ったときは、自己資金の範囲内で始めるのが基本です。借入れを検討する場合は資金使途の条項を確認し、不安があれば借入先の窓口や消費生活センター等に相談しましょう。
10. よくある質問
10.1 Q. フリーローンやカードローンを株式投資に使うと違法になりますか?
A. 総量規制のような法律上の借入上限に違反するかどうかは借入先によって異なります。ただし、多くのフリーローン・カードローンは契約書で投資目的の利用を制限しており、契約違反となる可能性があります。契約書の資金使途に関する条項を必ず確認しましょう。
10.2 Q. 証券担保ローンにはどんなリスクがありますか?
A. 担保にした株式の価格が下落すると、追加の担保を求められたり、担保株式を強制的に売却されたりする可能性があります。借入額を担保評価額のごく一部にとどめるなど、余裕を持った利用が防衛策になります。
10.3 Q. 借入金の利子は確定申告でどう扱えばよいですか?
A. 株式などを取得するための借入金の利子のうち、その株式の保有期間に対応する部分は、配当所得の計算上、収入金額から差し引くことができます。ただし、その配当について確定申告不要制度を選んだ場合は対象外です。詳しくは所轄の税務署に確認してください。
参考資料
LIMO編集部ウェルスマネジメント班