


「国民年金保険料は前納するとお得」とはよく聞きますが、実際にどれくらいお得なのか、金額の大きさだけでは実感しにくいという人も多いと思います。
この記事では、日本年金機構の公式情報にもとづき、2年前納の割引額と、その割引を実質的な利回りに換算するとどのくらいの水準になるのかを編集部試算とあわせて整理します。
1. 口座振替の2年前納なら、割引額は1万7370円
日本年金機構の公式情報によると、令和8年度・令和9年度の国民年金保険料を毎月納付した場合の総額は43万4520円です。これを2年前納(口座振替)で納めると41万7150円になり、割引額は1万7370円です。
クレジットカードや現金(納付書)による2年前納の場合は、割引額が1万6010円とやや少なくなります。同じ2年前納でも、納付方法によって割引額に差がある点は見落としやすいポイントです。
1.1 【2年前納の割引額(令和8・9年度分)】
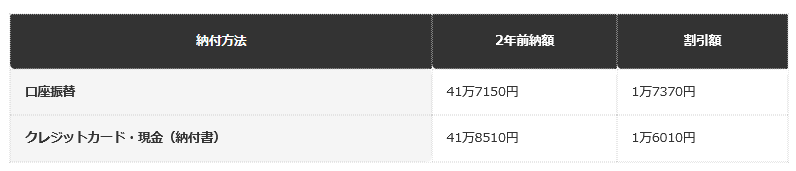
- 口座振替:前納額41万7150円、割引額1万7370円
- クレジットカード・現金(納付書):前納額41万8510円、割引額1万6010円
2. 【編集者の視点】
割引額そのものは1万円台なので、一見すると地味に感じるかもしれません。ただし、これは「前払いした分に対する上乗せ」だと捉えると、見え方が変わってきます。
3. 編集部試算:割引を利回りに換算すると、預貯金より高い水準になる
ここでは、口座振替による2年前納の割引額1万7370円を、実質的な利回りに編集部で換算してみます。2年分をまとめて前払いする場合、平均するとおよそ1年分を前倒しで納めている計算になるため、割引額を前納額41万7150円で割ると、1万7370円÷41万7150円=約4.2%という数字が出ます。
これは、平均的な水準で見た概算であり、金融商品の利回りと単純比較できるものではありませんが、大手銀行の普通預金金利(年0.001〜0.2%程度)と比べると、前納による割引が実質的にかなり有利な水準にあることがうかがえます。
もちろん、前納は預貯金のようにいつでも引き出せるわけではなく、まとまった資金を一時的に拠出する必要がある点には注意が必要です。あくまで「割引率を実感として捉えるための目安」として参考にしてください。
また、この試算はあくまで割引額と前納額の比率から機械的に算出した概算であり、実際の資金拘束期間や個々人の資金計画によって体感的なお得さは変わってきます。前納を検討する際は、割引率の大きさだけでなく、その期間中に他の用途でその資金を使う予定があるかどうかもあわせて考えることが大切です。
3.1 【前納の種類ごとの特徴(口座振替の場合)】
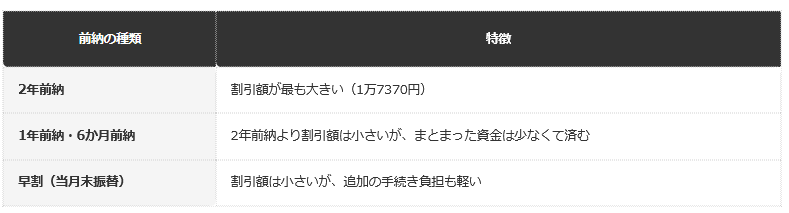
- 2年前納:割引額が最も大きい方法です(1万7370円)
- 1年前納・6か月前納:2年前納より割引額は小さいものの、まとまった資金は少なくて済みます
- 早割(当月末振替):割引額は小さいものの、追加の手続き負担も軽い方法です
4. 早割(当月末振替)は、まとまった資金が無くても割引を受けられる
日本年金機構の公式情報によると、口座振替には「毎月納付(翌月末日振替)」と「早割(当月末日振替)」の2種類があります。早割は、通常の口座振替より1か月早く保険料が引き落とされる仕組みで、その分だけ毎月60円の割引が適用されます。
2年前納のようにまとまった資金を用意する必要がなく、口座振替の設定を「早割」に変更するだけで割引を受けられる点が特徴です。年間では720円程度の割引にとどまりますが、資金繰りに余裕がない人でも無理なく利用できる方法だといえます。
「前納は資金に余裕がある人向け」というイメージを持たれがちですが、早割であれば、まとまった資金がなくても割引の恩恵を受けられます。ご自身の資金状況に応じて、2年前納・1年前納・6か月前納・早割のいずれかを選べる点は、国民年金保険料の納付方法の柔軟なところだといえます。
5. 前納には申し込み手続きが必要
日本年金機構の公式情報によると、2年前納で納付するためには事前の申し込み手続きが必要です。口座振替の場合は、郵送・金融機関の窓口・年金事務所の窓口のいずれかで申請できます。
毎月自動で口座振替されている人でも、2年前納を利用するには別途手続きが必要になる点は見落とされがちです。「割引があるのは知っていたが、手続きをしていなかった」という状態にならないよう、早めに確認しておくとよいでしょう。
申し込みのタイミングにも注意が必要です。日本年金機構の公式情報によると、現金(納付書)による2年前納は毎年2月1日から申出書の受け付けが始まり、3月末までに年金事務所へ提出する必要があります。4月以降でも申し出自体は可能ですが、支払い期限は4月末(土日祝日の場合は翌営業日)までとされています。また、口座振替・クレジットカード納付の場合は、辞退の申し出をしない限り翌回以降も自動的に2年前納が継続されますが、現金(納付書)の場合は自動更新されず、利用するたびに毎回申し出が必要になる点に注意が必要です。
国民年金保険料の基本的な金額や納付期間について知りたい人は、国民年金と厚生年金の違いを整理した別記事もあわせてご確認ください。
6. 就職して厚生年金に加入した場合は、未経過期間分が還付される
前納後に就職が決まり、厚生年金保険に加入することになった場合、前納した保険料がどうなるのか気になる人もいるはずです。日本年金機構の公式情報によると、前納した納付済期間中に厚生年金保険に加入した場合、未経過期間分の国民年金保険料は還付の対象となります。
口座振替以外の方法で還付請求書を提出した場合、実際に振り込まれるまでには書類提出後から1か月程度の時間がかかります。資格喪失後の月以降は保険料を納める必要がないため、「前納したのに就職が決まってしまった」という場合でも払い過ぎた分が戻ってくる仕組みがあります。過度に心配する必要はありません。
ただし、還付されるのはあくまで未経過期間分に限られ、すでに保険料として納付済みの期間分が過去にさかのぼって取り消されるわけではありません。
また、手続きから実際の振り込みまでに一定の時間がかかることを踏まえると、前納した年度の途中で転職・就職の予定がある人は、あらかじめこの点を織り込んだうえで前納の期間を選ぶとよいでしょう。
7. 【編集者の視点】
前納は「知っているかどうか」で得られる金額が変わる制度です。すでに口座振替を利用している人ほど、追加の手続きなしに前納の割引を受けられると誤解しやすいため、申し込みの有無を一度確認しておくことをおすすめします。
8. まとめ
- 口座振替による国民年金保険料の2年前納(令和8・9年度分)の割引額は1万7370円です
- クレジットカード・現金(納付書)の場合の割引額は1万6010円です
- 割引額を利回りに換算すると、概算で年4%程度に相当し、預貯金の金利より高い水準です
- 2年前納を利用するには、口座振替・クレジットカード・現金いずれの場合も事前の申し込み手続きが必要です
国民年金保険料の前納は、まとまった資金が必要になる一方、割引率で見ると預貯金に置いておくよりも有利な水準になる場合があります。ご自身の資金繰りと相談しながら、前納の利用を検討してみてはいかがでしょうか。
具体的な手続き方法については、お近くの年金事務所や金融機関にお問い合わせください。
9. よくある質問
9.1 Q. 2年前納の割引額はいくらですか。
A. 令和8・9年度分の場合、口座振替では1万7370円、クレジットカード・現金(納付書)では1万6010円の割引になります。
9.2 Q. 前納は途中でやめることができますか。
A. やむを得ない事情がある場合など、一定の条件のもとで還付を受けられる場合があります。詳しくは年金事務所にご確認ください。
9.3 Q. 2年前納を利用するには、何か手続きが必要ですか。
A. はい。口座振替・クレジットカード・現金のいずれの場合も、事前の申し込み手続きが必要です。
9.4 Q. 1年前納や6か月前納との違いは何ですか。
A. 前納する期間が長いほど割引額は大きくなる傾向にあります。2年前納が最も割引額が大きい方法ですが、その分まとまった資金が必要になるため、資金繰りに応じて期間を選ぶことができます。
9.5 Q. 早割とは何が違いますか。
A. 早割は口座振替の引き落とし日を1か月早める仕組みで、まとまった資金を用意しなくても毎月60円程度の割引を受けられます。2年前納などとは異なり、資金負担がほとんど無い点が特徴です。


参考資料
齊藤 慧


