【給付付き税額控除】令和9年4月から始まる「就業者負担軽減支援金」、市町村が「年1回」支給。請求しなくても届く人とは?
hidez/shutterstock.com


目次[開く][閉じる]
- 1. 就業者負担軽減支援金を支給するのは市町村とされている
- 1.1 受給資格の認定は住所地の市町村長が行う
- 1.2 就業者負担軽減支援金の額を決めるのも市町村長とされている
- 2. 就業者負担軽減支援金の支給回数は毎年1回とされている
- 2.1 認定や決定の日から二月以内に、その年度分が支払われる
- 2.2 令和11年度だけは支給が2回になる
- 3. 就業者負担軽減支援金の認定には請求によるものと職権によるものがある
- 3.1 公的給付支給等口座の登録があれば職権で認定できる
- 3.2 大綱は職権認定の処理を原則とするとしている
- 4. 就業者負担軽減支援金には税金がかからないとされている
- 4.1 租税その他の公課は課さないとされている
- 4.2 譲渡・担保・差押えもできないとされている
- 5. 生活保護では就業者負担軽減支援金が収入認定の対象になる
- 6. 【元銀行員の視点】年1回の支給だからこそ口座の状況を確かめておく
- 6.1 登録した口座が今も使える状態か確かめる
- 6.2 年1回の入金は通帳で見落としやすい
- 7. まとめにかえて
- 参考資料
2026年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。
この大綱では、給付の名称が「就業者負担軽減支援金」とされ、支給するのは市町村、支給回数は毎年1回と書かれています。
この記事では、大綱が定めた就業者負担軽減支援金の支給のしくみと、受給資格の認定の方法を確認します。
なお、給付付き税額控除の基本的な仕組みについては、下記の記事より一部を引用・参照しています。
1. 就業者負担軽減支援金を支給するのは市町村とされている
はじめに、誰が支援金を配ることになっているのかを見ていきましょう。
1.1 受給資格の認定は住所地の市町村長が行う
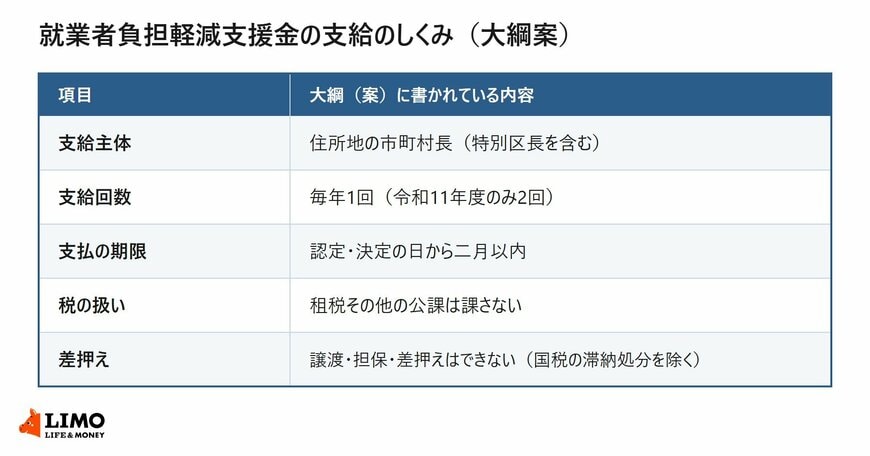
大綱は、支援金の支給を受けようとする人は、その請求にもとづいて、基準日(1月1日)現在における住所所在地の市町村長の認定を受けなければならないとしています。
この市町村長には特別区長も含まれます。
なお、支給要件に該当する人であっても、基準日現在において日本国内に住所を有しないときは支給しない、とも書かれています。
給付の考え方そのものについては、親記事で次のように説明されています。
つまり、企業の給与計算で税金から引く(控除する)のではなく、マイナンバーを活用して対象者の所得を国や自治体が把握し、ダイレクトに個人の口座へ現金を振り込む「所得連動型のきめ細かな給付制度」への移行です。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
1.2 就業者負担軽減支援金の額を決めるのも市町村長とされている
市町村長は、認定をするときに、その人のその年度における支援金の額を決定するとされています。
前年度までに認定を受けた人がその年度も支給要件に当てはまるときは、あらためてその年度の額を決定します。当てはまらないときは認定を取り消すとされています。
一方、国の側では、内閣府に租税・社会保険料負担に関する総合調整本部を設置し、支援金の支給に関する事務を所管するとされています。総務省、財務省、厚生労働省との共管です。
大綱が定めた就業者負担軽減支援金の支給主体・支給回数・支払の期限と、税や差押えの扱い1/2
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を参考にLIMO編集部作成
2. 就業者負担軽減支援金の支給回数は毎年1回とされている
次に、いつ、何回受け取れることになっているのかを確認します。
2.1 認定や決定の日から二月以内に、その年度分が支払われる
大綱は、市町村長は認定をした人に支援金を支給し、認定または額の決定の日から起算して二月以内にその年度分を支払うものとしています。
そのうえで、支給回数は毎年1回と明記されています。
毎月や隔月で届く給付ではなく、年に1度まとめて支払われる形が想定されているということです。
なお、請求や職権認定、額の決定についても、市町村の事務負担等を考慮して期限を定めるとされています。請求が必要な人にとっては、この期限が実際の受け取りを左右することになります。
2.2 令和11年度だけは支給が2回になる
例外があります。令和11年度中に支給される支援金は、先ほどの支給に加えて、令和11年4月の支給を合わせた2回とされています。
これは、飲食料品に係る消費税率の臨時的な引下げが終わる時期に、令和11年度以降の支援金へ円滑につなぐための措置です。
令和10年度に受給資格があった人に対して、令和11年度以降の制度による支援額の半年分相当額を基本とした額を先に支給し、そのあと令和11年度の受給資格者に同じく半年分相当額を基本とした額を支給する、と書かれています。
ただしこの令和11年4月の支給については、地方自治体の事務負担を考慮した具体的な執行等は地方と協議する、とされています。細かい運び方はこれから決まる部分です。
3. 就業者負担軽減支援金の認定には請求によるものと職権によるものがある
受け取るために必ず請求が要るのかどうかも、大綱に書かれています。
3.1 公的給付支給等口座の登録があれば職権で認定できる
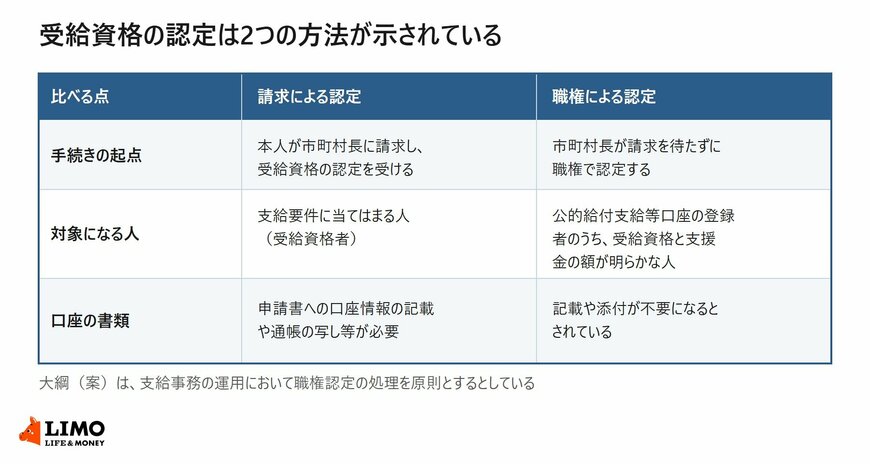
市町村長は、受給資格者であることと支援金の額が明らかである公的給付支給等口座の登録者については、請求を待たずに職権で認定することができるとされています。
この職権認定では、申請書への口座情報の記載や通帳の写し等の添付が不要になると説明されています。
3.2 大綱は職権認定の処理を原則とするとしている
大綱は、支給事務の運用においては職権認定の処理を原則とする、としています。
受給資格者と市町村の双方の事務負担を軽くし、円滑な支給につながるという理由が挙げられています。
請求による認定と職権による認定で、手続きの起点・対象になる人・口座の書類がどう違うか2/2
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を参考にLIMO編集部作成

年1回の支給であれば、振込に気づかないこともあります。口座の登録状況は早めに確かめておきたいところです。

