
住民税の通知書に並ぶ控除の額を、確定申告で見た数字と見比べると、どこかそろっていないことに気づきます。
扶養控除は所得税が38万円なのに対して、住民税は33万円です。
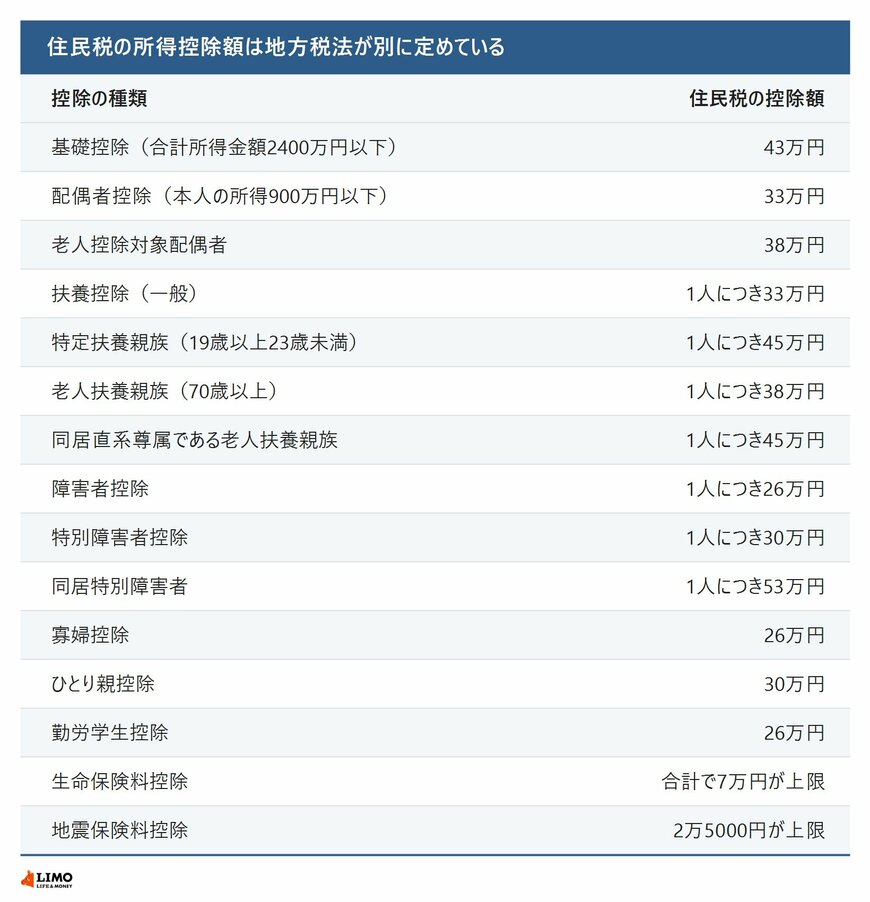
この記事では、地方税法にある住民税の控除額を一覧で確認します。
1. 【住民税の所得控除】額は条文に別建てで置かれている
地方税法第314条の2は、所得割の納税義務者について、それぞれの区分に応じた金額を前年の総所得金額などから控除すると定めています。並んでいる金額は、所得税法のものとは別に決められています。
1.1 扶養している人の区分で動く
控除対象扶養親族は1人につき33万円です。そのうち19歳以上23歳未満の特定扶養親族は45万円、70歳以上の老人扶養親族は38万円になります。
さらに、老人扶養親族が本人または配偶者の直系尊属で、同居を常況としている場合は45万円です。同じ70歳以上でも、同居かどうかで7万円の差がつきます。
1.2 障害者控除は3段階
障害者控除は1人につき26万円、そのうち特別障害者は30万円です。特別障害者である同一生計配偶者または扶養親族が同居を常況としている場合は、53万円に置き換わります。
寡婦控除は26万円、ひとり親控除は30万円、勤労学生控除は26万円です。
2. 保険料の控除には上限がある
支払った保険料に応じて引ける控除にも、住民税独自の頭打ちが置かれています。
2.1 生命保険料控除は合計7万円まで
生命保険料、介護医療保険料、個人年金保険料のそれぞれについて計算した金額を足しますが、合計額が7万円を超える場合は7万円とすると定められています。
新生命保険料だけでみると、支払額が5万6000円を超えた時点で2万8000円が頭打ちです。保険料を増やしても、ある水準から先は控除が増えません。
2.2 地震保険料控除は2万5000円まで
地震保険料は、前年中に支払った金額の合計額の2分の1に相当する金額で、それが2万5000円を超える場合は2万5000円とされています。
支払額が5万円に届いた時点で上限になる計算です。
住民税の基礎控除については、下記の記事より一部を引用・参照しています。