

4. 国民健康保険料の軽減や減免はどうなっているか
国民健康保険料は、所得が0円であっても均等割額の分は課されます。
そのかわり、所得が一定額以下の世帯には均等割額の軽減が用意されています。
4.1 均等割額の軽減は申請なしで判定される
軽減は7割・5割・2割の3段階で、世帯主と加入者全員の前年の総所得金額等の合計で判定します。
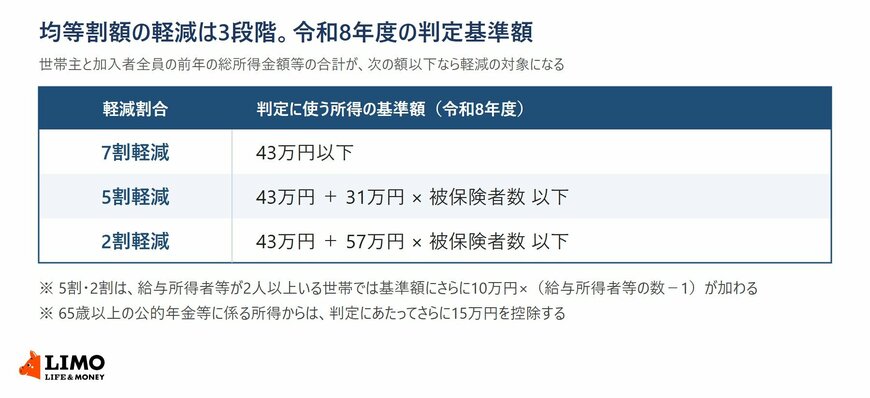
加入者が1人の世帯であれば、総所得金額等が43万円以下で7割軽減、74万円以下で5割軽減、100万円以下で2割軽減です。
5割軽減と2割軽減で1人あたりに加算される31万円・57万円は、毎年度の政令改正で見直される額です。
古い年度の金額と混同しないよう、確認するときは年度もあわせて見ておきたいところです。
65歳以上の方については、公的年金等に係る所得から判定にあたってさらに15万円を控除します。
この軽減は申請をしなくても自動的に判定されます。
また、新宿区では未就学児の均等割額が5割減額され、18歳未満の子どもの子ども・子育て支援金分の均等割額は全額軽減されます。
4.2 離職や災害のときは申請して軽減・減免を受ける
所得による軽減とは別に、申請が必要なしくみもあります。
解雇などで離職を余儀なくされた方への軽減や、災害などで生活が著しく困難になった世帯への減免がこれにあたります。
いずれも自動では適用されませんので、お住まいの市区町村の窓口に申し出る必要があります。
4.3 所得の申告をしていないと軽減が反映されない
比較的多いのが、所得の申告をしていないために軽減が反映されていないケースです。
自営業で確定申告をしていない場合や、収入がなく申告をしていない場合が当てはまります。
軽減の判定は前年の所得の情報をもとに行うため、申告がないと判定そのものができません。
確定申告または住民税の申告を済ませることで、本来受けられるはずの軽減が反映されます。
5. 払えないときほど、そのままにせず窓口に相談する
保険料の負担が重いと感じる場面として多いのが、退職した翌年です。
保険料は前年の所得をもとに計算されるため、収入が下がった年に前年の所得に見合った額が課されることになります。
自治体で保険料の計算を担当していた頃も、この時期の相談は少なくありませんでした。
そのまま納めずにいると督促手数料や延滞金が加算されてしまいますので、支払いが難しいときは早めに窓口へ相談していただければと思います。
分割での納付について相談に応じている自治体もあります。
また、納入通知書が届いたときは、加入者の人数や算定の基礎になっている所得額に誤りがないかを確かめておくと安心です。
6. まとめにかえて
令和8年度の国民健康保険料は、賦課限度額が113万円に引き上げられ、子ども・子育て支援金分という区分も加わりました。
上限が上がる一方で、均等割額の軽減の基準額も前年度より広がっています。
保険料は市区町村ごとに異なりますので、この記事で紹介した新宿区の金額はあくまで一例です。
まずはお住まいの市区町村が公表している料率や早見表で、自分の所得だといくらになるのかを確認するところからはじめてみてください。
計算の根拠や軽減の適用に疑問があるときは、市区町村の国民健康保険の窓口で確かめることができます。


参考資料
- 新宿区『令和8年度 国民健康保険料 概算早見表(総所得金額等)』
- 新宿区『令和8年度 国民健康保険料 減額基準額早見表』
- 新宿区『保険料の計算方法について』
- 厚生労働省『令和8年度 税制改正の概要(厚生労働省関係)』
- 厚生労働省保険局『国民健康保険の保険料(税)の賦課(課税)限度額について』
太田 彩子


