
国民健康保険料の通知を見ても、その額がどう決まったのかは書かれていません。
厚生労働省によると、国民健康保険料は世帯単位で算定し、世帯の被保険者ごとに応益分・応能分の各種類を計算し、それらを合計したものになります。算定方法そのものは各市町村の条例で定められており、全国一律ではありません。
この記事では保険料が何を単位にどう組み立てられるのかと、所得が低い世帯への軽減の仕組みを確認したうえで、実際の自治体の料率でいくらになるのかを見ていきます。
1. 【国民健康保険料】世帯単位で応益分と応能分を計算する
まず、この保険が誰を対象にした制度で、どこが運営しているのかから確かめます。
1.1 他の医療保険に入っていない人が全員対象になる
出発点は制度の位置づけです。
厚生労働省によると、国民健康保険制度は、他の医療保険制度である被用者保険、後期高齢者医療制度に加入されていない全ての住民の方を対象とした医療保険制度です。
会社の健康保険にも後期高齢者医療にも入っていなければ、自動的にこちらに入ることになります。加入するかどうかを選ぶ制度ではありません。
1.2 市町村国保と国民健康保険組合の2つがある
運営する主体は1種類ではありません。
国民健康保険は、都道府県及び市町村が保険者となる市町村国保と、業種ごとに組織される国民健康保険組合から構成されています。市町村には特別区も含まれます。
どちらに加入しているかで問い合わせ先が変わります。市町村国保ならお住まいの市町村の国民健康保険の窓口、国民健康保険組合なら加入されている組合または各都道府県の窓口です。
1.3 平成30年4月から都道府県が財政運営の責任主体になった
運営の枠組みは途中で変わっています。
持続可能な社会保障制度の確立を図るために制度の見直しが行われ、平成30年4月より、都道府県が財政運営の責任主体となる等、新たな国民健康保険制度となりました。
それまで市町村ごとに完結していた財政運営に、都道府県という層が加わった形です。窓口は引き続き市町村にあります。
1.4 算定方法は各市町村の条例で定められる
計算のルールは国が一本で決めていません。
各法令の規定に基づき、具体的な国民健康保険料の算定方法や徴収期限・方法などについて、各市町村の条例で定められています。国民健康保険組合の場合は規約で定められます。
そのため同じ収入・同じ世帯構成でも、住んでいる自治体が違えば額が変わります。納期の回数や納付方法も条例の範囲です。
なお厚生労働省の資料は、一貫して国民健康保険料(税)と書いています。市町村によっては国民健康保険税として課すため、手元の通知の名称が保険税になっていても同じ仕組みの話です。
1.5 計算の単位は世帯で、応益分と応能分に分かれる
誰にいくらかかるのかの数え方です。
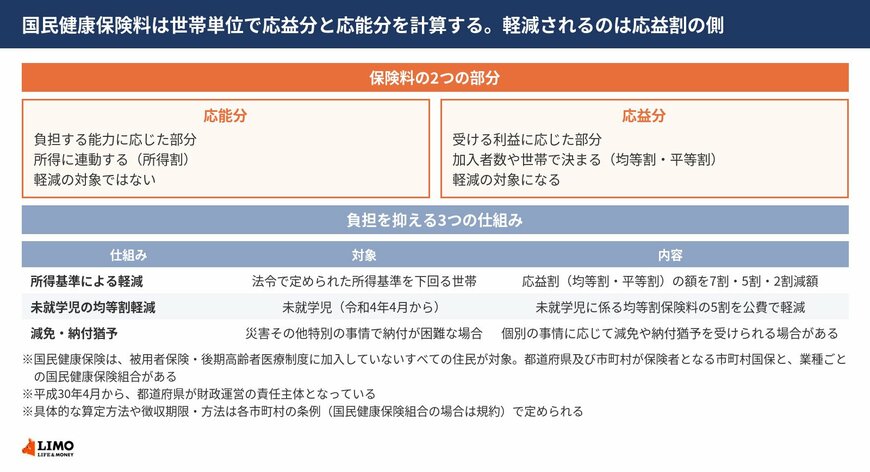
国民健康保険料は世帯単位で算定し、世帯の被保険者ごとに応益分・応能分の各種類を計算し、それらを合計したものとなります。
応益分は受ける利益に応じた部分で、加入者の数や世帯の数で決まります。応能分は負担する能力に応じた部分で、所得に連動します。性格の違う2つを足し合わせる構造です。
1.6 所得が基準を下回る世帯は応益割が7割・5割・2割軽減される
所得が低い世帯には軽減があります。
国民健康保険料の額を算定する際、法令により定められた所得基準を下回る世帯については、被保険者応益割である均等割・平等割の額の7割、5割又は2割を減額する制度があります。
軽減されるのは応益割だけです。所得に応じて計算される応能分は対象になっていません。定額で全員にかかる部分を下げることで、所得の低い世帯の負担を抑える設計になっています。
1.7 未就学児の均等割は令和4年4月から5割軽減されている
年齢で決まる軽減も加わりました。
子育て世帯の経済的負担軽減の観点から、国・地方の取組として、未就学児の均等割保険料を軽減する制度が令和4年4月から開始されました。
具体的には、未就学児に係る均等割保険料について、その5割が公費により軽減されます。所得基準による軽減とは別枠で、年齢で決まる軽減です。
1.8 軽減と減免は別の制度
似た言葉が2つ並びます。
災害、その他特別の事情により国民健康保険料を納めることが困難な場合、国民健康保険料の減免や納付猶予を受けられる場合があります。
軽減が所得基準に当てはまれば適用されるのに対し、減免は個別の事情に応じたものです。困ったときにまず相談する先は、市町村国保なら市町村の窓口、組合なら組合または都道府県の窓口になります。
1.9 では、実際の金額はいくらになるのか
ここまでで枠組みは分かります。
残るのは金額です。応益分と応能分をどんな料率で計算するのか、区分はいくつあるのか、上限はあるのか。これらは条例に書かれているので、実際の自治体の数字を見ないと出てきません。
同じ年収でも自治体によってどれだけ変わるのか、そして年収200万円の単身世帯なら年間いくらになるのかを確かめておきます。
なお、自治体ごとの料率と実際の金額については、LIMOの記事「国民健康保険料はいくらかかる?年収200万円の単身世帯を例に、東京23区と大阪市の計算式で編集部が実際の金額まで丁寧かつ詳細に計算して解説」から一部を引用・参照しています。