
退職金がいくら支給されるのかは、勤め先の規程で決まります。ただし全体の水準は統計で分かります。
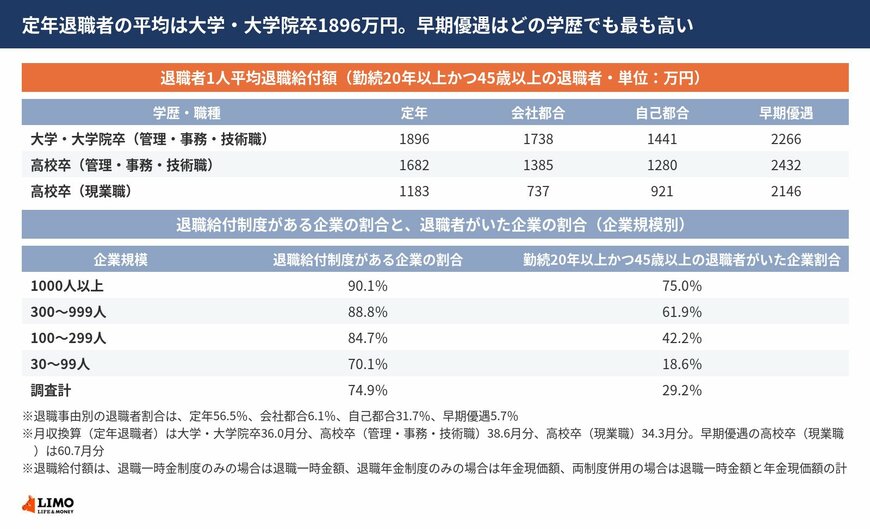
厚生労働省の令和5年就労条件総合調査によると、定年退職者の1人平均退職給付額は、大学・大学院卒の管理・事務・技術職で1896万円、高校卒の管理・事務・技術職で1682万円、高校卒の現業職で1183万円です。
この記事では学歴と退職事由による支給額の差を確認したうえで、受け取ったあとにどう扱うのかを見ていきます。
1. 【退職給付の実態】定年退職者の平均は大学・大学院卒1896万円。学歴と事由で開く
調査の対象は、退職給付制度がある企業の勤続20年以上かつ45歳以上の退職者です。まず何人いるのかから確かめます。
1.1 退職者がいた企業は29.2%
出発点は企業の割合です。
退職給付制度がある企業について、令和4年1年間における勤続20年以上かつ45歳以上の退職者がいた企業割合は29.2パーセントとなっています。
3社に1社弱です。長く勤めた人が定年などで抜けていく年は、企業にとっても毎年ではありません。
1.2 退職事由の内訳は定年が56.5%
どの理由で辞めているかです。
退職給付制度がある勤続20年以上かつ45歳以上の退職者がいた企業について、退職事由別の退職者割合をみると、定年が56.5パーセントです。
定年以外では、会社都合が6.1パーセント、自己都合が31.7パーセント、早期優遇が5.7パーセントとなっています。半数強が定年で、3割強が自己都合です。
1.3 企業規模で退職者のいた割合が大きく違う
規模別に見ると差が出ます。
勤続20年以上かつ45歳以上の退職者がいた企業の割合は、1000人以上で75.0パーセント、300人から999人で61.9パーセント、100人から299人で42.2パーセント、30人から99人で18.6パーセントです。
1000人以上と30人から99人では56.4ポイントの開きがあります。規模が小さいほど、そもそも長く勤めた退職者が出る年が少なくなります。
1.4 制度がある企業の割合も規模で開く
制度の有無そのものも一律ではありません。
全企業に対する退職給付制度がある企業の割合は、1000人以上が90.1パーセント、300人から999人が88.8パーセント、100人から299人が84.7パーセント、30人から99人が70.1パーセントで、調査計は74.9パーセントです。
30人から99人の規模では、およそ3割の企業に退職給付制度がありません。平均額を見る前に、自分の勤め先に制度があるかどうかが先の話になります。
1.5 定年退職者の支給額は学歴で開く
金額の側に移ります。
定年退職者の退職給付額を学歴別にみると、大学・大学院卒の管理・事務・技術職が1896万円、高校卒の管理・事務・技術職が1682万円、高校卒の現業職が1183万円です。
大学・大学院卒と高校卒の現業職では713万円の差があります。同じ定年退職でも、区分によってこれだけ開きます。
1.6 どの学歴でも早期優遇が最も高い
退職事由でも金額が変わります。
調査は、退職事由別にみるとどの学歴においても早期優遇が最も高くなっていると述べています。大学・大学院卒の管理・事務・技術職では、定年1896万円に対して早期優遇が2266万円です。
高校卒の管理・事務・技術職では定年1682万円に対して早期優遇2432万円、高校卒の現業職では定年1183万円に対して早期優遇2146万円となっています。現業職では定年の1.8倍を超えます。
1.7 自己都合と会社都合は定年より低い
残る2つの事由です。
大学・大学院卒の管理・事務・技術職では、会社都合が1738万円、自己都合が1441万円です。高校卒の管理・事務・技術職では会社都合1385万円、自己都合1280万円になります。
高校卒の現業職では会社都合737万円、自己都合921万円で、この区分だけ会社都合が自己都合を下回っています。
1.8 月収換算という別の指標もある
金額のほかに並記されている数字があります。
定年退職者では、月収換算で大学・大学院卒の管理・事務・技術職が36.0月分、高校卒の管理・事務・技術職が38.6月分、高校卒の現業職が34.3月分です。
早期優遇では、高校卒の現業職が60.7月分と最も長くなっています。退職時の所定内賃金が低い区分ほど、月収換算の月数は大きく出ます。
1.9 受け取ったあと、どう置いておくか
ここまでで支給の実態は分かります。
なお退職給付額は、退職一時金制度のみの場合は退職一時金額、退職年金制度のみの場合は年金現価額、両方併用の場合は退職一時金額と年金現価額の計です。平成30年調査と比べると、定年退職者では大学・大学院卒が1983万円から1896万円へ下がり、高校卒の管理・事務・技術職は1618万円から1682万円へ上がっています。
問題はそのあとです。1000万円を超える現金が一度に口座へ入ると、銀行から声がかかります。どう置いておくかで、この金額は増えも減りもします。
なお、受け取った退職金の置き方と窓口での注意点に関する詳しい解説は、下記の記事より一部を引用・参照しています。