
iDeCoは税制の優遇が手厚い制度だと言われます。ただ、優遇されるタイミングが3つあることまでは知られていません。
掛金を出すとき、運用しているとき、そして受け取るときです。それぞれ別の仕組みが働いています。
この記事では、iDeCo公式サイトの資料をもとに、3つの税制メリットの中身を確認します。
1. 【iDeCo】税制の優遇は3つのタイミングにある
iDeCoは確定拠出年金法にもとづく私的年金です。老後資金の準備を促すため、掛金、運用益、給付のそれぞれに税制上の優遇措置が講じられています。
1.1 掛金は全額が所得控除になる
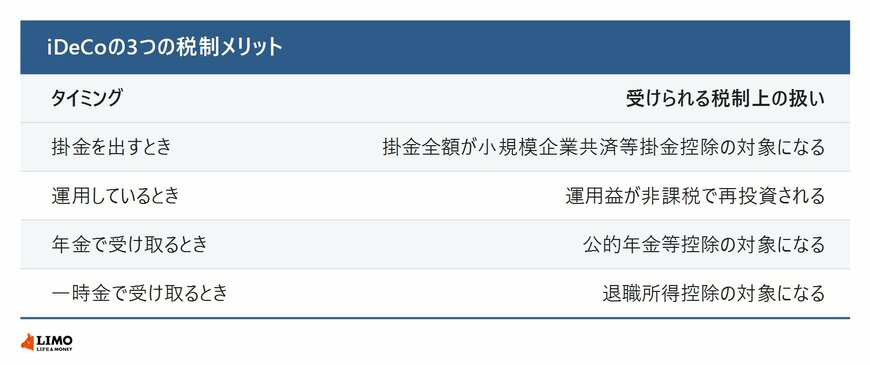
iDeCo公式サイトによると、掛金の全額が所得控除、正確には小規模企業共済等掛金控除の対象になります。
どのタイミングで何が優遇されるのか1/1
出所:iDeCo公式サイト「iDeCo(イデコ)のメリット」をもとにLIMO編集部作成
公式サイトの例では、毎月の掛金が1万円の場合、所得税10%、住民税10%とすると年間2.4万円の税金が軽減されるとされています。
ここは押さえておきたい点です。NISAには掛金の所得控除はありません。運用益が非課税になるだけです。この違いがiDeCoの特徴になります。
1.2 運用益は非課税で再投資される
2つ目が運用中の扱いです。通常、金融商品を運用すると運用益に課税されます。源泉分離課税で20.315%です。
iDeCoなら、この運用益が非課税で再投資されます。差し引かれない分がそのまま運用に回る形です。
なお、積立金に対して年1.173%の特別法人税という税金がありますが、現在は課税が停止されています。
1.3 受け取るときにも控除がある
3つ目が出口です。iDeCoは年金か一時金で受取方法を選べます。金融機関によっては両方を併用することもできます。
年金として受け取る場合は公的年金等控除、一時金の場合は退職所得控除の対象になります。受け取り方によって使う控除が変わるということです。
2. 転職・結婚・独立しても続けられるiDeCo
税制以外にも、iDeCoには制度をまたいで持ち運べるという特徴があります。
2.1 専業主婦(夫)や自営業になっても続く
iDeCo公式サイトは、結婚して会社員から専業主婦(夫)になったり、自営業に変わった場合でも、引き続きiDeCoの加入者として掛金を拠出し、資産を運用できるとしています。
ただし加入区分が変わるため、届出は必要です。掛金の上限も区分に応じて変わります。
2.2 他の年金制度に持ち運べる
転職した際には、iDeCoの年金資産を他の年金制度に持ち運ぶこともできます。これをポータビリティと呼びます。
勤め先が企業型確定拠出年金を導入している場合、そちらに資産を移す選択肢が生まれます。逆に企業型から個人型へ移すこともできます。