
「手取り30万円」と聞いて、額面の年収がいくらか即答できる人は多くありません。
よく言われる「手取りは額面の75%から80%」という目安も、収入帯によってずれていきます。しかも令和8年分からは、額面666万円のあたりに新しい段差ができました。
この記事では、手取りと額面年収の対応を確認したうえで、その段差がどこにあるのかを見ていきます。
1. 【手取り】26万円から45万円は額面でいくらか
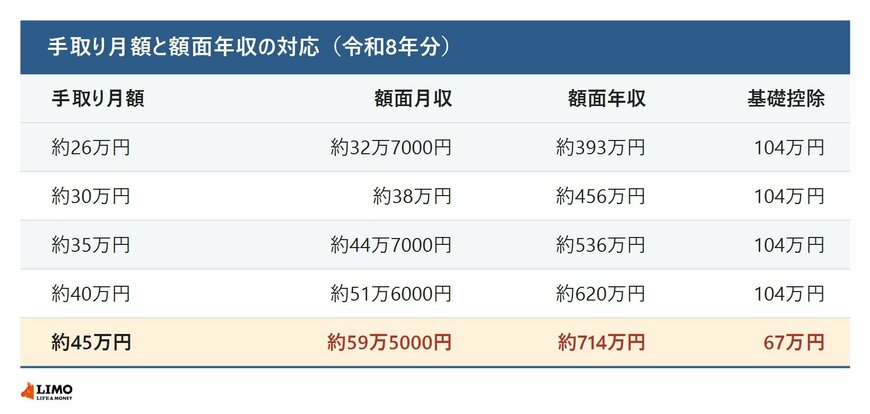
まず対応関係を押さえましょう。東京23区在住・40歳未満・独身・扶養家族なし・ボーナスなしという条件での概算です。標準報酬月額の等級による端数は考慮していません。
1.1 手取り別の額面月収と年収
- 手取り約26万円:額面月収 約32万7000円/額面年収 約393万円/基礎控除 104万円
- 手取り約30万円:額面月収 約38万円/額面年収 約456万円/基礎控除 104万円
- 手取り約35万円:額面月収 約44万7000円/額面年収 約536万円/基礎控除 104万円
- 手取り約40万円:額面月収 約51万6000円/額面年収 約620万円/基礎控除 104万円
- 手取り約45万円:額面月収 約59万5000円/額面年収 約714万円/基礎控除 67万円
右端の基礎控除の欄に注目してください。104万円が並ぶなかで、手取り45万円の行だけが67万円になっています。
1.2 引かれているのは性質の違う2種類
手取りが額面の一定割合にならないのは、引かれるものが2種類あるためです。
ひとつは社会保険料です。会社員の本人負担は、健康保険料が4.925%、厚生年金保険料が9.15%、雇用保険料が0.5%、令和8年4月分から徴収が始まった子ども・子育て支援金が0.115%で、おおむね収入に比例して増えます。
もうひとつが所得税と住民税です。こちらは収入が増えるほど税率区分そのものが上がる累進課税なので、社会保険料より増え方が急になります。
2. 額面666万円を境に基礎控除が37万円縮む
基礎控除の欄が2種類に分かれていたのは、所得の区分によって控除額が変わるためです。
2.1 令和8年分・令和9年分の基礎控除は3段階
- 合計所得489万円以下:104万円
- 合計所得489万円超655万円以下:67万円
- 合計所得655万円超2350万円以下:62万円
489万円という1つの区切りで、控除額が37万円も変わります。この489万円を額面年収に換算すると、給与所得控除を差し引いた後の所得が489万円に達するのは、額面年収およそ666万円のときです。手取り月額でいえば約42万4000円にあたります。
2.2 改正で崖はむしろ急になった
この基礎控除、改正前はもう少し細かい段差でした。合計所得132万円以下が95万円、132万円超336万円以下が88万円、336万円超489万円以下が68万円、489万円超655万円以下が63万円という4段階です。
改正後は、132万円以下から489万円以下までの3区分がすべて104万円に統合されました。その代わり、489万円を超えると一気に67万円まで下がります。
489万円の境目での下げ幅は、改正前が5万円だったのに対し、改正後は37万円に広がっています。基礎控除が増えたと聞いて負担が軽くなったと受け止めた人も多いはずですが、この境目をまたぐ層にとっては段差が急になった面もあります。
一方、改正前にあった336万円の崖は、20万円分の段差でしたが、今回の改正で104万円に吸収されて姿を消しました。
手取りと額面年収の対応に関する詳しい解説は、下記の記事より一部を引用・参照しています。