

住民税は、所得に関係なくかかる「均等割」と、前年の所得に応じてかかる「所得割」で主に構成されています。両方が課税されない状態が住民税非課税です。
ところが、所得割だけが非課税で均等割は課税される、という中間の状態があります。この層は住民税非課税世帯には該当しません。
この記事では、東京都主税局の公表情報をもとに、この中間層がどこに生まれるのかを確認します。後半では、この層が支援の対象になるのか、実際にいくら負担することになるのかも見ていきます。
1. 【住民税】非課税の基準は「均等割」と「所得割」で別々にある
非課税かどうかを判定する基準額は、均等割と所得割で別に設けられています。まず東京23区の基準を見てみましょう。
1.1 所得割・均等割とも非課税になる基準
東京都主税局によると、次のいずれかに当てはまれば、均等割も所得割もかかりません。
- 生活保護法による生活扶助を受けている
- 障害者・未成年者・寡婦またはひとり親で、前年中の合計所得金額が135万円以下
- 前年中の合計所得金額が、区市町村の条例で定める額以下
3つ目の条例で定める額は、東京23区では次のとおりです。
- 同一生計配偶者または扶養親族がいる場合:35万円 ×(本人・同一生計配偶者・扶養親族の合計人数)+ 31万円 以下
- 同一生計配偶者または扶養親族がいない場合:45万円 以下
これが住民税非課税の状態です。住民税非課税世帯とは、世帯の全員がこの状態にある世帯を指します。
※同一生計配偶者とは、生計を一にする配偶者で前年の合計所得金額が58万円以下の方です。扶養親族は、年齢16歳未満の者と控除対象扶養親族に限られます
1.2 所得割のみ非課税になる基準
所得割だけが非課税になる基準は、別に定められています。こちらは合計所得金額ではなく、前年中の総所得金額等で判定します。
- 同一生計配偶者または扶養親族がいる場合:35万円 ×(本人・同一生計配偶者・扶養親族の合計人数)+ 42万円 以下
- 同一生計配偶者または扶養親族がいない場合:45万円 以下
同一生計配偶者または扶養親族がいる場合、加算されるのは31万円ではなく42万円です。差は11万円になります。
1.3 11万円の帯が中間層になる
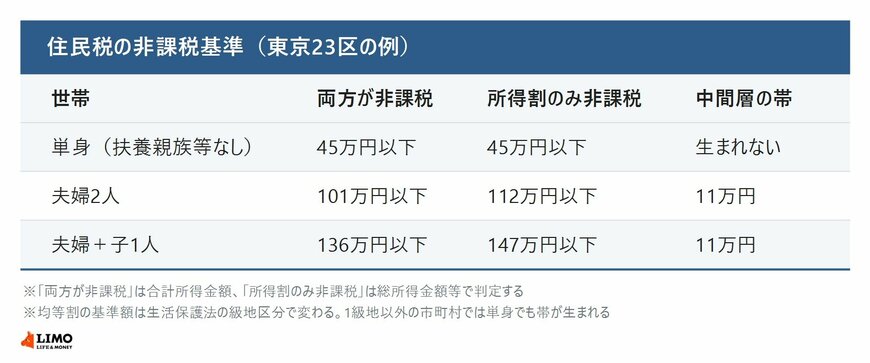
夫婦2人の世帯で当てはめてみましょう。本人と同一生計配偶者の2人で計算すると、次のようになります。
- 所得割・均等割とも非課税:35万円×2+31万円=101万円以下
- 所得割のみ非課税:35万円×2+42万円=112万円以下
本人の所得が101万円を超えて112万円以下なら、所得割はかからないものの均等割は課税されます。この11万円の帯にいる人が、いわゆる中間層です。
夫婦と子ども1人の3人世帯なら、136万円以下で両方非課税、147万円以下で所得割のみ非課税になります。人数が増えても、帯の幅は11万円のままです。
2. 中間層が生まれない場合と、その例外
ここまでは扶養親族等がいる世帯の話でした。いない場合はどうなるのか、そして例外がどこにあるのかを見ていきます。
2.1 東京23区では、扶養親族等がいない世帯に帯は生まれない
単身世帯の場合、東京23区では両方非課税も所得割のみ非課税も45万円以下で同じ額です。基準が一致しているため、帯そのものが生まれません。
つまり23区では、所得割だけが非課税という状態は、同一生計配偶者または扶養親族がいる世帯でしか起こらないということになります。
2.2 1級地以外の市町村では、単身でも帯が生まれることがある
ただし、これは東京23区に限った話です。
地方税法施行令によると、均等割の基準となる金額は、35万円を超えない範囲内で、生活保護法の級地区分ごとに定められた率を乗じた額を参酌して条例で定めることになっています。東京23区は1級地にあたるため35万円ですが、1級地以外の市町村ではこれより低くなります。
扶養親族等がいる場合に加算される21万円も、同じように21万円を超えない範囲で級地区分の率を乗じた額を参酌して定めることになっています。つまり1級地以外では、基本となる額と加算される額の両方が下がります。
一方、所得割の基準は地方税法の附則で定められており、級地区分による調整がありません。全国どこでも35万円に10万円を加えた45万円です。
この結果、1級地以外の市町村では、単身でも均等割の基準額のほうが低くなり、その差が帯になります。扶養親族等がいる世帯では、帯の幅が11万円より広がることになります。実際の金額は市町村の条例によりますので、お住まいの自治体で確認してください。
2.3 判定に使う「所得」が違うため、帯の外でもねじれることがある
もうひとつ、両方非課税の判定に使うのは「合計所得金額」、所得割のみ非課税の判定に使うのは「総所得金額等」です。
名前が似ていますが同じものではありません。合計所得金額は損失の繰越控除をする前の金額で、所得割の判定に使う金額は繰越控除をした後の金額です。
そのため、繰越損失がある人は2つの金額に差が生まれます。東京23区の単身世帯であっても、均等割は課税され所得割は非課税、という状態になることがあります。
住民税の仕組みに関する詳しい解説は、下記の記事より一部を引用・参照しています。



