

10月は、勤め先から年末調整の書類が配られ始める月です。配偶者について記入する欄を前にして、夫婦の収入や老後の受け取り額を並べて考える方もいます。厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金を含む)の平均年金月額は男性が16万9967円、女性が11万1413円でした。同じ分布の数字でも、一人ずつ見るのか世帯としてまとめるのかで、見え方は変わります。この記事では、二人分を合算した世帯の月額と、単身で見たときの月額の差を年額で確かめます。
なお、厚生年金の受給額を男女別にみた分布に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 夫婦それぞれの年金額が違ってくるのはどこからなのか「公的年金の2階建て」
男女別の平均や階級ごとの人数は、【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイントでくわしく解説しています。
公的年金には、国内に住んでいれば広く加入する部分と、勤め先を通じて加入する部分があります。前者が「国民年金」、後者が「厚生年金」で、後者が前者の上に重なるため2階建てと呼ばれます。夫婦で受け取る額に差が出るのは、この2階部分をどれだけ積んだかが一人ずつ違うからです。

1.1 1階部分の「国民年金」は夫婦のどちらにも共通してどう積み上がるのか
まず、二人に共通する土台から見ます。加入する範囲、保険料、受け取る額の決まり方は次のとおりです。
- 加入対象:原則、日本に住む20歳から60歳未満のすべての人
- 保険料:全員一律、年度ごとに見直しあり(※1)
- 年金額:保険料を全期間(480カ月)納付した場合、65歳以降に満額の基礎年金(※2)を受給できる(未納期間分に応じて減額調整)
※1 国民年金保険料:1万7920円(2026年度の月額)
※2 国民年金(老齢基礎年金)の満額:7万608円(2026年度の月額)
1.2 2階部分の「厚生年金」は働き方の違いがどう金額の差になるのか
次に、上に重なる部分です。同じ3点で並べると、二人のあいだに差がつく理由が見えてきます。
- 加入対象:主に会社員、公務員など
- 保険料:収入に応じて(上限あり)決定する報酬比例制
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せして支給)
土台の保険料は、収入にかかわらず同じ額です。年度ごとに見直されはしますが、二人のあいだで金額が違うことはありません。
差がつくのは上の階です。保険料は給与や賞与といった報酬に率を掛けて決まる「報酬比例制」で、報酬が大きければ納める額も大きくなり、その積み重ねが受け取る額に映ります。報酬には上限があるため、そこから上は反映されません。
働いていた期間の長さと、その間の報酬の大きさが、そのまま2階の高さになります。子育てや介護で働き方を変えた期間があれば、その分だけ積み上がりは緩やかになります。夫婦で受け取る額が違ってくるのは、この記録の違いが形になった結果です。
2. 厚生年金で月15万円に届く割合は男女でどこまで開いているのか「年金月額の分布」
報酬と加入期間で金額が決まると分かっても、男女でどれだけ差がついているのかは、平均の数字を並べるだけでは実感しにくいものです。公表されている分布で確かめます。
厚生労働省の資料「令和6年度 厚生年金保険・国民年金事業の概況」をみると、男女全体の平均年金月額は、厚生年金(国民年金を含む)で15万289円と示されています。
支払いは原則2カ月に一度です。この平均をあてはめると、1回の振込は約30万円という計算になります。
では、この平均にあたる月額15万円に届いている人は、受給権者全体のどれくらいなのでしょうか。
※以下の厚生年金の年金月額には、国民年金(老齢基礎年金)部分を含みます。
2.1 【男女全体】月15万円を受け取る人の割合を、世帯で数える前に確認
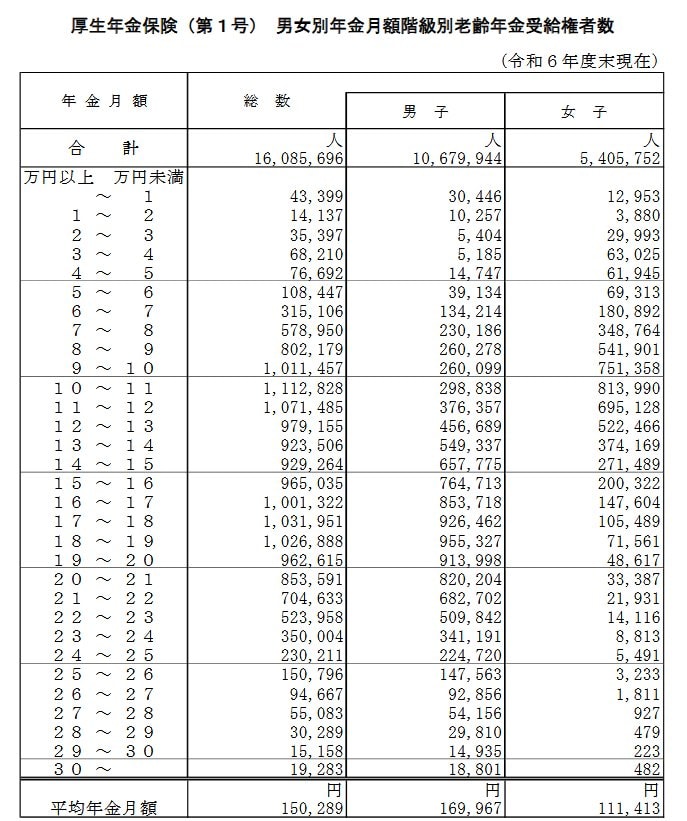
【男女全体】階級ごとの受給権者数を並べ、平均年金月額15万289円の位置を確かめる
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
男女全体の受給権者を分母にすると、厚生年金を月額15万円以上受け取っている人は49.8%。半分に届いていません。厚生年金を受け取っていない人まで数に入れれば、割合はさらに下がります。
この49.8%という割合は、一人ひとりを別々に数えた結果です。夫婦で暮らしていれば、暮らしを支えるのは二人分を合わせた金額になりますから、同じ資料でも読み方を変える必要があります。
2.2 【男女別】夫婦の年金を合算するもとになる、男女それぞれの分布を確認
合算する前に、男女それぞれの分布がどうなっているのかを見ておきます。

【男性】階級ごとの受給権者数のなかで、平均年金月額16万9967円はどこに来るのか
- ~1万円:3万446人
- 1万円以上~2万円未満:1万257人
- 2万円以上~3万円未満:5404人
- 3万円以上~4万円未満:5185人
- 4万円以上~5万円未満:1万4747人
- 5万円以上~6万円未満:3万9134人
- 6万円以上~7万円未満:13万4214人
- 7万円以上~8万円未満:23万186人
- 8万円以上~9万円未満:26万278人
- 9万円以上~10万円未満:26万99人
- 10万円以上~11万円未満:29万8838人
- 11万円以上~12万円未満:37万6357人
- 12万円以上~13万円未満:45万6689人
- 13万円以上~14万円未満:54万9337人
- 14万円以上~15万円未満:65万7775人
- 15万円以上~16万円未満:76万4713人
- 16万円以上~17万円未満:85万3718人
- 17万円以上~18万円未満:92万6462人
- 18万円以上~19万円未満:95万5327人
- 19万円以上~20万円未満:91万3998人
- 20万円以上~21万円未満:82万204人
- 21万円以上~22万円未満:68万2702人
- 22万円以上~23万円未満:50万9842人
- 23万円以上~24万円未満:34万1191人
- 24万円以上~25万円未満:22万4720人
- 25万円以上~26万円未満:14万7563人
- 26万円以上~27万円未満:9万2856人
- 27万円以上~28万円未満:5万4156人
- 28万円以上~29万円未満:2万9810人
- 29万円以上~30万円未満:1万4935人
- 30万円以上~:1万8801人
【女性】平均年金月額11万1413円のもとで、人数はどの帯に寄っているのか
- ~1万円:1万2953人
- 1万円以上~2万円未満:3880人
- 2万円以上~3万円未満:2万9993人
- 3万円以上~4万円未満:6万3025人
- 4万円以上~5万円未満:6万1945人
- 5万円以上~6万円未満:6万9313人
- 6万円以上~7万円未満:18万892人
- 7万円以上~8万円未満:34万8764人
- 8万円以上~9万円未満:54万1901人
- 9万円以上~10万円未満:75万1358人
- 10万円以上~11万円未満:81万3990人
- 11万円以上~12万円未満:69万5128人
- 12万円以上~13万円未満:52万2466人
- 13万円以上~14万円未満:37万4169人
- 14万円以上~15万円未満:27万1489人
- 15万円以上~16万円未満:20万322人
- 16万円以上~17万円未満:14万7604人
- 17万円以上~18万円未満:10万5489人
- 18万円以上~19万円未満:7万1561人
- 19万円以上~20万円未満:4万8617人
- 20万円以上~21万円未満:3万3387人
- 21万円以上~22万円未満:2万1931人
- 22万円以上~23万円未満:1万4116人
- 23万円以上~24万円未満:8813人
- 24万円以上~25万円未満:5491人
- 25万円以上~26万円未満:3233人
- 26万円以上~27万円未満:1811人
- 27万円以上~28万円未満:927人
- 28万円以上~29万円未満:479人
- 29万円以上~30万円未満:223人
- 30万円以上~:482人
男性は68.8%が月額15万円以上を受け取っている一方、女性で同じ帯に入るのは12.3%です。
この68.8%と12.3%という差は、二人で暮らす世帯にとっては別の意味を持ちます。片方が15万円の線を越えていて、もう片方が越えていない組み合わせが最も多くなるということです。世帯としての合計を見るのか、一人ずつの位置を見るのかで、次に決めることも変わってきます。
暮らしの土台となるのは公的年金ですが、そこで足りるかどうかは人それぞれです。まず「ねんきんネット」や「ねんきん定期便」で自分の見込みを確かめ、早い段階から資金の計画を立てておきたいところです。
世帯全体の受給額だけでなく、自身の年金額や遺族年金などの仕組みをあらかじめ確認しておくと、上乗せをどちらの名義でどれだけ用意するかまで決めやすくなります。
世帯として受け取る場合の金額や、受け取り方が変わったときの扱いについては、【厚生年金】2026年6月支給分から「標準的な夫婦世帯」の年金額が4495円アップ!支給日に「60万円(月30万円)以上」受給する人は全体の何%?遺族・離婚時のルールも解説を参考にご覧ください。
3. 【独自試算】夫婦2人の年金を合算した世帯の月額は、単身の平均と年額でどれだけ違うのか
ここからは編集部による独自の試算です。同じ資料の男女別の平均を二人分足した世帯の月額と、単身で見たときの月額を、年額に置き換えて比べます。前提は次のとおりです。
- 使う数字:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」の平均年金月額(男女全体15万289円、男性16万9967円、女性11万1413円)
- 世帯の月額:男性の平均と女性の平均を足した額とし、夫婦2人ともが厚生年金を受け取っている場合を想定する
- 単身の月額:男女全体の平均年金月額を使う
- 年額は月額を12倍して求め、年金額の改定、物価の変動、税や社会保険料の天引きは考えない
- 実在する夫婦の受け取り額ではなく、男女それぞれの平均を組み合わせた目安として扱う
二人分を足すと、世帯の月額は28万1380円、年額では337万6560円になります。単身で見た月額は15万289円、年額では180万3468円です。差は月13万1091円、年額で157万3092円となりました。世帯として数えると、単身で見た場合のおよそ1.9倍の金額が入ってくる計算です。
ただし、これを一人あたりに割り戻すと様子が変わります。世帯の28万1380円を2で割ると14万690円で、男女全体の平均15万289円を月9599円下回ります。年額にすると11万5188円の差です。二人分を合わせた額の半分が全体の平均額を下回るのは、厚生年金受給者のうち受給額が比較的高い男性の人数が女性よりも多いという統計上の理由によるものです。一方で、実際の暮らしにかかる費用は二人暮らしでそのまま2倍になるわけではないため、一人あたりの平均額にとらわれず、世帯全体で収支を捉えることが重要です。
記事で基準にしている月15万円で見ると、世帯の28万1380円は単身の基準を2人分に置いた30万円に届きません。差は月1万8620円、年額では22万3440円です。男女全体の平均額は15万円の線をわずかに越えていますが、これは受給額の高い男性の割合が全体を押し上げているためです。そのため、男性と女性の平均を単純に1人ずつ足し合わせた場合は30万円には届かない形になります。
あくまで目安であり、この金額を保証するものではありません。男女別の平均は受給権者全体を集計した数字で、実在する夫婦の組み合わせを表したものではありません。どちらか一方が厚生年金を受け取っていない場合や、加入期間が短い場合には、世帯の額はこれより小さくなります。上乗せを用意する際に値動きのある商品を使えば価格変動リスクがあり、元本割れとなる場合もあります。世帯としての見込み額や、受け取り方による扱いの違いについては、年金事務所などの窓口や専門家に確認しながら進めてください。
4. 【監修者コメント・熊谷良子】男女の平均を足した世帯額は、実在する夫婦の受け取り額ではない

世帯として合算した金額と、一人あたりに割り戻した金額は、性質が異なる数字です。合算した28万1380円は、男女それぞれの平均を足して作った目安であって、実在するどの夫婦の受け取り額でもありません。いっぽう一人あたりの14万690円は、その目安をさらに2で割った数字です。
どちらも同じ資料の数字を使った異なる切り口の計算ですが、世帯の額のほうを暮らしの前提に置くときは、二人が同時に受け取っている期間に限られる点を先に確かめていただくとよいように思います。
記事の平均額について2点を補います。1つは、この金額に国民年金の金額を含んでいることです。厚生年金の上乗せ分だけの金額ではありません。もう1つは、全年齢の受給権者を対象にした平均であって、65歳以上に限った数字ではないことです。加えて、男性16万9967円と女性11万1413円は同じ世帯の夫婦を集計したものではありませんので、ご自身の世帯の額は二人分の「ねんきん定期便」を並べて確かめていただくのが確かです。
世帯で数えるときは、受け取る時期がずれる点も見ておいていただければと思います。年齢差があれば、二人分がそろうまでの期間は片方だけの額で暮らすことになります。相談の場では、この期間を書き出したところで必要な上乗せの大きさが変わる、という整理に行き着くことが少なくありません。遺族の年金や離婚した場合の分割など、受け取り方によって扱いが変わる仕組みもあり、要件は改正される可能性もあります。実際の手続きは所管の窓口に確認したうえで進めていただくのが確かです。



