

2. 一人暮らしの非課税ラインは年収110万円。年収の壁とは別の基準
傷病手当金は標準報酬月額で決まりますが、住民税は前年の所得で決まります。働いている人に関わる基準がいくつも並んでいるので、混ざりやすいところを見ていきます。
一人暮らしの非課税ラインと年収の壁の違いは、LIMOの記事「住民税非課税世帯、年収の目安はいくら?「住民税非課税」と「生活保護」の違いも解説」から要点を借りて確認します。
総務省の公式資料によると、扶養親族がいない単身世帯の場合、住民税の非課税限度額(合計所得金額)は45万円以下です(標準的な級地の場合)。
令和8年度分から、給与所得控除の最低保障額が55万円から65万円に引き上げられています。この控除額を踏まえると、給与収入のみの一人暮らしであれば、年収110万円以下が住民税非課税の目安になります。
ただし、この金額は自治体の級地区分(1級地・2級地・3級地)によって変わり、地方の自治体ではこれよりもやや低い金額が基準になる場合があります。
出所:LIMO「住民税非課税世帯、年収の目安はいくら?「住民税非課税」と「生活保護」の違いも解説」
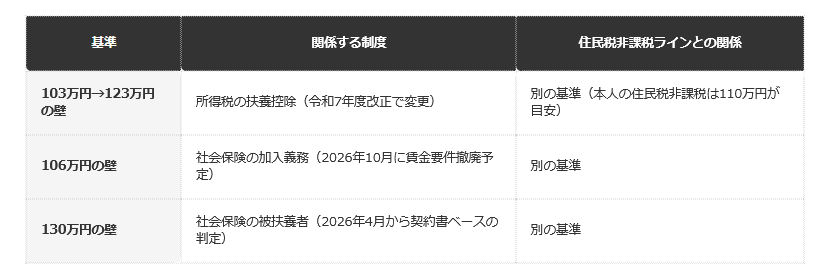
「壁」と呼ばれているものは、どれも別の制度の基準です。
いわゆる「年収の壁」は、所得税の扶養控除の基準(令和7年度税制改正で103万円から123万円に引き上げ)、社会保険の被扶養者・加入義務の基準(106万円・130万円)など、複数の異なる制度の基準額を指す言葉です。これらはいずれも、住民税が非課税になるかどうかの基準とは別物です。
社会保険の106万円の壁は2026年10月に賃金要件が撤廃される予定であるなど、この分野の制度は現在も見直しが続いています。「壁」という言葉が出てきたときは、それが所得税の話なのか、社会保険の話なのか、住民税非課税の話なのかを、まず区別する必要があります。
出所:LIMO「住民税非課税世帯、年収の目安はいくら?「住民税非課税」と「生活保護」の違いも解説」
親の扶養に入っている場合は、判定がもう1つ増えます。
学生や社会人1年目で一人暮らしをしている場合、実家の親の税法上の扶養に入っているケースがあります。この場合、本人の住民税非課税の判定と、親の扶養控除の適用は、別々に確認する必要があります。
本人の給与収入が住民税非課税のラインを下回っていても、親が扶養控除を受けられるかどうかは、親自身の所得や、本人の年収が扶養控除の基準額を超えていないかによって別途判定されます。「自分は住民税非課税だから、親の扶養にも当然入れる」という考え方は、正確ではありません。
出所:LIMO「住民税非課税世帯、年収の目安はいくら?「住民税非課税」と「生活保護」の違いも解説」
3. 基準が別なら、確かめる窓口も別になる
ここまで、協会けんぽの13の給付と手続き、そして一人暮らしの住民税非課税ラインを見てきました。
傷病手当金は連続する3日間を含み4日以上休んだ場合が対象で、支給期間は支給を開始した日から通算して1年6か月です。埋葬料は5万円で、申請する方によって埋葬料・埋葬費・家族埋葬料に分かれます。
一方、住民税非課税の目安は、給与収入のみの一人暮らしなら年収110万円以下です。年収の壁と呼ばれるものは所得税や社会保険の基準で、住民税非課税とは別物です。
健康保険の給付は加入している協会けんぽ支部、住民税は市区町村の税務担当窓口が窓口になります。どの制度の話なのかを分けて、それぞれの窓口で確かめるのが早道です。

参考資料
- 全国健康保険協会「給付と手続き」
- 全国健康保険協会「傷病手当金」
- 全国健康保険協会「埋葬料・埋葬費」
- 厚生労働省「社会保険適用拡大特設サイト」
- 国税庁「No.1180 扶養控除」
- LIMO「住民税非課税世帯、年収の目安はいくら?「住民税非課税」と「生活保護」の違いも解説 生活保護との違い、「年収の壁」との混同しやすいポイントも一次資料で整理」
- LIMO「住民税非課税世帯は優遇されすぎ?複数の支援が重なる理由と「所得のみで判定」の設計思想を解説 資産を持つ例外的なケースと大多数の実態の違い、「年収の壁」との違いまで事実に基づいて整理」
LIMO編集部社会保障解説班


