

2. 高齢者の保険料も、住民税の所得情報で軽減が決まる
標準報酬月額は会社員の話ですが、高齢者の保険料は別の土台で決まります。何が基準になっているのかを見ていきます。
高齢者の保険料への連動は、LIMOの記事「住民税非課税世帯の高齢者は何が変わる?年金収入の目安と後期高齢者医療・介護保険料への連動を解説」から要点を借りて確認します。
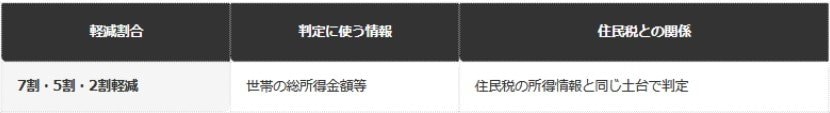
厚生労働省の資料によると、後期高齢者医療の均等割は、世帯の所得水準に応じて7割・5割・2割のいずれかが軽減されます。この軽減判定に使われる「総所得金額等」は、住民税の課税・非課税の判定と同じ所得情報がベースになっています。
つまり、住民税が非課税になるような低い所得水準の世帯ほど、後期高齢者医療の均等割も大きく軽減される仕組みです。住民税の非課税判定と、後期高齢者医療の保険料軽減は、別々の制度でありながら、同じ所得情報を土台にして連動しています。
出所:LIMO「住民税非課税世帯の高齢者は何が変わる?年金収入の目安と後期高齢者医療・介護保険料への連動を解説」
介護保険料も同じ所得情報を使います。
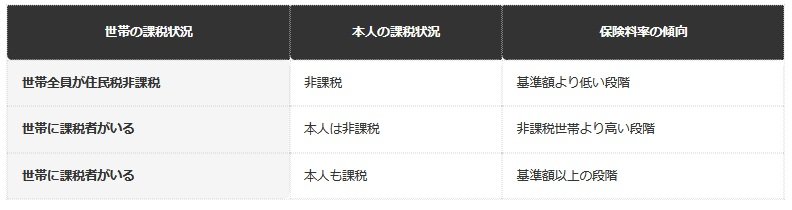
厚生労働省の資料によると、介護保険料は、世帯全員が住民税非課税か、本人だけが非課税か、世帯に課税者がいるかなど、複数の段階に分けて設定されています。段階が低いほど、基準額に対する保険料率も低く設定される仕組みです。
この所得段階の設定は市区町村ごとに条例で定められており、段階の数や倍率は自治体によって異なります。同じ年金収入でも、住んでいる自治体によって実際の介護保険料が変わる場合があります。
出所:LIMO「住民税非課税世帯の高齢者は何が変わる?年金収入の目安と後期高齢者医療・介護保険料への連動を解説」
同じ年金収入でも住む場所で変わるのは、条例で決まる部分があるからです。
後期高齢者医療の均等割は、世帯の所得水準に応じて7割・5割・2割のいずれかが軽減されます。判定に使う情報は世帯の総所得金額等で、住民税の所得情報と同じ土台で判定されます。
介護保険料は、世帯全員が住民税非課税で本人も非課税なら基準額より低い段階、世帯に課税者がいて本人は非課税ならそれより高い段階、世帯に課税者がいて本人も課税なら基準額以上の段階になります。
出所:LIMO「住民税非課税世帯の高齢者は何が変わる?年金収入の目安と後期高齢者医療・介護保険料への連動を解説」
3. 報酬が下がったら、まず保険者に聞く
ここまで、令和9年1月から始まる予定の標準報酬月額の特例と、高齢者の保険料が住民税の所得情報に連動する仕組みを見てきました。
特例の対象は、療養・育児・介護と仕事を両立するために勤務時間の短縮等を行い、報酬が大幅に減少した方です。効くのは標準報酬月額の算定で、保険料と高額療養費の自己負担限度額の両方に関わります。
一方、後期高齢者医療の均等割は世帯の所得水準に応じて7割・5割・2割のいずれかが軽減され、介護保険料も住民税の課税状況を基準に段階が分かれます。どちらも住民税と同じ所得情報が土台です。
会社員は標準報酬月額、高齢者は住民税の所得情報と、土台になるものが違います。報酬や年金収入が変わったときは、加入している保険者や市区町村の窓口で扱いを確かめておくと安心です。

参考資料
- 厚生労働省「後期高齢者医療の保険料について」
- 厚生労働省「介護保険制度の概要」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 総務省「個人住民税」
- LIMO「住民税非課税世帯の高齢者は何が変わる?年金収入の目安と後期高齢者医療・介護保険料への連動を解説 後期高齢者医療の均等割軽減、介護保険料の所得段階、世帯分離の注意点まで整理」
- LIMO「住民税非課税世帯は優遇されすぎ?複数の支援が重なる理由と「所得のみで判定」の設計思想を解説 資産を持つ例外的なケースと大多数の実態の違い、「年収の壁」との違いまで事実に基づいて整理」
LIMO編集部社会保障解説班


