

2. 高額療養費の軽減も、住民税非課税を基準にしている
高額療養費の所得区分には、住民税が非課税かどうかという区切りが入っています。同じ基準を使う制度が並んでいる理由を見ていきます。
非課税が複数の制度の基準になっている背景は、LIMOの記事「住民税非課税世帯は優遇されすぎ?複数の支援が重なる理由と「所得のみで判定」の設計思想を解説」から要点を借りて確認します。
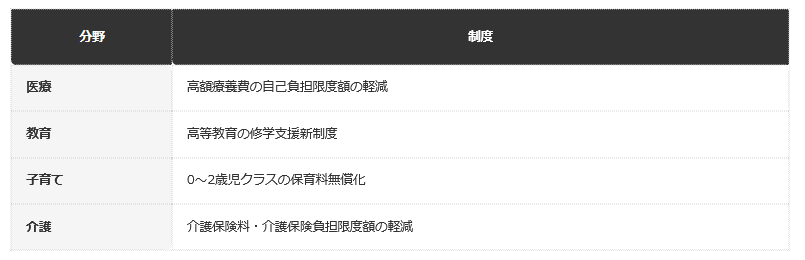
総務省の資料によると、住民税は「賦課課税制度」のもとで、自治体があらかじめ世帯全員の所得情報を把握しています。このため、新しい支援制度を作る際、独自の所得調査をしなくても、既存の住民税の非課税・課税情報を基準にすれば、対象者を効率的に絞り込めます。
結果として、高額療養費の負担軽減、高等教育の修学支援新制度、保育料の無償化、介護保険料の軽減など、本来は別々の目的を持つ制度が、いずれも「住民税非課税」という同じ基準を採用することになり、非課税世帯に支援が集中して見えやすい構造が生まれています。
これは制度が別々に「非課税世帯を優遇しよう」と決めた結果ではなく、行政効率上、同じ基準を使い回している側面が大きいと考えられます。
出所:LIMO「住民税非課税世帯は優遇されすぎ?複数の支援が重なる理由と「所得のみで判定」の設計思想を解説」
判定に何が入り、何が入らないのかも押さえておきます。
総務省の資料によると、住民税非課税の判定基準は、前年の合計所得金額であり、預貯金の残高や不動産の評価額といった資産の保有状況は、判定要素に含まれていません。このため、退職金などをまとまった預貯金として保有し、そこから取り崩しながら生活している世帯では、資産を持ちながらも所得がゼロに近くなり、非課税に該当する場合があります。
また、配当所得の「申告不要制度」を利用すれば、株式等の配当を得ていても、その所得は非課税判定の基準となる合計所得金額に算入されません。
出所:LIMO「住民税非課税世帯は優遇されすぎ?複数の支援が重なる理由と「所得のみで判定」の設計思想を解説」
ラインを1円超えたときの効き方も、社会保険とは違います。
106万円の壁や130万円の壁のように、社会保険の加入義務が一定の収入を境に急に発生する「崖」型の基準とは異なり、住民税の非課税ラインを超えても、税負担は所得に応じて緩やかに増えていく仕組みです。
ただし、非課税を基準にしている他の支援制度(高等教育の修学支援新制度の段階的な減額や、保育料の段階的な上昇など)と組み合わせて考えると、収入が増えることで複数の支援が同時に減少し、世帯全体で見ると増収分の効果が薄まって感じられる場面はあります。
出所:LIMO「住民税非課税世帯は優遇されすぎ?複数の支援が重なる理由と「所得のみで判定」の設計思想を解説」
ラインを超えた側から見ると、また違って見えます。
基準をわずかに超えて課税される側になった世帯にとっては、「非課税世帯との差が急に大きく開いた」と感じられる場面も実際にあります。収入がわずかに多いというだけで、医療・教育・介護の複数の支援が一斉に対象外になれば、家計への影響は小さくありません。
これは非課税世帯側の問題ではなく、非課税・課税という一本のラインに複数の支援がまとめて連動している制度設計そのものが持つ副作用だと言えます。
出所:LIMO「住民税非課税世帯は優遇されすぎ?複数の支援が重なる理由と「所得のみで判定」の設計思想を解説」
3. 8月始まりの区切りを頭に入れておく
ここまで、高額療養費の2段階の見直しと、住民税非課税が複数の制度の基準になっている理由を見てきました。
令和8年8月からは月額負担上限額が見直され、あわせて年単位の上限額が設けられました。年間は8月から翌年7月までで、上限に達した後は保険者から還付を受けられます。令和9年8月には所得区分の細分化が入ります。
一方、多数回該当の金額は据え置かれ、令和9年8月からは年収200万円未満の課税世帯の多数回該当が同25%引き下げられます。長期に治療を受けている方への配慮が置かれた形です。
年間上限の区切りが8月始まりであることは、家計の見通しを立てるうえで押さえておきたいところです。自分の所得区分と上限額は、加入している保険者の窓口でご確認ください。

参考資料
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 総務省「個人住民税」
- LIMO「住民税非課税世帯は優遇されすぎ?複数の支援が重なる理由と「所得のみで判定」の設計思想を解説 資産を持つ例外的なケースと大多数の実態の違い、「年収の壁」との違いまで事実に基づいて整理」
- LIMO「住民税非課税世帯かどうかの確認方法は?非課税証明書・住民税決定通知書・マイナポータルでの確認手順を解説 証明書の取得方法、必要な本人確認書類、制度別に必要な証明書の範囲まで実践的に整理」
LIMO編集部社会保障解説班


