【おしどり贈与】婚姻20年以上なら2000万円まで控除できる。相続のときの生前贈与加算にも入らない
Jcomp/istockphoto.com


目次[開く][閉じる]
長く連れ添った夫婦のあいだで、住まいの名義をどうするか迷うことがあります。
国税庁によると、婚姻期間が20年以上の夫婦の間で居住用不動産または居住用不動産を取得するための金銭の贈与が行われた場合、贈与税の申告をすることにより、基礎控除額110万円のほかに最高2000万円まで控除できます。
筆者は銀行と信託銀行で15年以上、資産の承継に関わる相談を受けてきました。この記事では、この特例の要件と、相続との関係を見ていきましょう。
- 婚姻期間20年以上なら、基礎控除110万円に加えて最高2000万円まで控除できる
- 同じ配偶者からの贈与については、一生に一度しか適用を受けられない
- 配偶者控除額に相当する金額は、相続のときの生前贈与加算の対象にならない
1. 控除できるのは基礎控除とは別枠になる
まず、特例の中身から見ていきます。
1.1 110万円のほかに最高2000万円
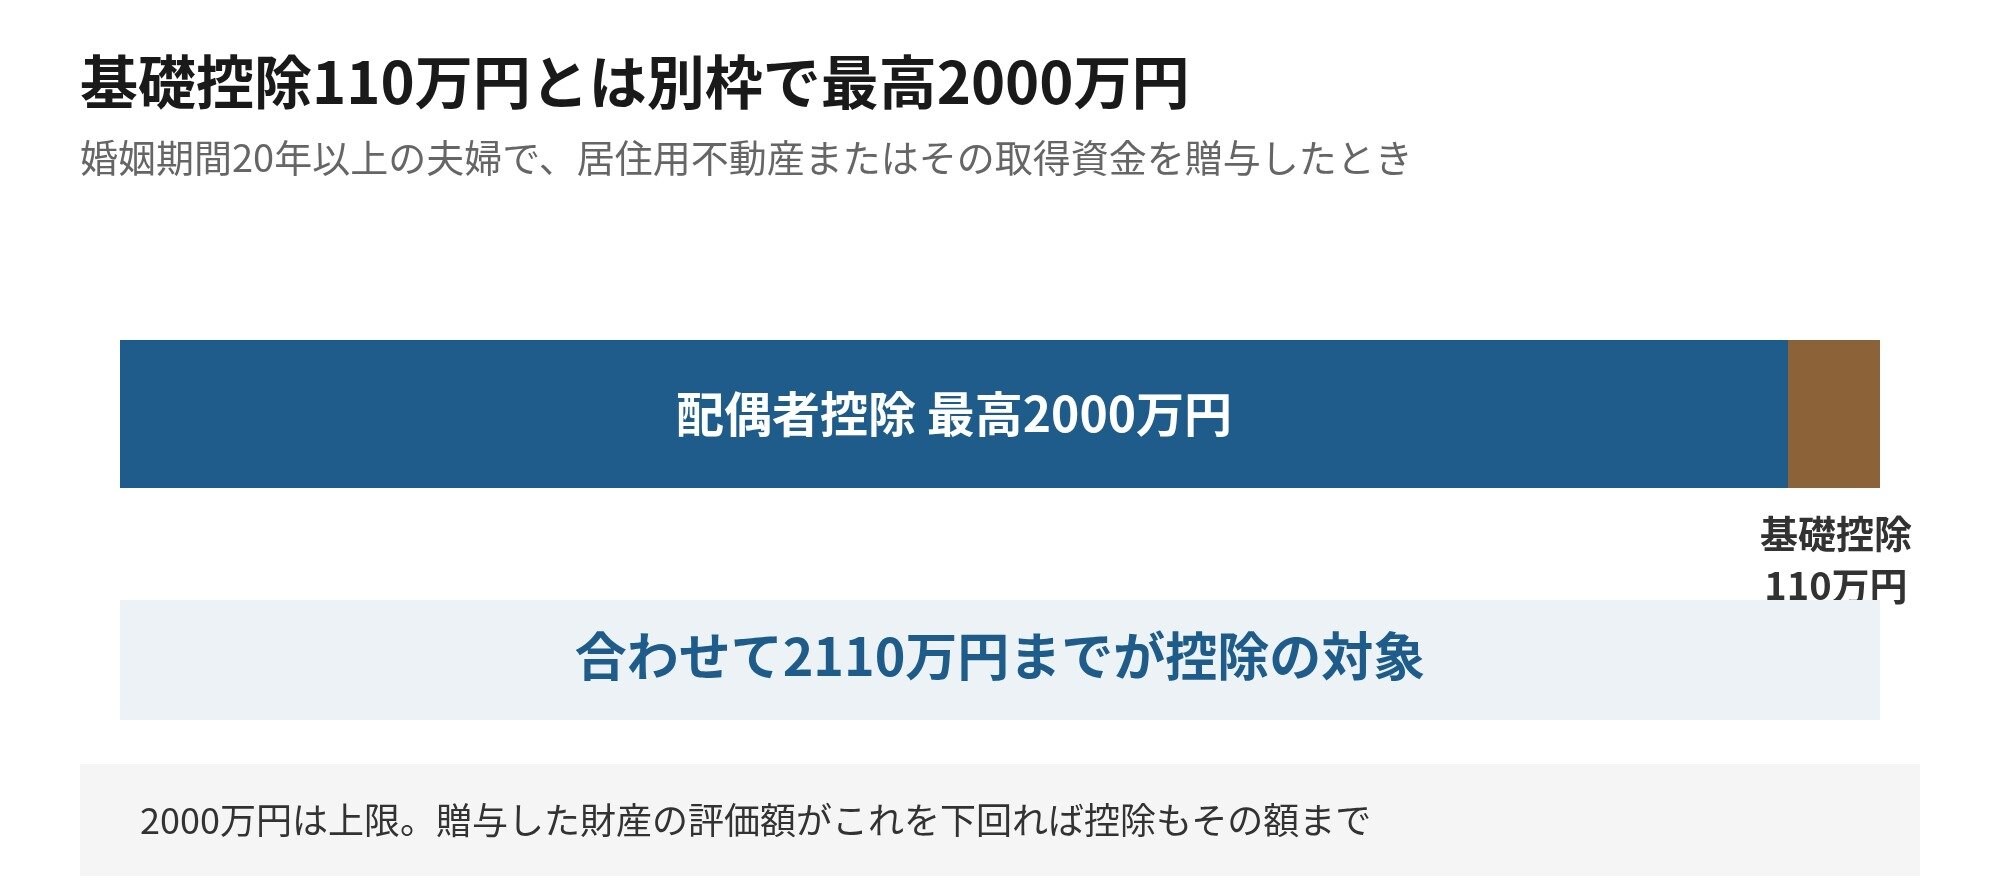
国税庁の説明によると、この特例は贈与税の配偶者控除といいます。婚姻期間が20年以上の夫婦の間で居住用不動産または居住用不動産を取得するための金銭の贈与が行われた場合に、贈与税の申告をすることにより、基礎控除額110万円のほかに最高2000万円まで控除できるというものです。
基礎控除とは別枠ですので、あわせて2110万円までであれば贈与税がかからない計算になります。ただし2000万円は上限であって、贈与した財産の評価額がこれを下回れば、控除できるのはその金額までです。
1.2 一生に一度しか使えない
この配偶者控除は、同じ配偶者からの贈与については一生に一度しか適用を受けることができません。何年かに分けて繰り返し使うことはできないということです。
また、贈与税の申告をすることが適用の条件になっています。控除の結果として納める贈与税が0円になる場合でも、申告そのものは必要です。
2. 要件は3つそろっている必要がある
次に、適用を受けるための条件を確認します。
2.1 婚姻20年と居住用不動産
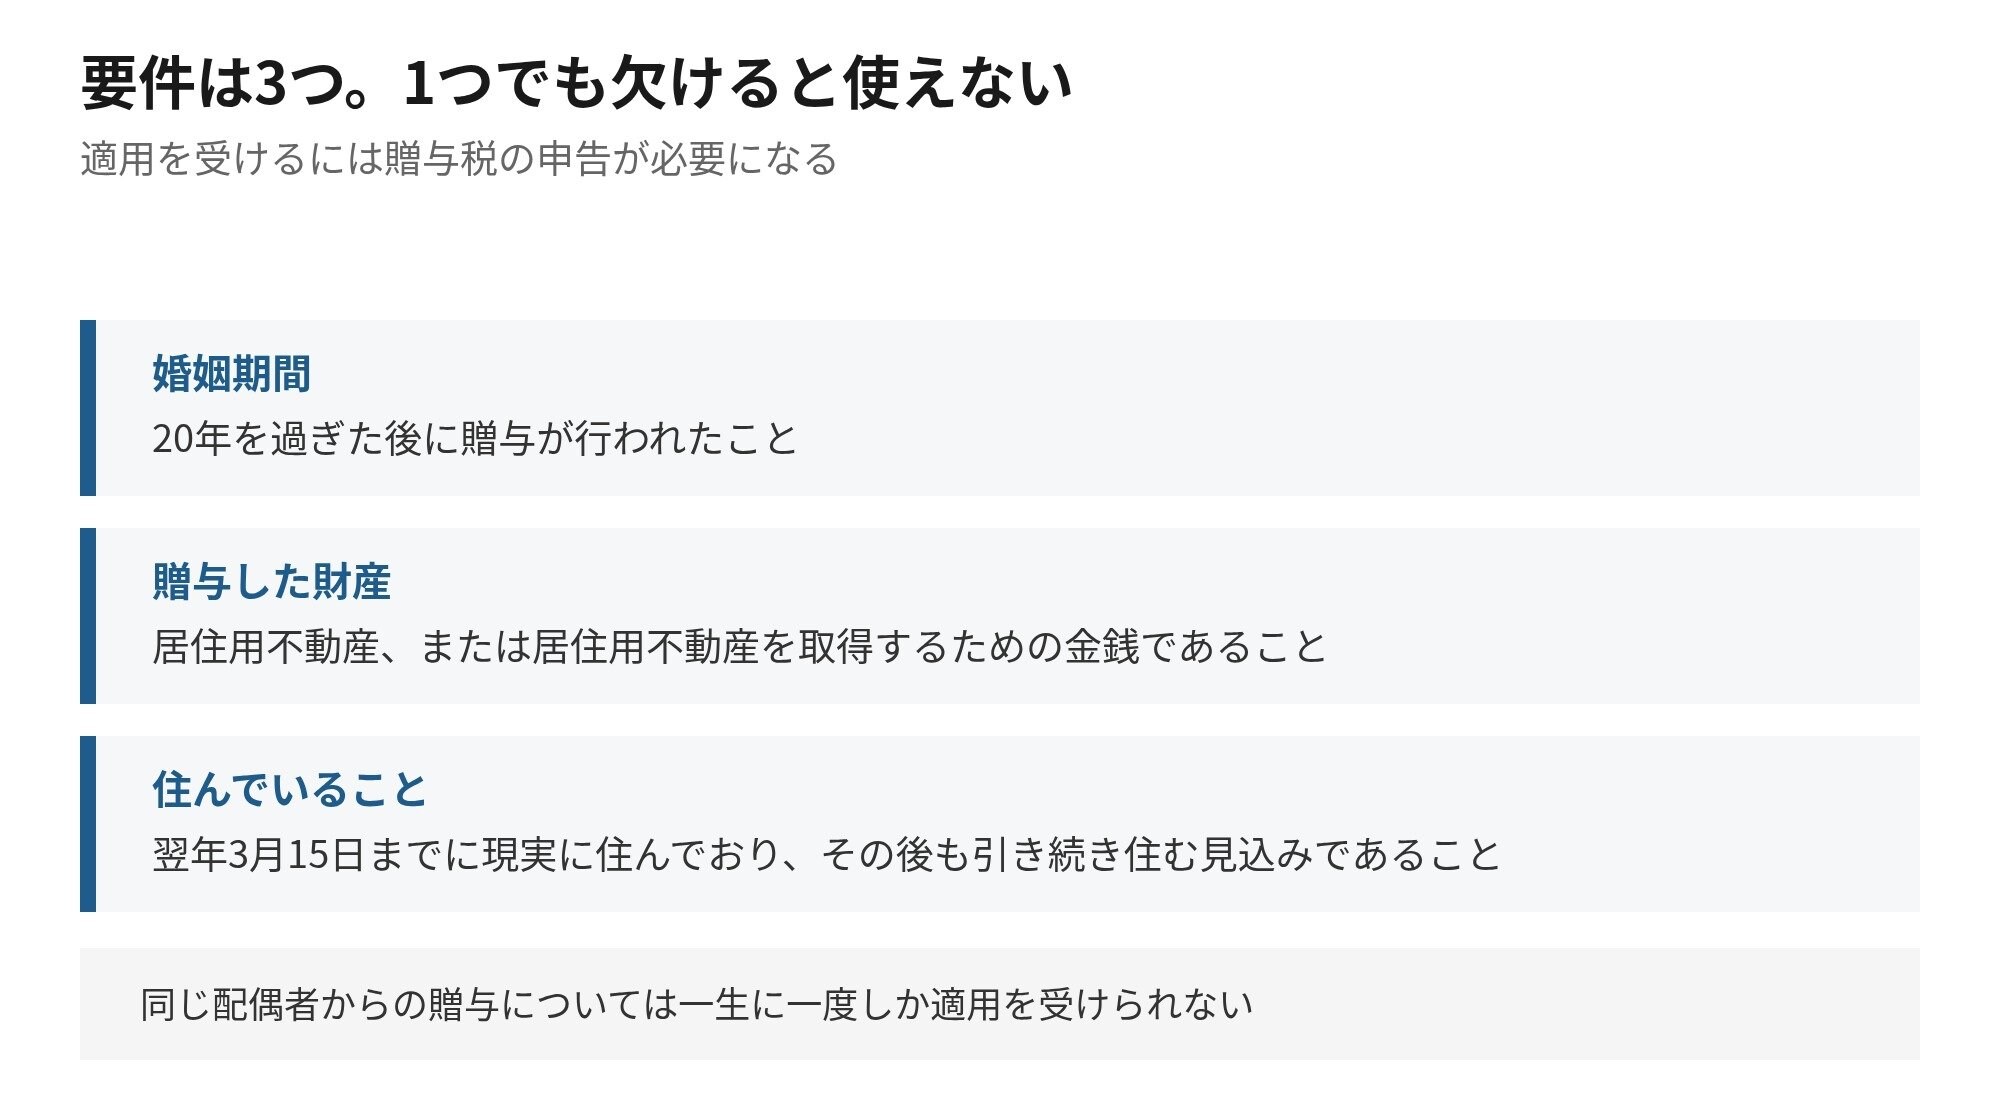
1つ目は、夫婦の婚姻期間が20年を過ぎた後に贈与が行われたことです。20年を迎える前の贈与は対象になりません。
2つ目は、配偶者から贈与された財産が、居住用不動産であることまたは居住用不動産を取得するための金銭であることです。居住用不動産とは、専ら居住の用に供する土地もしくは土地の上に存する権利または家屋で、国内にあるものをいいます。
2.2 翌年3月15日までに住んでいること
3つ目は、贈与を受けた年の翌年3月15日までに、贈与により取得した居住用不動産または贈与を受けた金銭で取得した居住用不動産に、贈与を受けた人が現実に住んでおり、その後も引き続き住む見込みであることです。
取得しただけでは足りず、実際に住んでいることが求められます。将来住むつもりの家や、貸している物件は対象になりません。

この特例は名前がよく知られている分、要件の確認が後回しになりがちです。婚姻期間と居住の実態は、動く前に押さえておきたいところです。
関連記事
【生活の中のマネー知識】「20万円まで免税」を超えた海外の買い物、課税されるのは超えた額でなく残った品物
海外で買った物の免税範囲は、酒・たばこ・香水を除くその他の品目で海外市価の合計20万円までです。超えたときは20万円以内に収まる品物が免税になり、残りの品物に課税されます。簡易税率15%が当たる品なら課税価格は小売価格の0.6倍。衣類4点・合計28万円の例で、課税される品と税額の目安を試算しました。
東京ガスの電気は12月1日から単価見直し、30A・月260kWhで月「253円」増える。40A・月400kWhなら1年で4092円
東京ガスは2026年10月8日、託送料金の見直しを受けて、12月1日から家庭向けの電気料金の単価を見直すと発表しました。新しい単価は2027年1月検針分からで、基本プランの標準家庭(30A・月260kWh)では月9196円から9449円へ、月253円の負担増です。契約アンペアごとの基本料金の上がり幅と、使用量別の1年間の負担増、11月に先に見直した東京電力エナジーパートナーとの比べ方も整理します。
香典返しを税込5000円で選ぶと、お茶なら中身は「4630円」、タオルなら4545円。当日の品を100人に渡すと消費税は1万8500円から
香典返しの品物を税込5000円で選ぶと、お茶など飲食料品は軽減税率8%で税抜4630円、タオルなどは標準税率10%で税抜4545円となり、中身にかけられる額に85円の差が出ます。当日の税込2500円の品物を100人に渡すと、消費税はお茶で1万8500円、タオルで2万2700円です。詰め合わせの税率、香典の金額ごとの目安、会社の弔慰金と相続税の関係も確認します。