
2026年も11月に入り、年末に向けて慌ただしくなる時期です。忙しい毎日のなかでも、少し手を止めて老後のお金について考えてみてはいかがでしょうか。
老後の暮らしの土台になるのは公的年金です。とはいえ、自分が将来いくら受け取れるのか、具体的な金額が思い浮かばないという人も多いかもしれません。
日本の公的年金は「2階建て」といわれますが、その仕組みをきちんと説明できる人はそれほど多くありません。国民年金と厚生年金がどう組み合わさり、現役時代の働き方が受け取る額にどう響くのかを知っておくと、老後の計画を立てやすくなります。
この記事では、公的年金の仕組みを確かめたうえで、最新の統計から年齢別の平均年金月額と男女の差を紹介します。あわせて、2026年の年金支給日と、自分の年金見込額を調べる方法も整理します。
1. 公的年金はなぜ「2階建て」?1階の国民年金と2階の厚生年金の違い
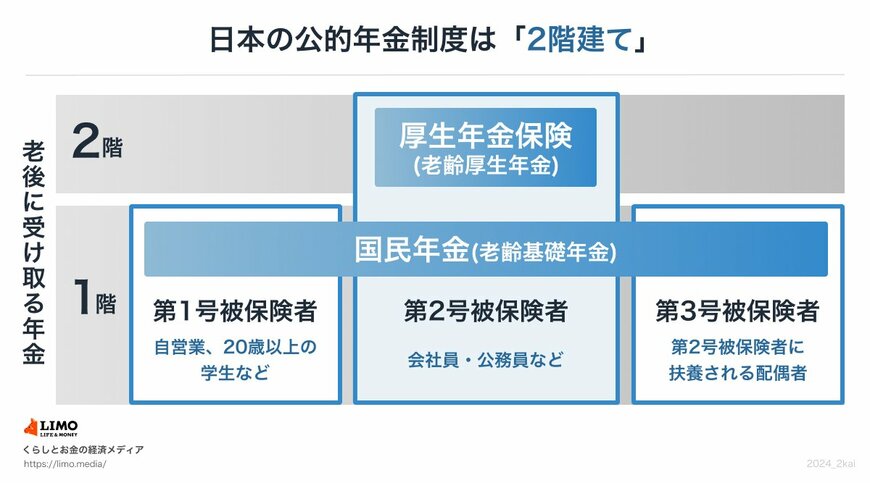
日本の公的年金が「2階建て」と呼ばれるのは、土台となる国民年金の上に、厚生年金が上乗せされる形になっているためです。
それぞれの制度の特徴を順に見ていきます。
1.1 1階部分:国民年金
- 加入する人:日本に住む20歳以上60歳未満の人は原則として全員
- 保険料:所得にかかわらず全員同じ額(※1)
- 受け取る年金額:40年間すべて納めると、65歳から満額(※2)を受け取れる
※1 国民年金保険料:2026年度は月額1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度は月額7万608円
1.2 2階部分:厚生年金
- 加入する人:会社員や公務員、一定の条件を満たすパートやアルバイトの人が、国民年金に上乗せして加入
- 保険料:給与や賞与の額に応じて決まる(上限あり※3)
- 受け取る年金額:国民年金に上乗せして受け取る。厚生年金の部分は、加入していた期間や納めた保険料によって人ごとに異なる
※3 保険料は、標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を掛けて計算します。
厚生年金に加入している人は、同時に国民年金にも加入しています。国民年金だけの人に比べ、厚生年金にも加入していた人のほうが、老後に受け取る年金は多くなります。
2. 60歳から90歳以上の年金の平均月額は?65歳以降は国民年金が5万円台から6万円台、厚生年金が14万円台から16万円台
厚生労働省年金局は、毎年「厚生年金保険・国民年金事業の概況」を公表しています。
最新の令和6年度の資料から、国民年金と厚生年金(※1)の平均年金月額を5歳ごとの年齢階級別に見ていきます。
※1 厚生年金の被保険者は第1号から第4号に分かれています。ここでは、民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(記事内では「厚生年金」と表記)の年金月額を紹介します。